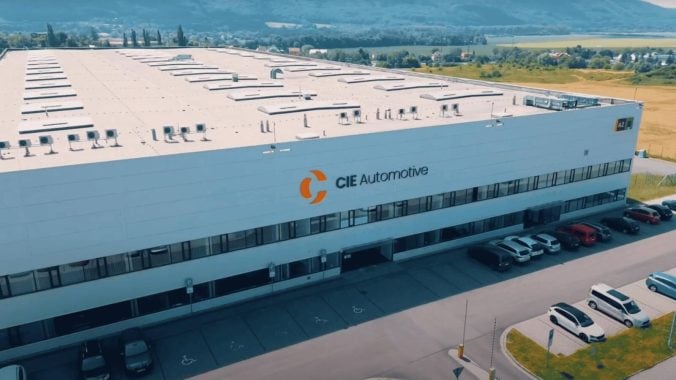
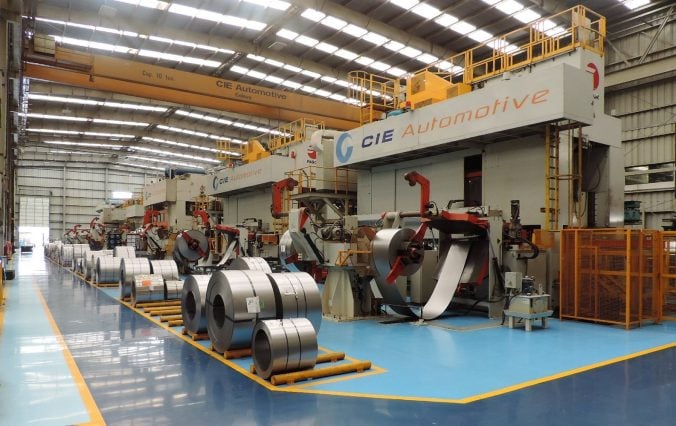
El fabricante de componentes para automóviles mantiene márgenes elevados, mejora su generación de caja y gana terreno frente al sector, aunque la debilidad de la demanda mundial y la incertidumbre sobre la industria automovilística siguen siendo sus principales desafíos.
La extrema volatilidad del petróleo tras el conflicto en Irán y el sesgo restrictivo del Banco Central Europeo mantienen bajo presión a los negocios más intensivos en energía y apalancamiento en el tramo final de 2026. Sin embargo, el despliegue del nuevo escudo arancelario europeo frente al acero importado y la fortaleza del mercado estadounidense permiten a compañías como Acerinox, ArcelorMittal o CIE Automotive impulsar sus resultados operativos, a la espera de que la recuperación de márgenes en Europa se consolide en 2027. En paralelo, la construcción y los bienes de equipo refuerzan su visibilidad de caja gracias a carteras de pedidos en máximos históricos y concesiones indexadas a la inflación, con ACS, Ferrovial, Sacyr y CAF a la cabeza del crecimiento.
Análisis técnico de las principales compañías cotizadas del mercado continuo español dentro de los sectores de materiales básicos, industria y bienes de consumo, evaluando sus estructuras en gráficos diarios y semanales, soportes, resistencias y zonas clave de control.
CIE Automotive obtuvo un beneficio de 275 millones de euros hasta septiembre, un aumento del 3,2% frente al mismo período del año anterior.
Los analistas de JB Capital Markets mantienen su recomendación de ‘compra’ para Cie Automotive y elevan el precio objetivo a 37,40 euros, con un potencial de más del 45% en Bolsa.
En un entorno macroeconómico exigente, marcado por los altos costes energéticos y el endurecimiento monetario del Banco Central Europeo, el sector de materiales, industria y construcción muestra una destacada resistencia. El giro proteccionista de la Unión Europea mediante la duplicación de aranceles al acero exterior protege a los productores locales frente al 'dumping', mientras que en la construcción, el modelo de gestión concesional y las carteras de pedidos en máximos históricos garantizan la visibilidad de los flujos de caja y la estabilidad del sector.
Los analistas de Bankinter siguen los pasos de los valores de la Bolsa española, tras conocerse los resultados del primer semestre del año con dos recomendaciones de compra para Inmobiliaria Colonial y la firma de componentes de automóviles, Cie Automotive. Sin embargo, se muestra neutral con Telefónica ya que considera que tiene escasa capacidad de crecimiento.
Los analistas de Bankinter reiteran su recomendación de ‘compra’ para CIE Automotive, aunque ajustan el precio objetivo a 36,60 euros, con un potencial alcista todavía de más del 40%.
El sector industrial, los bienes de equipo y la construcción encaran la segunda mitad de 2026 bajo un nuevo equilibrio macroeconómico, definido por la confirmada pausa en las tasas de interés por parte de la Reserva Federal y el Banco Central Europeo y la persistencia de la inflación energética ligada a las tensiones en Oriente Medio. Frente a la intensa competencia externa de gigantes como China, la Unión Europea ha reforzado el proteccionismo comercial y el blindaje de materias primas críticas, configurando un suelo regulatorio favorable para el tejido industrial comunitario. Analizamos todas las compañías del sector Materiales Básicos, Industria y Construcción.
Análisis de las compañías españolas del sector Materiales Básicos, Industria y Construcción: CAF, TUBACEX, AIRBUS, TECNICAS REUNIDAS, GESTAMP, GAM, BERKELEY ENERGIA, AZKOYEN, ACCIONA, SACYR, FCC, GRUPO SAN JOSÉ, NICOLAS CORREA, TUBOS REUNIDOS, ELECNOR, ACS, FERROVIAL, APERAM, CIE AUTOMOTIVE, ACERINOX, LINGOTES ESPECIALES, ARCELOR, ERCROS, AIRTIFICIAL, DURO FELGUERA, OHLA y FLUIDRA