Consejos para aprender a invertir y gestionar su patrimonio.
Se ha demostrado que la mayoría de inversores y ahorradores que buscan maximizar sus ahorros, a menudo escogen productos que poco tienen que ver con el nivel de riesgo que pueden asumir. Por eso, es necesario hacer una adecuada planificación financiera que permita saber qué productos son óptimos para un nivel de riesgo determinado yconocer cuales son los mejores productos para inveritr.
Saber identificar qué es la bolsa, que alternativas tengo para invertir, conocer los ETFs y los Fondos de Inversión determinará si un inversor está capacitado para invertir en el corto y medio plazo o tiene un horizonte de inversion de largo plazo. Y por último, una vez definidos estos criterios es necesario saber cómo invertir y en que productos debo hacerlo, en función del perfil de riesgo y el horizonte temporal de mis inversiones
Tambien les invitamos a que visiten nuestra sección de Seminarios Web para que vean nuestros cursos de inversión en video
¿Te pueden conceder crédito sin que lo hayas pedido? La nueva normativa europea establece que no, de hecho, prohíbe conceder crédito al consumidor sin una solicitud previa y un consentimiento expreso, obliga a comprobar su solvencia y amplía la regulación los típicos “compra ahora, paga después”. El problema es que España llega al 20 de noviembre sin haber aprobado la ley que debe trasladar esas reglas a nuestro ordenamiento jurídico… una vez más.
Las elecciones generales son uno de los peores acontecimientos para la Bolsa española. Puede parecer exagerado, pero los datos son bastante llamativos. Desde 1993, el IBEX 35 ha caído en 10 de las 11 sesiones inmediatamente posteriores a unas elecciones generales. Y no hablamos de caídas pequeñas: la pérdida media alcanza el 1,93%. Con las elecciones del próximo 29 de noviembre a la vuelta de la esquina, he querido repetir el ejercicio que hice recientemente con las elecciones de mitad de mandato estadounidenses, pero esta vez con nuestra Bolsa. Y los resultados, como veremos, son bastante distintos.
¿Quién promete facilitar el acceso a la vivienda, quién apuesta por construir más y quién quiere subir los impuestos? Los programas del 29N dibujan modelos económicos muy distintos. Compararlos exige mirar las medidas concretas, pero también distinguir entre compromisos escritos, anuncios de campaña y propuestas cuyo coste todavía no está explicado. Es más, muchas de estas medidas son humo que nunca se podrá llevar a cabo.
El Vanguard Global Strategic Bond Fund permite invertir en una cartera de bonos de todo el mundo con una gestión activa que busca superar a su índice de referencia, el Bloomberg Multiverse Index cubierto a euros. Su estrategia tiene deuda pública y privada, titulizaciones y bonos de mercados desarrollados y emergentes. Recuerdo que la clase EUR Hedged Acc cubre a euros la exposición en otras divisas.
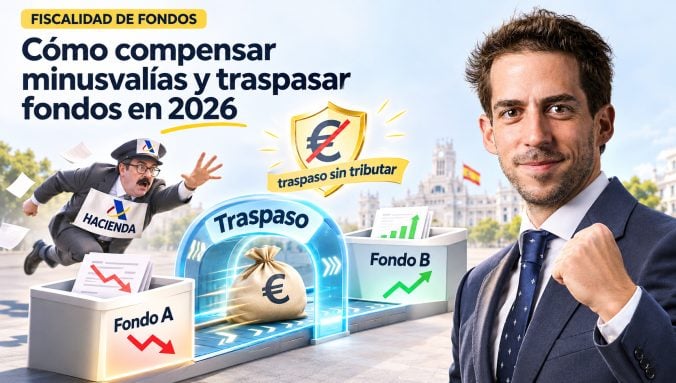
¿Se puede perder dinero en un fondo y tener que pagar impuestos al venderlo? Sí. Y también ganar dinero con el fondo actual y aflorar una pérdida fiscal al reembolsarlo. Parece contradictorio, pero tiene una explicación: los traspasos conservan la historia fiscal de la inversión. Antes de vender posiciones para compensar minusvalías, conviene saber qué estamos vendiendo realmente.
La industria europea de gestión de activos busca ganar escala sin perder especialización. La Française ha elegido ese camino dentro de Crédit Mutuel Alliance Fédérale, que integró sus actividades de gestión bajo una estructura común. El resultado es un grupo con ocho gestoras, 1.000 profesionales y 170.000 millones de euros en activos bajo gestión, frente a los 150.000 millones con los que arrancó el proyecto.
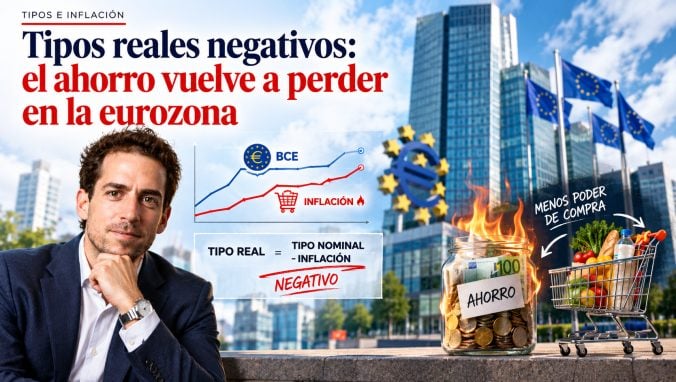
Cobrar intereses y perder poder adquisitivo al mismo tiempo. Parece contradictorio, pero es perfectamente posible. Basta con que los precios suban más que la remuneración de nuestro dinero. Eso vuelve a reflejar la comparación entre el tipo de depósito del BCE y la inflación de la eurozona: el interés nominal es positivo, mientras que el real está por debajo de cero. Con ese poco dinero que nos dan los intereses perdemos dinero. Es posible y no es tan raro.
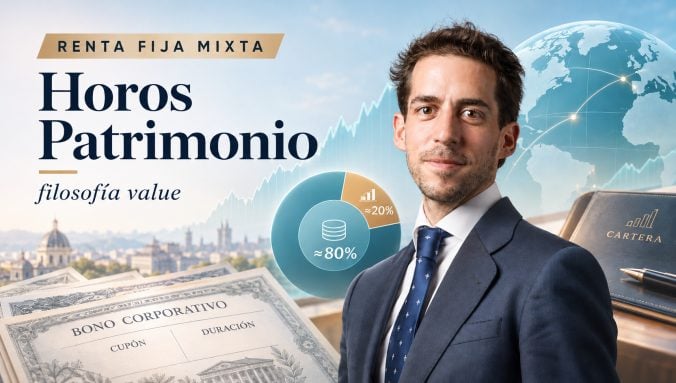
¿Y si para invertir en una empresa no hiciera falta comprar sus acciones? También podemos prestarle dinero, cobrar intereses y recuperar el principal si cumple sus obligaciones. Ese es el terreno de Horos Patrimonio: analizar negocios para encontrar oportunidades en su deuda y añadir una pequeña participación en bolsa. Una combinación interesante para quien quiere rentabilizar su ahorro con una exposición limitada a las oscilaciones de la renta variable.
¿Cuánto te ahorras realmente cuando aportas a un plan de pensiones? La campaña de final de año suele detenerse en la próxima declaración de la renta. Pero para hacer bien las cuentas hay que mirar también el día en que recuperarás el dinero. Hacienda permite reducir la factura fiscal al aportar, pero vuelve a aparecer al rescatar. La diferencia entre ambos momentos puede convertir el plan en una herramienta útil o dejar una ventaja bastante menor de lo que podrías haber conseguido.
Invertir en renta variable europea suele significar apostar por bancos, por compañías que reparten dividendos, por grandes farmacéuticas y, ahora, por defensa. Aunque también tenemos fabricantes de equipos para semiconductores... Los 10 fondos de esta selección comparten región, pero sus carteras son muy distintas. Y ahí está la clave para compararlos, que no solo se trata de la rentabilidad, sino de entender qué empresas y sectores explican su comportamiento.