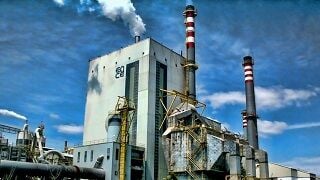
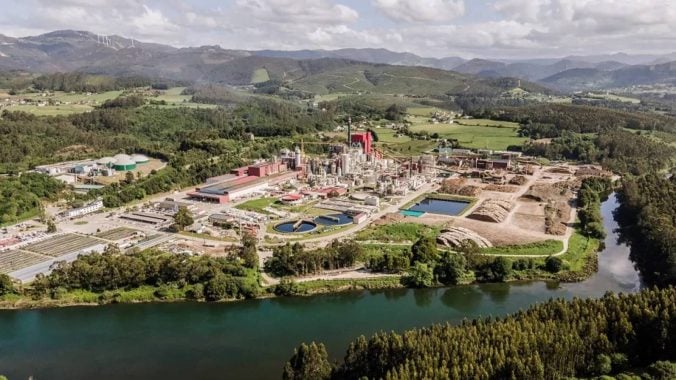
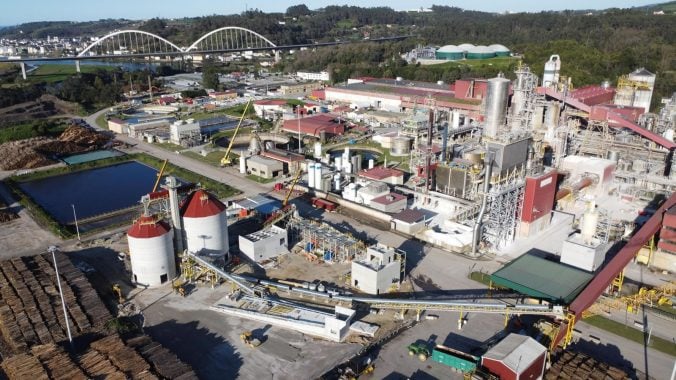
Ence ha dejado atrás un arranque de año complicado y empieza a recoger los frutos de su plan de eficiencia, de su apuesta por las celulosas especiales y del avance de su plataforma renovable. La inflación persistente y la sequía en Pontevedra han obligado a revisar sus costes, pero la estrategia sigue en marcha. Análisis, perspectivas, valoración y recomendación para Ence.
El sector de bienes de consumo encara el cierre de 2026 condicionado por el encarecimiento del gas natural —que triplica su precio interanual pese a la tregua del petróleo—, una inflación superior al 4% y la pausa restrictiva de los bancos centrales. En este escenario, los resultados del tercer trimestre acentúan la polarización del mercado: mientras los fabricantes papeleros acusan el impacto de la factura energética, las compañías con fuerte poder de marca y capacidad para fijar precios como Puig o Coca-Cola Europacific Partners defienden sus márgenes apoyadas en un euro más débil. Por su parte, el subsector farmacéutico consolida la mejor dinámica operativa de la mano de Grifols, Rovi y Almirall, en un tramo final de año marcado también por operaciones corporativas como la venta de Deoleo y la cita con los resultados de Inditex
Solaria y Enagás son los valores del Ibex 35 con mayor peso de posiciones cortas, con un 7,96% y un 4,53% de sus acciones, respectivamente. Los bajistas ponen el foco en la deuda y la generación de caja de la energética, y en el dividendo y la transformación de Enagás.
Renta 4 fija el precio objetivo de Ence en 2,75 euros por acción, lo que supone un potencial del 21,68% desde los niveles actuales.
El Ebitda del trimestre creció un 70% respecto al segundo, hasta los 46 millones.
En este especial de Energía: innovación y crecimiento ante el nuevo ciclo inversor, elaborado por Estrategias de Inversión, detallamos la situación actual de compañías cotizadas del sector energético, así como sus próximos pasos y planes de futuro.
El sector de bienes de consumo afronta el tramo final de 2026 bajo un entorno exigente, marcado por la reactivación de la inflación energética, los mayores costes logísticos y las alzas de tipos por parte del BCE y la Reserva Federal. Este escenario acentúa la polarización del mercado: mientras compañías con marcas fuertes y capacidad de fijación de precios como Inditex, Puig o Vidrala logran preservar sus márgenes y batir récords operativos, los segmentos más intensivos en energía, como el papel y la celulosa, acusan el impacto de los costes de producción y la presión sobre el consumo.
Analizamos técnicamente las compañías con riesgo alcista o bajista dentro del sector Bienes de Consumo: Adolfo Dominguez, Coca-Cola, Deoleo, Faes Farma, Nextil, Puig Brands, Vidrala, Almirall, Ence Iberpapel, Inditex, Pescanova, Pharmamar, Reig Jofre y Viscofan
Alfredo Avello, CFO de Ence, en este especial “Energía: innovación y crecimiento ante el nuevo ciclo inversor” analiza los principales catalizadores de la compañía.
La diversificación hacia nuevas soluciones renovables, el aprovechamiento de la biomasa, el desarrollo del biometano y el potencial de los combustibles renovables centran una estrategia con la que Ence busca reforzar su perfil energético y acelerar su crecimiento de cara a 2030.
Alfredo Avello, CFO de Ence, analiza el desempeño de la compañía durante el primer semestre de 2026 y repasa las principales palancas de crecimiento del grupo. En la entrevista, aborda la evolución del negocio de celulosa, el avance de las celulosas especiales, el Plan de Eficiencia y Competitividad, la reducción de deuda y el desarrollo de nuevas líneas de negocio en energías renovables, como el biometano y el calor industrial.