Consejos para aprender a invertir y gestionar su patrimonio.
Se ha demostrado que la mayoría de inversores y ahorradores que buscan maximizar sus ahorros, a menudo escogen productos que poco tienen que ver con el nivel de riesgo que pueden asumir. Por eso, es necesario hacer una adecuada planificación financiera que permita saber qué productos son óptimos para un nivel de riesgo determinado yconocer cuales son los mejores productos para inveritr.
Saber identificar qué es la bolsa, que alternativas tengo para invertir, conocer los ETFs y los Fondos de Inversión determinará si un inversor está capacitado para invertir en el corto y medio plazo o tiene un horizonte de inversion de largo plazo. Y por último, una vez definidos estos criterios es necesario saber cómo invertir y en que productos debo hacerlo, en función del perfil de riesgo y el horizonte temporal de mis inversiones
Tambien les invitamos a que visiten nuestra sección de Seminarios Web para que vean nuestros cursos de inversión en video
Hace unos días escuché a quien fuera mi codirector de tesis realizar una exposición sobre por qué los datos macroeconómicos de España son buenos y, sin embargo, la realidad de muchos españoles difiere tanto de esos mismos datos. La explicación me pareció muy buena y, con algunas modificaciones y añadidos personales, me lanzo a explicarlo en este artículo.
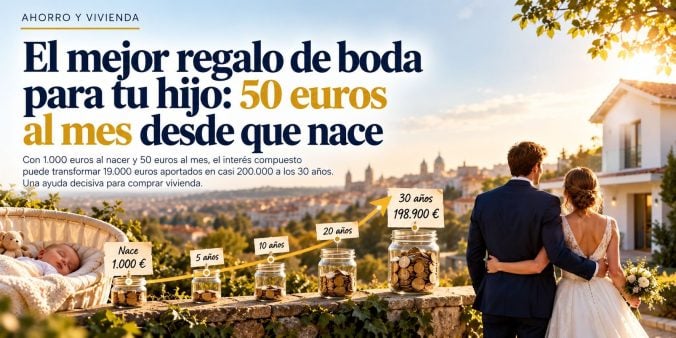
El mejor regalo de boda para tu hijo no se compra la semana antes de la ceremonia, sino el día que nace. La idea es insultantemente sencilla: 1.000 euros al nacer y 50 euros al mes. Ni un coche, ni un viaje, ni un cheque. Tiempo. Ese es el verdadero regalo. Porque, invertido durante 30 años, ese pequeño esfuerzo familiar puede convertirse en una ayuda enorme para uno de los mayores problemas de los jóvenes españoles: poder acceder a una vivienda.
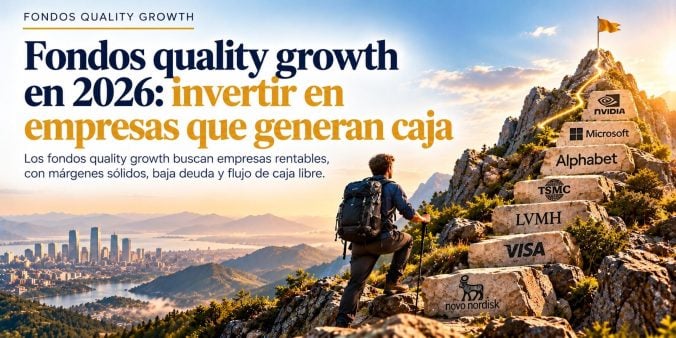
¿Qué preferirías comprar? ¿una empresa que gana mucho dinero sobre el papel o una que, además convierte esos beneficios en caja? Parece una pregunta sencilla, pero explica bastante bien qué hay detrás de la inversión en compañías de calidad. Porque un ROE elevado queda fenomenal en una presentación. El problema es que, por sí solo, no nos dice si el negocio es realmente bueno.
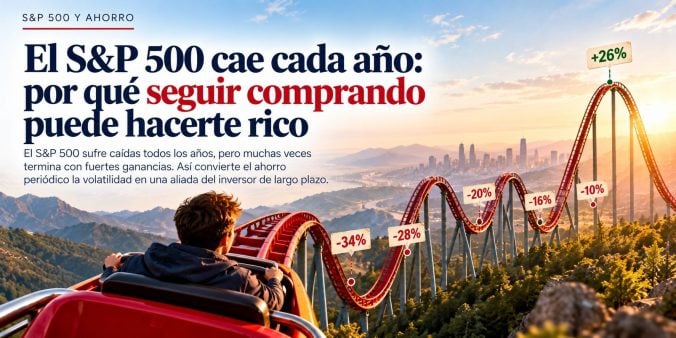
¿Sabes cuántos años ha sufrido una caída el S&P 500 desde 1928? Todos. Absolutamente todos. Incluso en algunos de los mejores años de su historia hubo momentos en los que el inversor vio números rojos en su cartera. Para ganar mucho dinero a largo plazo hay que acostumbrarse a perder dinero muchas veces por el camino.
En un entorno de mercado con mucho ruido macroeconómico, la volatilidad y la IA, conversar con Stephen Yiu, gestor del Blue Whale Growth Fund, resulta una experiencia enormemente esclarecedora. Quizá nuestra charla fue un poco larga, pero merecía la pena estar con un gestor con este track record.
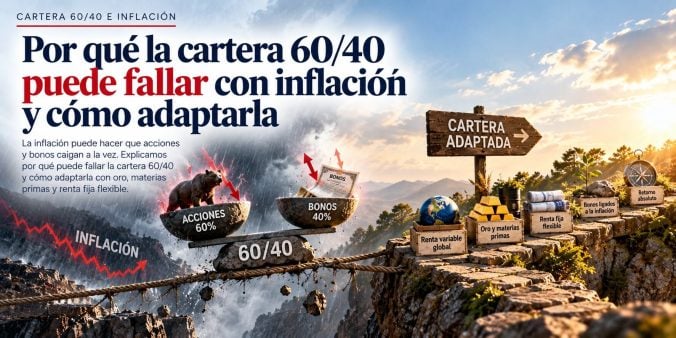
¿Qué pasa si el 40% de tu cartera que debía protegerte fuese precisamente el que deja de hacerlo cuando más lo necesitas? Esa es la pregunta que vuelve a plantear la inflación. La cartera 60/40 no creo que haya muerto, pero hoy en día, con la situación que tenemos, es bueno replantearla.
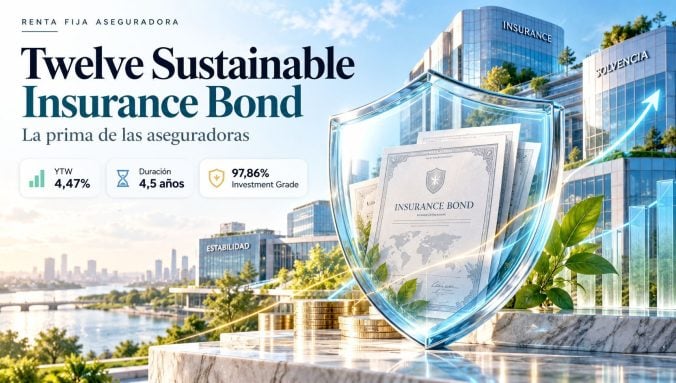
Pregunta de chiste. ¿Qué tienen en común una aseguradora británica, una francesa y una holandesa? Pues que, además de vender seguros, necesitan capital para cumplir con una regulación especialmente exigente. Y para conseguirlo emiten bonos que, por su subordinación y complejidad, suelen pagar algo más que la deuda corporativa convencional. Ahí es donde busca oportunidades el JSS Twelve Sustainable Insurance Bond; un fondo que ha convertido un rincón bastante desconocido de la renta fija en una especialidad.
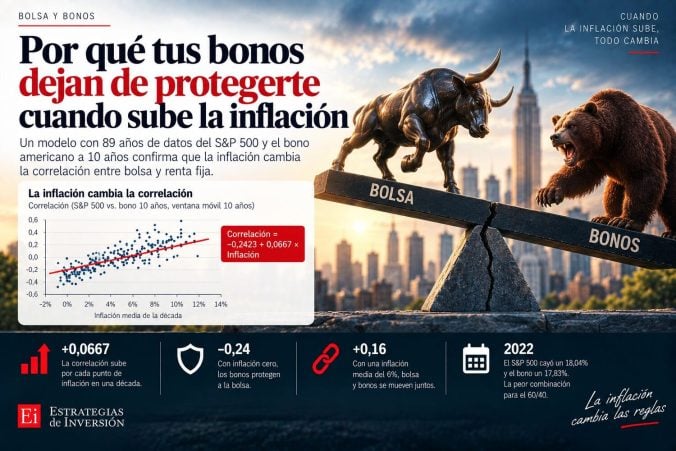
¿Sabes qué han hecho la bolsa y los bonos en lo que llevamos de 2026? Moverse juntos. Aunque el S&P 500 y el bono americano casi parece que van descorrelacionados. Tres de cada cuatro sesiones, los han hecho arriba o abajo a la vez. Llevamos ya un lustro así. Si tu cartera es 60% acciones, 40% bonos, la de la cartera modelo, la de cuando cae la bolsa sube el bono, mucho cuidado. Y esto tiene todo que ver con la inflación. El modelo que he hecho es consistente…
Cuando los inversores tienen miedo de entrar porque el mercado está en máximos, hay que decirles que resulta lógico en la cabeza, pero que los datos nos dicen otra cosa. En efecto, aunque subjetivamente nos pueda parecer que el recorrido alcista esté llegando a su fin, lo normal es que siga subiendo.
¿Puede un fondo con casi dos décadas de historia ser, en la práctica, un fondo bastante nuevo? Metavalor Global obliga a hacerse esa pregunta. El vehículo nació en 2007, pero el cambio de equipo gestor del 31 de enero de 2025 marca una frontera clara. Desde entonces cambian el proceso, la construcción de cartera y, sobre todo, los resultados. Mirar únicamente la rentabilidad desde lanzamiento sería juzgar de forma equivocada al equipo actual. Nosotros tenemos la suerte de conocer esto y poder contar la historia de este fondo tal y como es.