CaixaBank cierra un trimestre de fuerte crecimiento apoyado en la actividad comercial, la gestión patrimonial y los seguros, y vuelve a mejorar sus previsiones para el año. La solidez del balance y la retribución al accionista acompañan, aunque el mercado ya paga por el banco una prima respecto al sector. Análisis, perspectivas, valoración y recomendación para CaixaBank.
Bankinter sigue creciendo con disciplina en un entorno de tipos al alza. Portugal, Irlanda y la nueva actividad en Países Bajos ganan peso en el grupo, mientras la acción cotiza con múltiplos más moderados frente a la banca española. Análisis, perspectivas, valoración y recomendación para Bankinter
BBVA cierra los nueve primeros meses del año con un beneficio récord, gracias al fuerte avance del crédito y a una rentabilidad en la parte alta de la banca europea. La bolsa, sin embargo, ha recibido las cuentas con frialdad, y la acción cotiza ahora con múltiplos más moderados que los de sus comparables. Análisis, perspectivas, valoración y recomendación para BBVA.
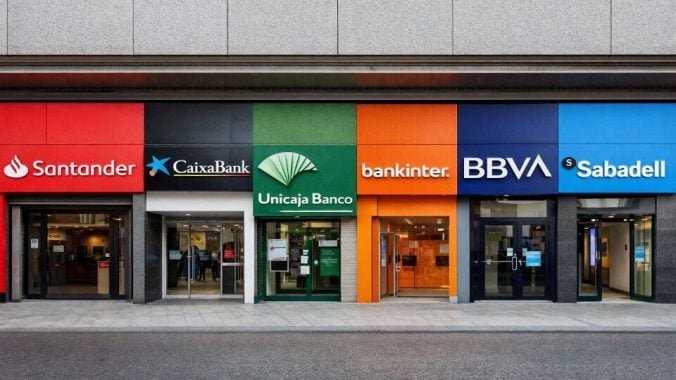
Las caídas de los precios en los valores bancarios en las últimas semanas tienen una lectura positiva: la rentabilidad por dividendo ha crecido el 1,08% de media en el sector. Destacan Santander y BBVA cuya ganancia por el corte de cupón se ha elevado del 5,1% al 5,8% y del 7,10% al 8,10% respectivamente.
Banco Santander mantiene el ritmo de crecimiento en los nueve primeros meses del año, con más clientes, mejor eficiencia y la integración de TSB y Webster en marcha. A partir de los resultados de 2027, su política de retribución dará más peso al dividendo en efectivo frente a las recompras, lo que anticipa un pago al accionista más generoso. Análisis, perspectivas, valoración y recomendación para Banco Santander
Ferrovial gana rentabilidad operativa gracias a la capacidad de sus autopistas norteamericanas para subir tarifas y a la mejora de márgenes en Construcción. Las nuevas concesiones en Tennessee y Georgia amplían su horizonte de crecimiento, mientras el mercado espera el plan estratégico de finales de año. Análisis, perspectivas, valoración y recomendación para Ferrovial
El mayor 'shock' de oferta en la historia del petróleo provocado por el conflicto en Irán y el bloqueo del estrecho de Ormuz mantiene el barril de Brent anclado sobre los 110 dólares y reactiva las subidas de tipos del BCE y la Reserva Federal. En un mercado ibérico donde el precio mayorista de la luz ha rebotado con fuerza por encima de los 150 euros/MWh aliviando la canibalización renovable y la demanda de los centros de datos se dispara, compañías como Repsol capitalizan un ejercicio récord de resultados y retribución al accionista pese a la reciente corrección en los márgenes de refino, mientras que gigantes de las redes como Iberdrola o Naturgy afianzan su crecimiento apoyados en la visibilidad de sus ingresos regulados y una sólida generación de caja.
Vytrus Biotech mantiene un ritmo de crecimiento muy superior al del mercado de ingredientes cosméticos y convierte cada vez más ventas en beneficio y caja. Con una segunda plataforma tecnológica ya en el mercado, una nueva planta en marcha y un nuevo plan estratégico en preparación, la biotecnológica de Terrassa encara una nueva fase de expansión. Análisis, perspectivas, valoración y recomendación para Vytrus.
La gasista del Ibex 35 encara el último ejercicio del actual marco retributivo con el apoyo de sus participadas, la entrada en el operador francés Teréga y unas reglas ya definitivas hasta 2032 que eliminan su principal incertidumbre. El hidrógeno renovable se perfila como su motor de crecimiento para la próxima década. Análisis, perspectivas, valoración y recomendación para Enagás
Unibail-Rodamco-Westfield, propietario de algunos de los mayores centros comerciales de Europa y Estados Unidos completa su plan de venta de activos, rebaja su endeudamiento y lleva la ocupación de su cartera a máximos de varios años, mientras ratifica sus previsiones y eleva la retribución al accionista. Análisis, perspectivas, valoración y recomendación para Unibail-Rodamco-Westfield.