Añadir Estrategias de Inversión en Google
Leer el anterior aquí
Ahora aparece la consecuencia lógica. Si el inversor teme que parte del problema de la deuda termine resolviéndose mediante una moneda que pierde poder adquisitivo, empieza a buscar cosas que nadie pueda crear pulsando un botón.
Primero voy a recordar qué es envilecer la moneda. No es nada nuevo, se hace desde hace centenares, miles, de años. Ya el padre Juan de Mariana, en 1609, consideraba que el gobierno (el rey) no tenía derecho a bajar el valor de la moneda sin el consentimiento del pueblo, llamando a esta práctica un robo y una tiranía. Lo que hacían era mezclar las monedas con metales más viles, como el cobre, o eliminar parte del metal de mayor valor. De ahí el nombre de envilecer.
En aquella época, el rey Felipe III tenía enormes deudas (¿te suena?) y, para financiarse, empezó a emitir masivamente la moneda de vellón a la que le quitaron toda la plata para dejarla solo en cobre. Es reducir el valor real, pero obligar a la gente a aceptarla por el mismo precio legal. Decía este clérigo que esta inflación es un impuesto camuflado y un robo. Vamos, confiscar bienes privados sin permiso. Y como el rey no es dueño de los bienes de sus súbditos, al hacer esto el rey se convertía en un tirano. Hasta justificaba el regicidio…
El envilecimiento monetario no requiere que el dólar desaparezca ni que Estados Unidos sufra una hiperinflación. Con el dinero fíat moderno el proceso es diferente, pero el fondo es el mismo: la unidad monetaria continúa existiendo, pero cada unidad permite adquirir menos bienes y servicios con el paso del tiempo.
Como decíamos en el primer artículo de esta serie, la inflación no consiste en que Mercadona, Walmart o el productor de cacao decidan subir los precios. También debemos preguntarnos qué está ocurriendo con la unidad que utilizamos para medirlos.
¿Y qué hace el inversor si prevé que le van a robar a base de inflación? Es decir, que la unidad monetaria valga menos. Pues se irá de esa unidad monetaria y se irá a otros activos que no dependan de las injerencias políticas. Invertir en activos que pueden proteger frente a una pérdida prolongada del valor real del dinero. Y los reyes de esto son oro y Bitcoin.
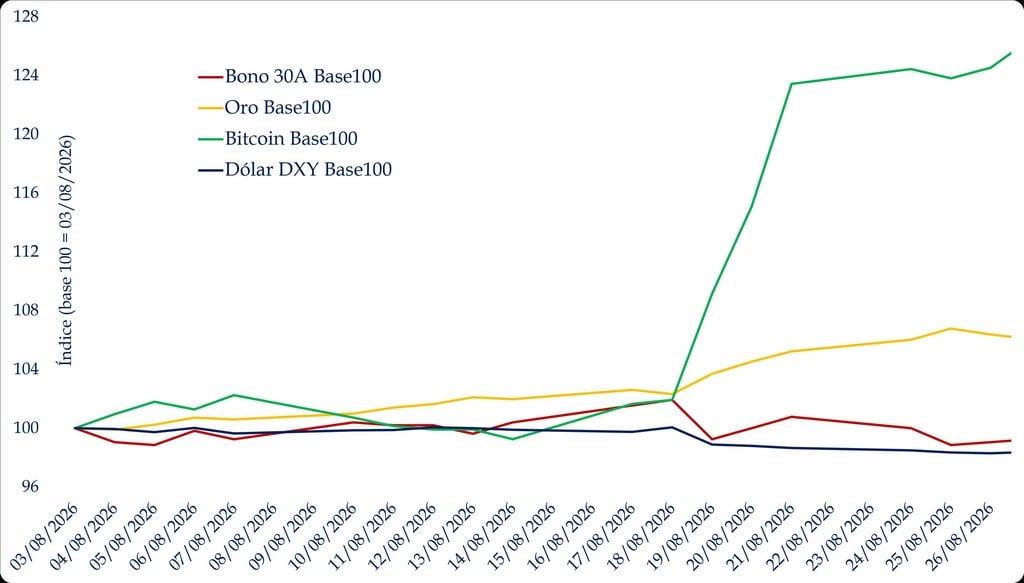
Fuente: Carlos Arenas Laorga
No hay más que ver en este gráfico lo que sucedió en el momento del anuncio de intervención monetaria.
Una onza de oro no genera beneficios empresariales, no paga dividendos y tampoco entrega un cupón. Pero ni Scott Bessent ni Kevin Warsh pueden fabricar oro. Precisamente por ello lleva miles de años desempeñando alguna función como reserva de valor.
Y no son únicamente los pequeños inversores quienes están pensando de esta manera. Los bancos centrales llevan cuatro años comprando una media cercana a 1.000 toneladas anuales, aproximadamente el doble del promedio de la década anterior. Quienes gestionan las propias reservas monetarias de los países consideran útil poseer un activo que no es simultáneamente el pasivo de otro Gobierno.
Bitcoin, por su lado, comparte una característica fundamental con el oro: su oferta está limitada por diseño. El protocolo establece un máximo de 21 millones de bitcoins y su ritmo de creación no depende de las necesidades financieras de ningún Estado. De ahí nace parte de su atractivo como alternativa monetaria.
Bitcoin puede beneficiarse enormemente de una pérdida de confianza en las monedas fíat. También puede caer un 30%, un 40% o más mientras esa misma tesis monetaria permanece intacta. Ojo con los criptoactivos.
Y cuidado con quedarse en los movimientos de corto plazo. De hecho, en las últimas sesiones el dólar ha llegado a fortalecerse al mismo tiempo que aumentaban las preocupaciones fiscales. Las tensiones geopolíticas y las expectativas de tipos elevados volvieron a generar demanda por la moneda estadounidense como refugio. No es que haya contradicción. Cuidado con esto también. El dólar sigue siendo la principal moneda del sistema financiero internacional...
Llegados hasta aquí, sería muy tentador y de poco cerebro concluir que, dada la deuda disparada y M2 creciente, compramos oro y Bitcoin y vendemos todo lo demás.
Sería una pésima conclusión para diez artículos. Estados Unidos continúa teniendo algunas de las empresas más productivas del mundo, una economía enormemente innovadora y la moneda de reserva dominante. El escenario de envilecimiento monetario es un riesgo que debemos comprender, pero no es una certeza sobre la que apostar todo nuestro patrimonio.
El oro puede servir frente a determinadas crisis monetarias y geopolíticas. Bitcoin ofrece una exposición mucho más agresiva a una tesis de miedo monetario.
Nos falta, por tanto, una sola pregunta. Después de 9 artículos explicando qué puede ocurrir con el dinero estadounidense, ¿qué hacemos con nuestro dinero?
Ese será el décimo y último artículo de esta serie: cómo traducir deuda, inflación, tipos, dólar, oro y Bitcoin a una cartera sin convertir una tesis macroeconómica en una apuesta de casino.