Añadir Estrategias de Inversión en Google
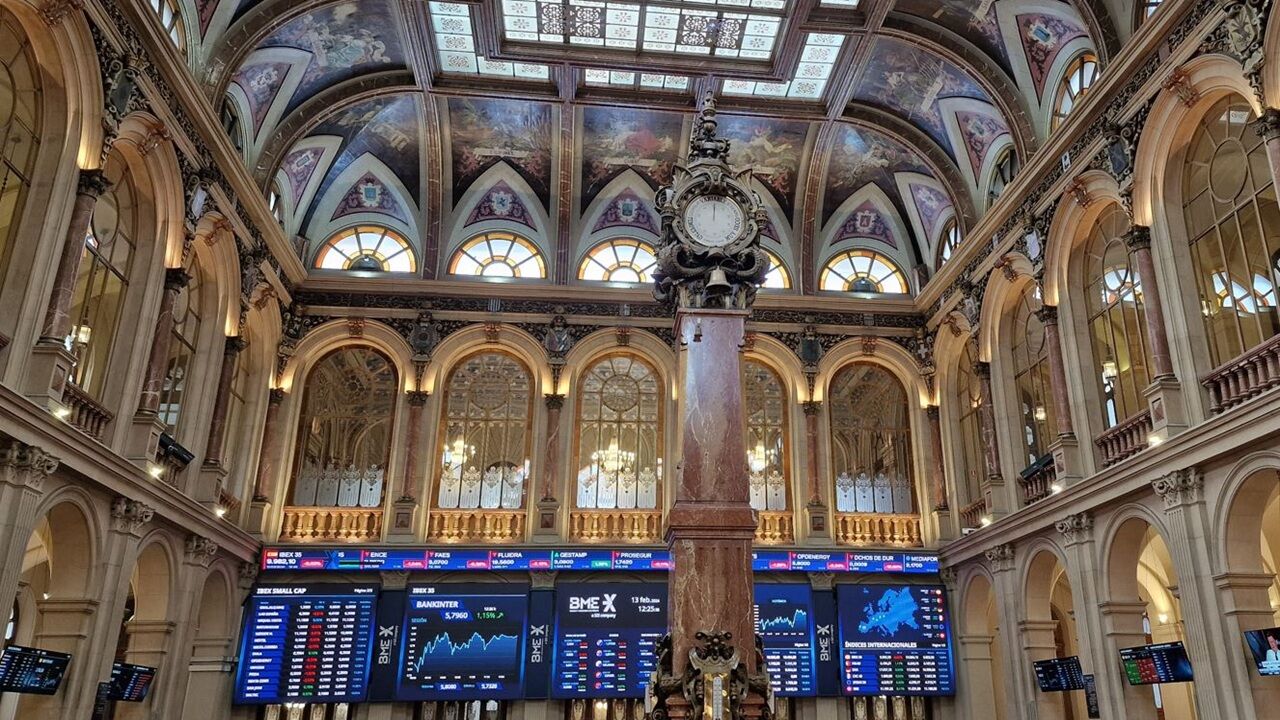
El IBEX 35 abre este viernes con una subida del 1,11% hasta marcar 19.139,10 puntos. Al frente de los avances se coloca ArcelorMittal, con una subida del 2,21%, por el 2,17% que se anota Cellnex. Solo dos valores se sitúan en negativo: Repsol, que cae un 1,60%, y Telefónica, que se deja un 1,58%.
El selectivo madrileño viene de dos días consecutivos de caídas que han dejado el saldo de la semana (hasta el cierre del jueves) a mostrar un descenso del 0,82%. En función de cómo acabe cerrando hoy, iba camino de cerrar dos semanas consecutivas a la baja tras haber caído a mínimos de cuatro meses. Asimismo, el IBEX 35 empezaba ya a ver lejos los máximos históricos de 20.213,60 puntos del cierre del 11 de agosto. El punto más alto en la negociación intradía se alcanzó el 13 de agosto, cuando llegó a tocar un nivel de 20.356,90 puntos.
Hoy, sin embargo, los inversores reciben un alivio por parte de los precios del petróleo, después de que ayer el presidente e EEUU, Donald Trump, asegurase que EEUU no atacará a Irán antes de las elecciones de mitad de mandato del 3 de noviembre, vinculando explícitamente el momento de una posible acción militar adicional al calendario político interno. “No atacaremos a Irán en ningún momento previo a las elecciones de mitad de mandato”, afirmó Trump en una publicación en Truth Social en la que añadió que su Gobierno mantenía “conversaciones productivas” con Teherán.
El petróleo Brent de referencia en Europa baja un 0,86% en su contrato de diciembre, hasta situarse en los 103,38 dólares por barril a primera hora de la mañana, mientras que los futuros del West Texas estadounidense de noviembre bajan un 0,82% hasta los 90,74 dólares. El cambio entre el euro y el dólar se sitúa en 1,1227 dólares por cada moneda comunitaria.
En cuanto a los intereses de la deuda, que ha sido el otro gran quebradero de cabeza de las bolsas en las últimas semanas, también parecen dar cierta tregua, mientras los inversores siguen vigilando la situación de Francia. Hoy la rentabilidad del bono español a diez años amanece en el 4,075%, por el 4,825% que paga el bono francés y el 3,458% del bund germano. Al otro lado del Atlántico, el bono estadounidense de referencia paga un 5,238%.
Hoy los inversores tendrán una jornada sin apenas referencias macroeconómicas, aunque por la tarde en EEUU se publicará el índice de confianza del consumidor de la Universidad de Michigan.
En el ámbito empresarial, los inversores tendrán que estar atentos a la cotización de Telefónica. Según publica hoy el diario Expansión, la teleco ha puesto a la venta su ‘fiberco’ en Chile por 1.800 millones de euros.
Los analistas fundamentales ven un potencial de más del 20% para IAG. La demanda transatlántica y su remuneración al accionista son algunas de las grandes bazas del holding de aerolíneas, frente al riesgo de los precios del combustible.
Por otro lado, el Gobierno ha aprobado la ‘Ley Ferrovial’, que permitirá a las empresas españolas cotizar en mercados extranjeros como Wall Street. El objetivo es que no vuelva a ocurrir lo que pasó con Ferrovial, que trasladó su sede a Países Bajos para poder dar el salto a Wall Street en nan decisión que causó gran revuelo en el mercado.
En el Mercado Continuo hay que tener en cuenta que Grenergy Renovables ha firmado una financiación senior sin recurso por un importe de 457 millones de dólares, según ha comunicado a la CNMV. Esta financiación está vinculada a Algarrobal, la quinta fase de Oasis de Atacama, con una capacidad solar de 242 MW y 1.480 MWh de almacenamiento, así como al clúster Palmas, formado por una cartera de proyectos de 204 MW solares y 289 MWh de almacenamiento.
Los consejos de administración de la española Cirsa y la italiana Lottomatica han aprobado el proyecto común que establece los términos y condiciones para su fusión transfronteriza, dando lugar a un gigante del sector del juego, con un negocio combinado de 34.000 millones de euros.
Además, Berkeley Energia ha convocado para el 18 de noviembre su junta de accionistas. La acción ha sido una de las grandes protagonistas de la última semana, al calor del anuncio de la convocatoria de elecciones, con una revalorización acumulada en las últimas cinco sesiones de negociación de un 50%.
Europa, Wall Street y Asia
En el resto de bolsas europeas también dominan las alzas con el Dax alemán subiendo un 0,64% en los 24.965 puntos. El FTSE 100 de Londres gana un 0,80% en los 10.525 puntos, el FTSE MIB resta un 0,60% hasta los 49.671 puntos, mientras el EURO STOXX 50 avanza un 0,57% en los 6.161 puntos. El CAC 40 francés, que había entrado ya en fase correctiva -caída superior al 10%- al acumular un descenso del 11,4% desde su último máximo, se anota un 0,80% en los 7.791 puntos.
Los futuros de Wall Street apuntan a una apertura al alza tras un cierre mixto ayer jueves: el DOW JONES logró subir finalmente un ligero 0,10%, mientras que el S&P 500 bajó un 0,47% y el tecnológico Nasdaq recortó un 1,25%. Estos dos últimos se vieron arrastrados por las acciones de inteligencia artificial, tras conocerse que OpenAI había comunicado a los inversores que registraba unos ingresos anualizados de 50.000 millones de dólares a finales de septiembre. El mes pasado se había difundido ampliamente la cifra de 68.000 millones de dólares, aunque una persona familiarizada con el asunto señaló que dicha cifra incluía también los ingresos brutos procedentes de socios.
Tanto el Dow Jones como el Nasdaq llegan prácticamente planos a la última sesión de la semana, mientras que el S&P 500 ha logrado subir un ligero 0,6% hasta el cierre del jueves.
Durante la jornada asiática, los principales índices se movieron con alzas, con el Nikkei japonés subiendo un 0,15% en los 69.144 puntos. En China, el CSI 300 sumaba un 0,34%, mientras que el Hang Seng de Hong Kong ganaba un 1,4%. Por su parte, el Kospi surcoreano estuvo hoy cerrado.