Añadir Estrategias de Inversión en Google
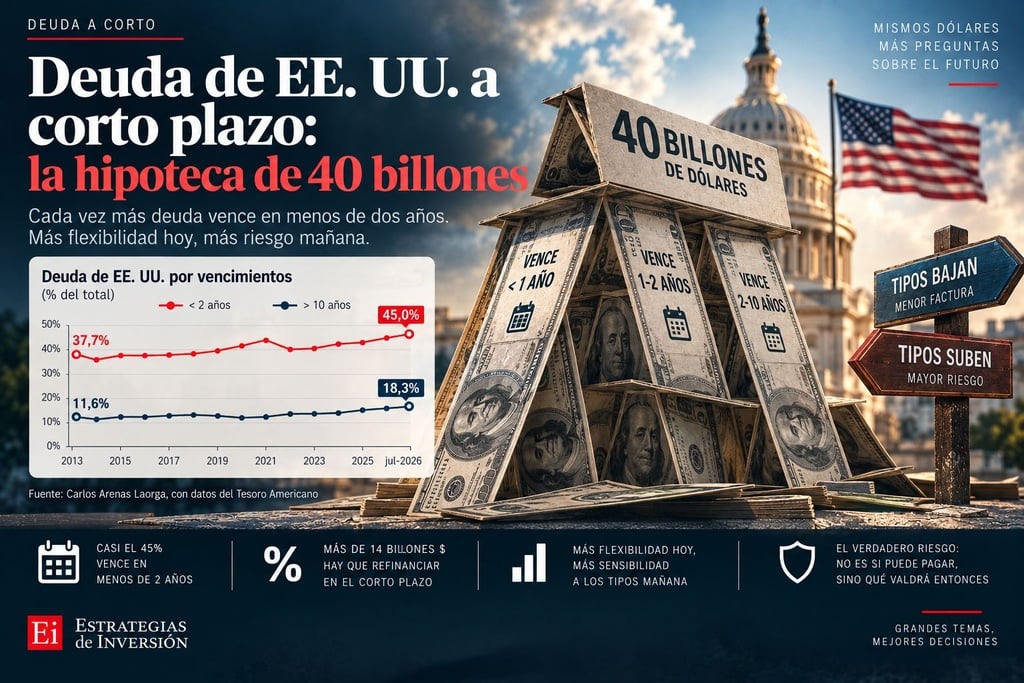
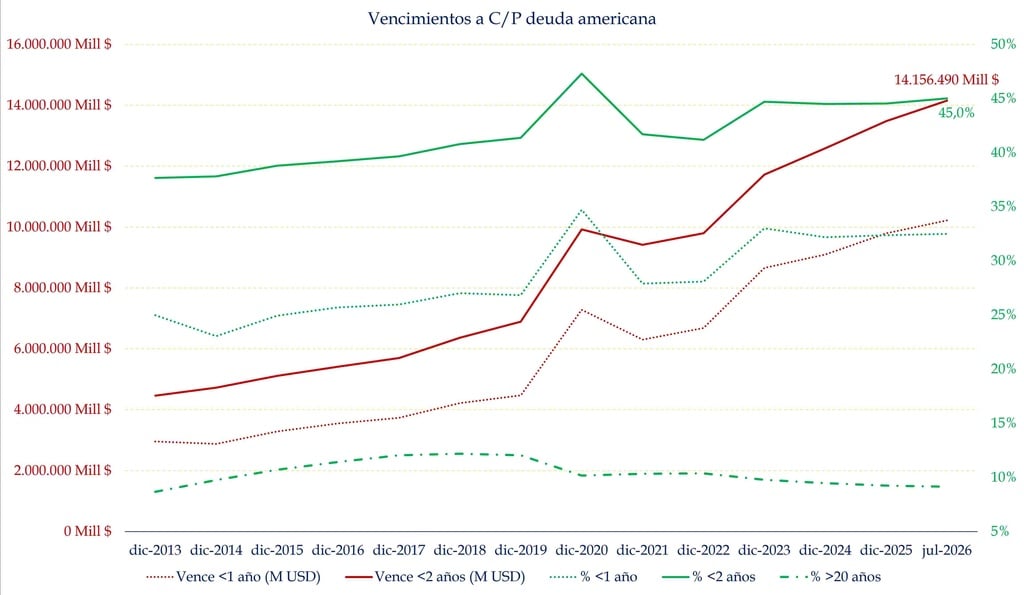
Este es el sexto artículo de La gran apuesta de Estados Unidos: deuda, dólar y el futuro del dinero (leer el anterior aquí). Ya hemos visto los 40 billones de deuda, el bono a 30 años por encima del 5% y las recompras de Scott Bessent. Ahora toca mirar un gráfico muy importante que ya ilustré en el anterior artículo como aperitivo. Casi 14,1 billones de dólares de deuda estadounidense vencen en menos de dos años.
Fuente: Carlos Arenas Laorga, con datos del Tesoro Americano
La cantidad total de deuda impresiona. Pero para entender el riesgo financiero importa mucho cómo está repartida en el tiempo.
A finales de 2013, aproximadamente 4,5 billones de dólares de deuda estadounidense vencían en menos de dos años. En julio de 2026 hablamos ya de algo más de 14 billones.
Fecha | Vence <1 año (M USD) | % <1 año | Vence <2 años (M USD) | % <2 años | Vence >10 años (M USD) | % >10 años | Vence >20 años (M USD) | % >20 años |
dic-2013 | 2.961.546 | 25,0% | 4.464.635 | 37,7% | 1.380.028 | 11,6% | 1.029.078 | 8,7% |
dic-2014 | 2.883.836 | 23,1% | 4.729.070 | 37,8% | 1.566.181 | 12,5% | 1.222.028 | 9,8% |
dic-2015 | 3.290.578 | 24,9% | 5.116.990 | 38,8% | 1.702.617 | 12,9% | 1.414.210 | 10,7% |
dic-2016 | 3.549.617 | 25,7% | 5.416.474 | 39,2% | 1.838.237 | 13,3% | 1.578.079 | 11,4% |
dic-2017 | 3.733.145 | 26,0% | 5.704.177 | 39,7% | 1.972.153 | 13,7% | 1.732.544 | 12,1% |
dic-2018 | 4.218.821 | 27,0% | 6.367.797 | 40,8% | 2.126.408 | 13,6% | 1.904.186 | 12,2% |
dic-2019 | 4.474.431 | 26,8% | 6.897.076 | 41,4% | 2.313.295 | 13,9% | 2.009.451 | 12,1% |
dic-2020 | 7.284.370 | 34,7% | 9.921.454 | 47,3% | 2.809.188 | 13,4% | 2.134.260 | 10,2% |
dic-2021 | 6.304.608 | 27,9% | 9.417.728 | 41,7% | 3.529.991 | 15,6% | 2.332.978 | 10,3% |
dic-2022 | 6.687.870 | 28,1% | 9.802.235 | 41,2% | 4.060.657 | 17,1% | 2.472.160 | 10,4% |
dic-2023 | 8.659.792 | 33,0% | 11.725.195 | 44,7% | 4.524.860 | 17,3% | 2.565.806 | 9,8% |
dic-2024 | 9.104.370 | 32,2% | 12.586.154 | 44,5% | 5.017.524 | 17,7% | 2.678.421 | 9,5% |
dic-2025 | 9.798.038 | 32,4% | 13.484.363 | 44,6% | 5.503.239 | 18,2% | 2.800.386 | 9,3% |
jul-2026 | 10.223.571 | 32,5% | 14.156.490 | 45,0% | 5.750.243 | 18,3% | 2.876.572 | 9,1% |
Fuente: Carlos Arenas Laorga, con datos del Tesoro Americano
Parte del aumento es lógico porque la deuda total también se ha multiplicado. Lo interesante aparece cuando miramos los porcentajes.
En 2014, alrededor del 38% vencía en menos de dos años. Hoy estamos cerca del 45%. Y la deuda con vencimiento inferior a un año ha pasado de aproximadamente una cuarta parte del total a casiun tercio.
Es decir, Estados Unidos no solo debe mucho más. Una parte creciente de esa deuda tiene que volver al mercado relativamente pronto. Eso se llama riesgo de refinanciación.
Si conseguimos 300.000 euros al 3% fijo durante treinta años, el banco puede arrepentirse mañana, pero nosotros no. Los tipos pueden subir al 8%, la inflación puede dispararse o puede cambiar completamente el mercado hipotecario. Nuestro contrato sigue siendo el mismo. Eso es precisamente lo que proporciona la deuda de larga duración al emisor.
Estados Unidos puede emitir hoy un bono a treinta años y olvidarse de refinanciar ese principal hasta 2056. El problema es que esa tranquilidad cuesta actualmente más del 5%.
Una letra a corto plazo puede resultar más barata. Y existe, además, una demanda extraordinaria por parte de fondos monetarios, bancos y otros inversores que necesitan activos líquidos y prácticamente libres de riesgo. Financiarse corto tiene ventajas y no pocas, claro.
Pero ahora imagina la siguiente situación. Estados Unidos emite un billón de dólares al 4% durante un año. Paga 40.000 millones de intereses. Doce meses después tiene que devolver el billón. Evidentemente, el Tesoro no guarda ese dinero en una caja fuerte. Normalmente emite nueva deuda y con ella refinancia la anterior.
Si entonces puede hacerlo al 3%, estupendo. Pero si tiene que hacerlo al 6%, el coste anual pasa de 40.000 a60.000 millones. Y volvemos a empezar al año siguiente. Ahora multiplica este pequeño ejemplo por varios billones de dólares.
Ese es el peligro de una estructura de vencimientos demasiado corta, que cada decisión futura de tipos se traslada mucho más rápidamente a las cuentas públicas.
El Tesoro espera captar 739.000 millones de dólares netos entre julio y septiembre y otros 628.000 millones entre octubre y diciembre. Necesita flexibilidad para conseguir semejantes cantidades sin inundar permanentemente de bonos a treinta años un mercado que ya está exigiendo rentabilidades elevadas.
Esto es como la deuda en España (salvando las distancias). Yo me endeudo y que el que venga después que se coma el problema.
Ahora bien, si los tipos de interés caen con fuerza durante los próximos años, haberse financiado corto puede terminar siendo una magnífica decisión. Pero no parece que es lo que vayamos a ver.
Estados Unidos podría refinanciar esa deuda progresivamente a tipos menores en lugar de haberse comprometido durante treinta años a pagar más del 5%. Pero ocurre exactamente lo contrario si la inflación vuelve a repuntar.
Si la Reserva Federal tiene que mantener los tipos elevados —o incluso volver a subirlos—, una montaña de deuda de corto vencimiento hará que ese endurecimiento monetario llegue mucho más rápido al presupuesto federal.
Y entonces surge una cuestión todavía más delicada. Hasta ahora hemos tratado a la Reserva Federal como una institución que puede fijar los tipos necesarios para controlar la inflación independientemente de lo que suceda con las cuentas públicas.
Pero ¿qué ocurre cuando cada subida de tipos encarece rápidamente la refinanciación de varios billones de dólares del propio Estado? Ahí empiezan a cruzarse política fiscal y política monetaria. Y por eso se habla tanto de la independencia de la Fed.
Pero antes de esto, hay una pregunta latente (al menos así me surge a mí). Estados Unidos emite la moneda en la que está denominada su deuda. Tiene banco central y puede crear dólares. Entonces, ¿puede realmente quebrar Estados Unidos? Como decía Alan Greenspan, no. Técnicamente es cierto. Pero, aunque no se llame quiebra, puede hacer algo igual.
En efecto, quizá el mayor riesgo no sea que Estados Unidos no devuelva los dólares que debe. Quizá sea qué valdrán esos dólares cuando los devuelva. Lo veremos en próximos capítulos de esta saga.