Añadir Estrategias de Inversión en Google
Leer el anterior aquí
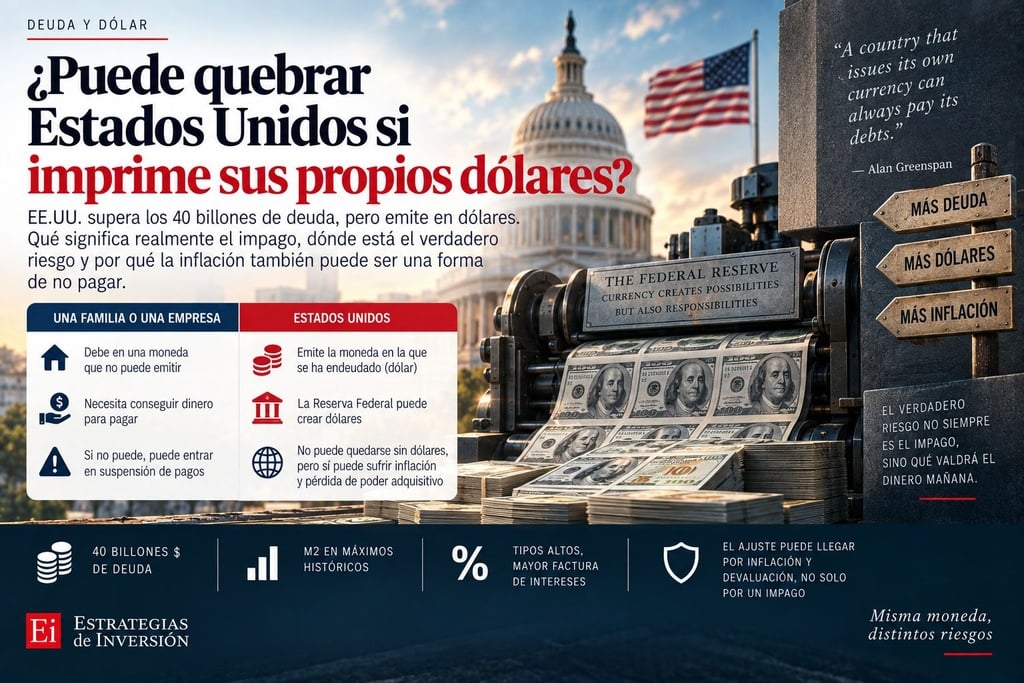
Ya sabemos que la deuda estadounidense supera los 40 billones de dólares, que una parte creciente vence a corto plazo y que refinanciarla resulta cada vez más caro. Ahora debemos preguntarnos qué significa realmente no poder pagar cuando el deudor emite la moneda en la que se ha endeudado.
Si debes 300.000 euros al banco, necesitas conseguir euros para devolverlos. Puedes trabajar, vender activos, pedir otro préstamo o recibir una herencia. Lo que no puedes hacer es fabricar euros legalmente en el salón de casa. Y eso sí lo puede hacer Estados Unidos con los dólares.
Detrás del sistema monetario estadounidense existe una Reserva Federal capaz de crear dólares —más exactamente, dinero base en forma de reservas bancarias—. El dinero no deja de ser un pasivo de la banca central.
Un Estado que debe grandes cantidades en una moneda extranjera puede encontrarse con un problema clásico de insolvencia. Estados Unidos no sufre esa restricción monetaria.
Puede faltarle disciplina fiscal. Puede perder credibilidad. Puede sufrir inflación. Pero no puede quedarse sin dólares de la misma manera que una familia, una empresa o un país endeudado en moneda extranjera.
Pero, una cosa es tener capacidad monetaria para pagar y otra que las instituciones permitan realizar el pago. O a qué precio.
Estados Unidos mantiene un límite legal de deuda aprobado por el Congreso. Si el Tesoro llega a ese techo, agota las medidas extraordinarias y no puede emitir nuevos títulos, podría verse obligado a retrasar pagos.
Por tanto, Estados Unidos puede hacer default. Pero no porque se hayan terminado los dólares.
A ver, la creación de dinero corresponde a la Reserva Federal. Y sus compras de las nuevas emisiones del Tesoro deben responder a sus objetivos de política monetaria, no a la financiación del déficit público.
Estados Unidos emite su propia moneda. Pero Estados Unidos no puede monetizar toda su deuda cuando quiera sin consecuencias.
Aquí está probablemente el riesgo que más debería preocupar de un estado endeudado en su propia moneda. El ajuste no necesita producirse mediante una suspensión de pagos. Puede producirse mediante inflación y depreciación del poder adquisitivo de la moneda.
Y esto nos devuelve al principio de esta serie de artículos. Hemos visto que la M2 estadounidense vuelve a crecer y supera los 23 billones de dólares. Hemos visto también una deuda superior a 40 billones y necesidades gigantescas de refinanciación.
Por separado, ninguna de esas cifras demuestra que vaya a producirse un proceso de monetización. Pero aquí estamos viendo que no solo están relacionadas, es que no se pueden entender unas sin las otras. De ahí que necesite tantos artículos para explicar el proceso.
Crear la unidad con la que pagas la deuda no elimina el coste económico. Puede trasladarlo desde el impago nominal hacia el valor de esa unidad.
Y ahí llegamos al siguiente problema. La Reserva Federal tiene como misión crear condiciones económicas para que el mercado laboral crezca de forma sostenible y preservar la estabilidad de precios. Pero Estados Unidos concentra cada vez más deuda en vencimientos cercanos, de modo que unos tipos elevados se trasladan más rápidamente a la factura del Tesoro.
¿Qué ocurre si la Fed necesita subir tipos para defender el dólar y controlar la inflación mientras el Gobierno necesita tipos bajos para refinanciar una montaña de deuda?
En el siguiente artículo entraremos en uno de los conceptos más importantes de toda esta serie: la dominancia fiscal, el momento en que la deuda empieza a condicionar la política monetaria.