Licenciado en Administración y Dirección de Empresas en el 2011, máster en economía de la Escuela Austriaca en 2012, y doctor cum laude en economía en 2016. Ha desempeñado funciones de investigación y docencia en la Universidad Villanueva y en la Universidad Carlos III de Madrid, así como en el Centro de Estudios Garrigues y en el IESE Business School.
Imparte clases de Entorno Económico Internacional y Economía Española y su investigación se ha centrado en la política económica y en la intervención del estado en la economía.
Su actividad profesional, centrada en la gestión de carteras y selector de fondos, la compatibiliza con su docencia en Villanueva y en el máster de Banca y Finanzas de Garrigues.
Ha publicado los libros de \»La valentía de la ignorancia, economía de sobremesa\», \»De Ahorrador a Inversor\», y \»11 preguntas incómodas sobre política económica\», y colabora semanalmente con medios de comunicación.
LinkedIn de Carlos Arenas
La inflación tiene la habilidad de conseguir que seamos más pobres sin que necesariamente ganemos menos dinero. Pero quien sale beneficiado es Hacienda. Mientras el estado se prepara para afrontar una factura adicional de unos 8.200 millones de euros por la revalorización de las pensiones en 2027, la falta de actualización de los tramos del IRPF podría proporcionar una recaudación extraordinaria cercana a los 4.400 millones anuales, según unos sencillos cálculos. Y no hace falta aprobar ninguna subida de impuestos para conseguirlo…
La inflación no solo encarece la cesta de la compra. También tiene consecuencias directas sobre las cuentas públicas. Y una de las más importantes llegará en enero de 2027, cuando las pensiones vuelvan a actualizarse conforme al IPC.
¿Y si uno de los mejores momentos para invertir en Bolsa llegase precisamente cuando más incertidumbre política existe? El próximo mes de noviembre, Estados Unidos celebrará sus elecciones de mitad de mandato, conocidas como midterms. Y aunque tradicionalmente estas citas electorales suelen generar nerviosismo entre los inversores, la historia nos dice que los años de elecciones de mitad de mandato suelen estar entre los más débiles para Wall Street, pero los meses posteriores han sido históricamente especialmente favorables. No es una impresión, sino de un patrón que aparece al analizar casi un siglo de rentabilidades del S&P 500. El artículo con los datos probablemente más completos sobre el S&P 500 y las elecciones lo vemos ahora.
¿Para qué asumir el riesgo de invertir en Bolsa cuando el bono estadounidense a diez años ofrece una rentabilidad superior a la de los beneficios del S&P 500? La pregunta parece bastante lógica. Y, sin embargo, la respuesta no es tan sencilla. Después de más de una década en la que las acciones ofrecían una rentabilidad por beneficios superior a la deuda pública estadounidense, la situación se ha dado la vuelta.
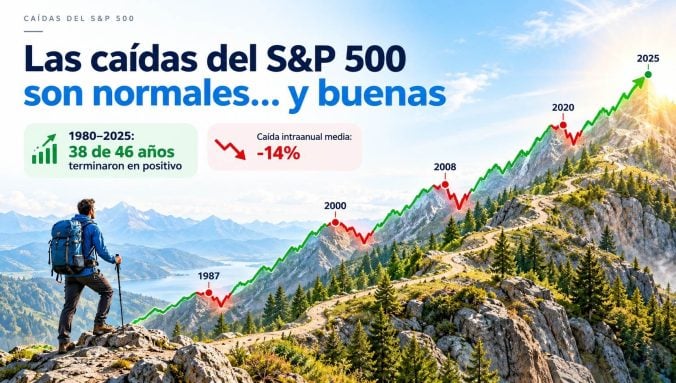
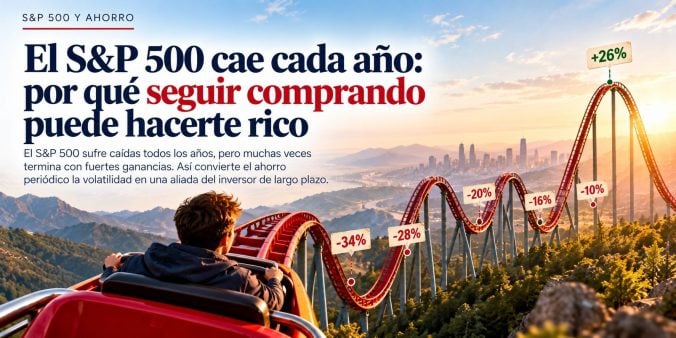
Una caída del 10% no es una anomalía, simplemente es parte del precio que hay que pagar por invertir en bolsa. El problema no es que el mercado caiga. Lo raro sería que no lo hiciera. Los datos del S&P 500 nos recuerdan que las caídas aparecen todos los años y, aun así, la mayoría termina con rentabilidades positivas.
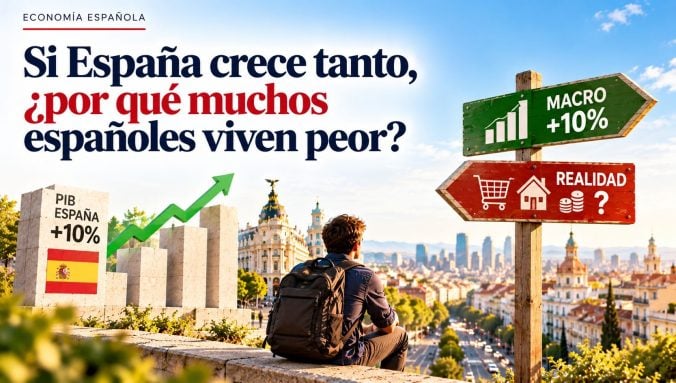
Hace unos días escuché a quien fuera mi codirector de tesis realizar una exposición sobre por qué los datos macroeconómicos de España son buenos y, sin embargo, la realidad de muchos españoles difiere tanto de esos mismos datos. La explicación me pareció muy buena y, con algunas modificaciones y añadidos personales, me lanzo a explicarlo en este artículo.
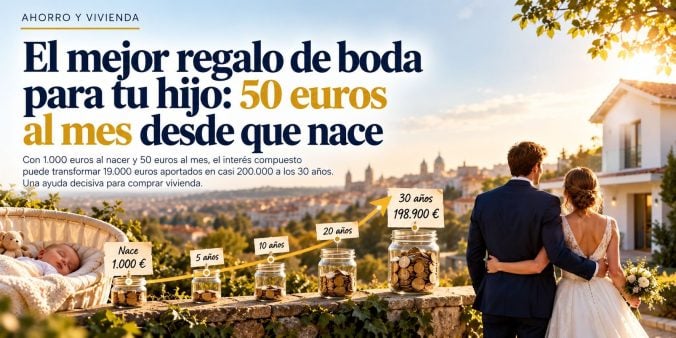
El mejor regalo de boda para tu hijo no se compra la semana antes de la ceremonia, sino el día que nace. La idea es insultantemente sencilla: 1.000 euros al nacer y 50 euros al mes. Ni un coche, ni un viaje, ni un cheque. Tiempo. Ese es el verdadero regalo. Porque, invertido durante 30 años, ese pequeño esfuerzo familiar puede convertirse en una ayuda enorme para uno de los mayores problemas de los jóvenes españoles: poder acceder a una vivienda.
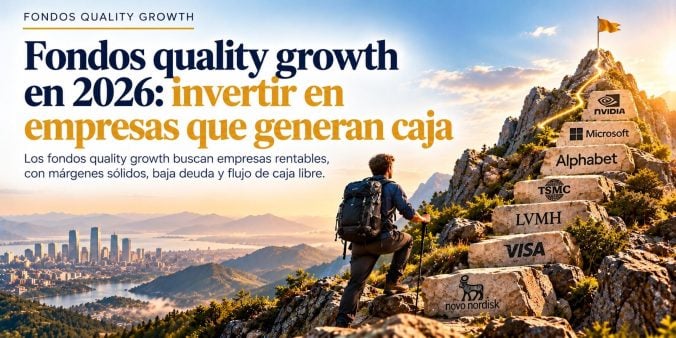
¿Qué preferirías comprar? ¿una empresa que gana mucho dinero sobre el papel o una que, además convierte esos beneficios en caja? Parece una pregunta sencilla, pero explica bastante bien qué hay detrás de la inversión en compañías de calidad. Porque un ROE elevado queda fenomenal en una presentación. El problema es que, por sí solo, no nos dice si el negocio es realmente bueno.
¿Sabes cuántos años ha sufrido una caída el S&P 500 desde 1928? Todos. Absolutamente todos. Incluso en algunos de los mejores años de su historia hubo momentos en los que el inversor vio números rojos en su cartera. Para ganar mucho dinero a largo plazo hay que acostumbrarse a perder dinero muchas veces por el camino.
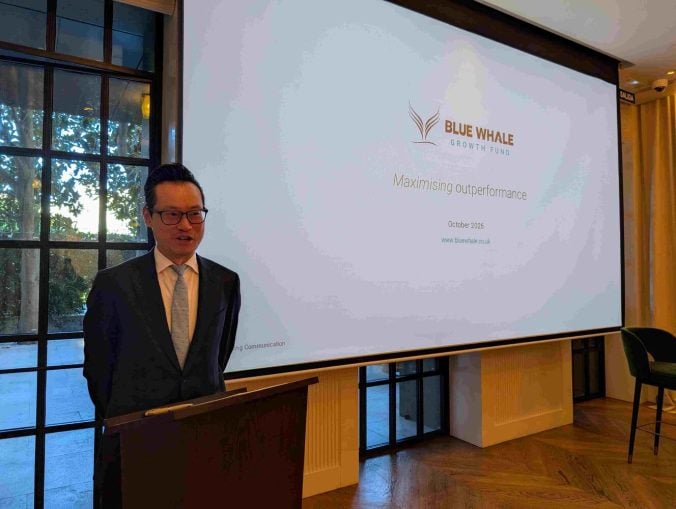
En un entorno de mercado con mucho ruido macroeconómico, la volatilidad y la IA, conversar con Stephen Yiu, gestor del Blue Whale Growth Fund, resulta una experiencia enormemente esclarecedora. Quizá nuestra charla fue un poco larga, pero merecía la pena estar con un gestor con este track record.