Añadir Estrategias de Inversión en Google
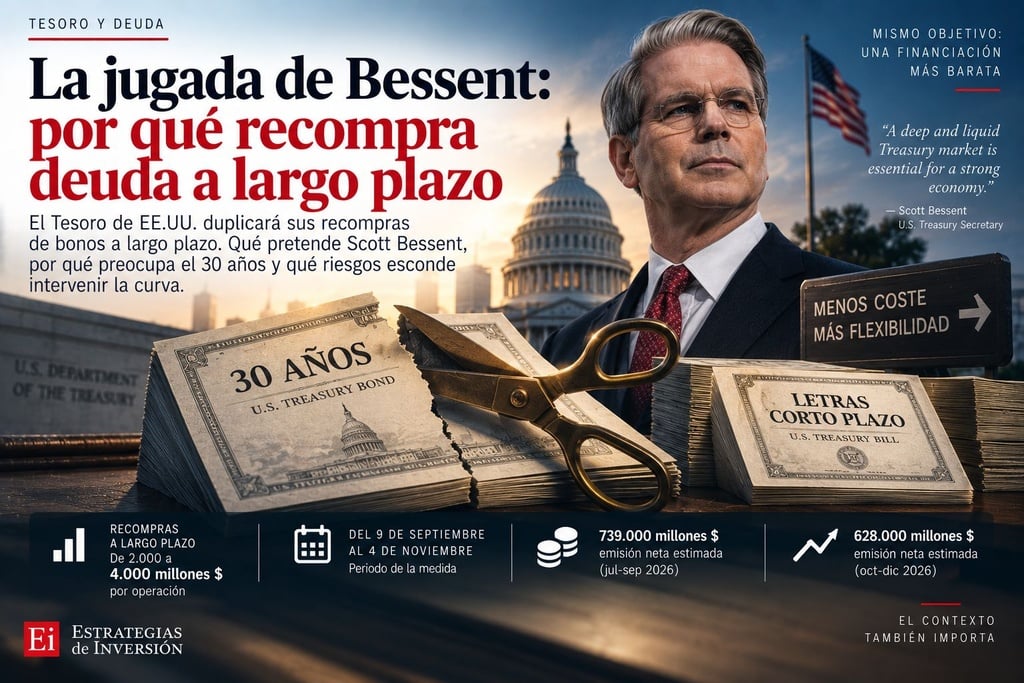
En el artículo anterior de esta serie, La gran apuesta de Estados Unidos: deuda, dólar y el futuro del dinero, vimos que el problema no es únicamente cuánto debe el país, sino a qué precio debe refinanciarlo. Ahora entra en escena Scott Bessent porque el Tesoro ha decidido duplicar, como mínimo, el tamaño de sus recompras de determinados bonos a largo plazo desde el 9 de septiembre. Oficialmente busca mejorar la liquidez. La pregunta es por qué ahora y precisamente en el tramo que más está sufriendo.
Conviene explicarlo bien porque una recompra de deuda pública puede sonar más misteriosa de lo que realmente es. El Tesoro estadounidense emite un bono a treinta años. El inversor lo compra y después puede negociarlo en el mercado secundario. Con el paso del tiempo aparecen nuevas emisiones y determinados bonos antiguos pueden perder liquidez: se compran y venden menos y existe mayor diferencia entre los precios a los que compradores y vendedores están dispuestos a operar.
El Tesoro comenzó hace tiempo a realizar recompras para mejorar ese funcionamiento. La novedad llegó el 19 de agosto. El Departamento del Tesoro anunció que las operaciones destinadas a proporcionar liquidez en bonos nominales con vencimientos entre 10 y 20 años y entre 20 y 30 años pasarán de un máximo de 2.000 millones de dólares por operación a, como mínimo, 4.000 millones.
La medida comenzó el 9 de septiembre y permanecerá vigente hasta el 4 de noviembre, cuando tendrá lugar el siguiente anuncio trimestral de refinanciación.
No hablamos, por tanto, de comprar 40 billones de deuda ni de resolver el problema fiscal estadounidense. La escala resulta diminuta frente al tamaño del mercado.
La versión del Tesoro es que son operaciones de liquidity support. Bessent sostiene que algunos bonos de largo plazo están negociándose en mercados relativamente menos líquidos y que el Tesoro recibe suficiente oferta de títulos de buena calidad como para ampliar las operaciones.
Un mercado de deuda pública profundo y líquido es enormemente valioso para Estados Unidos. Si comprar o vender grandes cantidades de Treasuries resulta sencillo, los inversores exigirán una compensación menor por mantenerlos. Si aparecen problemas de liquidez, esa prima puede aumentar.
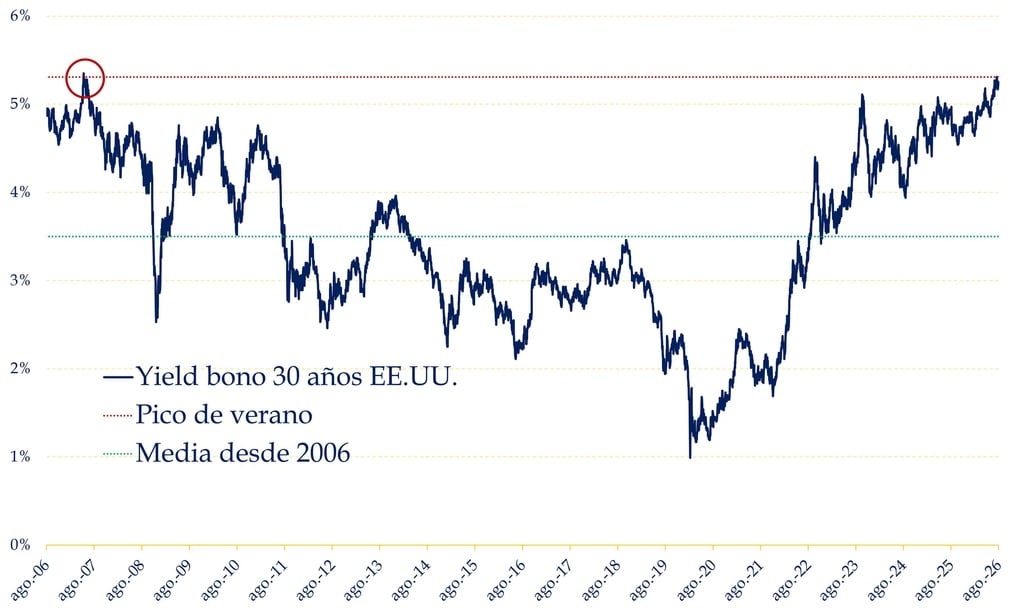
Pero existe otra lectura. Volvamos al gráfico del artículo anterior.
Fuente: Carlos Arenas Laorga
La rentabilidad del bono a treinta años ha vuelto a situarse alrededor del 5,2%-5,3%. El precio, por tanto, ha caído. Y justo entonces el Tesoro anuncia que aumentará sus compras precisamente en los segmentos 10-20 años y 20-30 años.
Bessent insiste en que no pretende fijar el precio de los bonos. En una entrevista posterior defendió que las recompras buscan gestionar la volatilidad y la liquidez, no establecer artificialmente dónde deben cotizar los tipos.
Pero a mí me parece, como poco, sospechoso. Amortizar deuda al 5,2% y emitir otra de corto plazo mucho más barata. Es decir, abaratar la financiación del Tesoro a cambio de devolver más rápido la deuda. Y, en efecto, los plazos de deuda se están acortando.
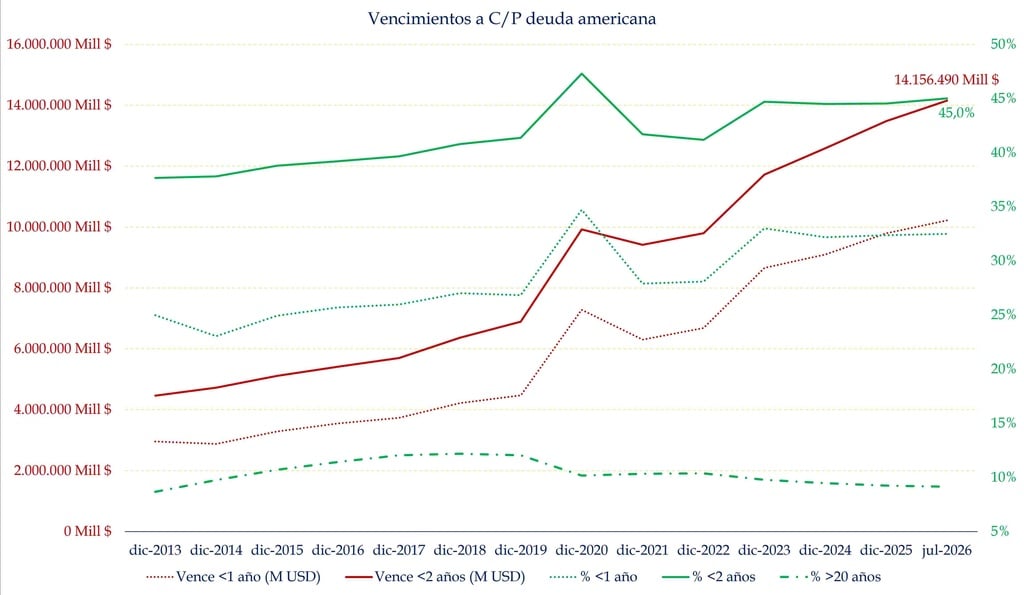
Fuente: Carlos Arenas Laorga, con datos del Tesoro Americano
Si aparece un comprador adicional cuando los bonos largos caen, aumenta la demanda. Y, a igualdad de circunstancias: más demanda → mayor precio del bono → menor rentabilidad.
Por eso han aparecido críticas que consideran que estamos pasando gradualmente de gestionar la liquidez a intentar gestionar el precio de la deuda.
No podemos afirmar que ese sea el verdadero objetivo. Pero el efecto económico va en esa dirección. Insisto, pueden decir lo que quieran que a mí me parece muy sospechoso. Y creo que motivos para ser suspicaces, los hay de sobra.
Pero esto no es un QE, ojo. Cuando la Fed realiza expansión cuantitativa puede crear nuevas reservas bancarias y comprar activos, expandiendo su propio balance. El Tesoro, en cambio, gestiona sus propios activos, caja y pasivos. Recomprar un bono no implica automáticamente crear nuevo dinero.
Tampoco deberíamos decir que cada bono a treinta años recomprado se está sustituyendo por una letra a tres meses. Las operaciones no funcionan como un intercambio mecánico de un título por otro.
El Tesoro prevé financiar 739.000 millones de dólares netos en el trimestre julio-septiembre y otros 628.000 millones entre octubre y diciembre.
Por tanto, aunque no exista un canje directo bono largo por letra corta, la estructura de financiación estadounidense importa cada vez más.
Pero el alivio de hoy puede ser el riesgo de mañana. Supongamos que financiarse durante treinta años cuesta más del 5%, mientras hacerlo a corto plazo resulta inicialmente más barato.
La tentación es evidente. Pero el tipo largo tiene una ventaja extraordinaria para el deudor: queda fijado durante décadas. Una deuda que vence dentro de seis meses o un año habrá que refinanciarla otra vez. Y después otra. Y después otra.
Por eso la estrategia del Tesoro no puede analizarse únicamente preguntando cuánto paga Estados Unidos hoy. También debemos preguntar cuándo tiene que volver a pedir prestado ese dinero.
La proporción de deuda estadounidense con vencimiento inferior a dos años ha aumentado de forma considerable durante la última década. Vuelve a mirar el gráfico o la tabla.
En el próximo artículo veremos por qué esto convierte una parte creciente de la deuda estadounidense en algo parecido a una gigantesca hipoteca a tipo variable. Una hipoteca de 40 billones de dólares.