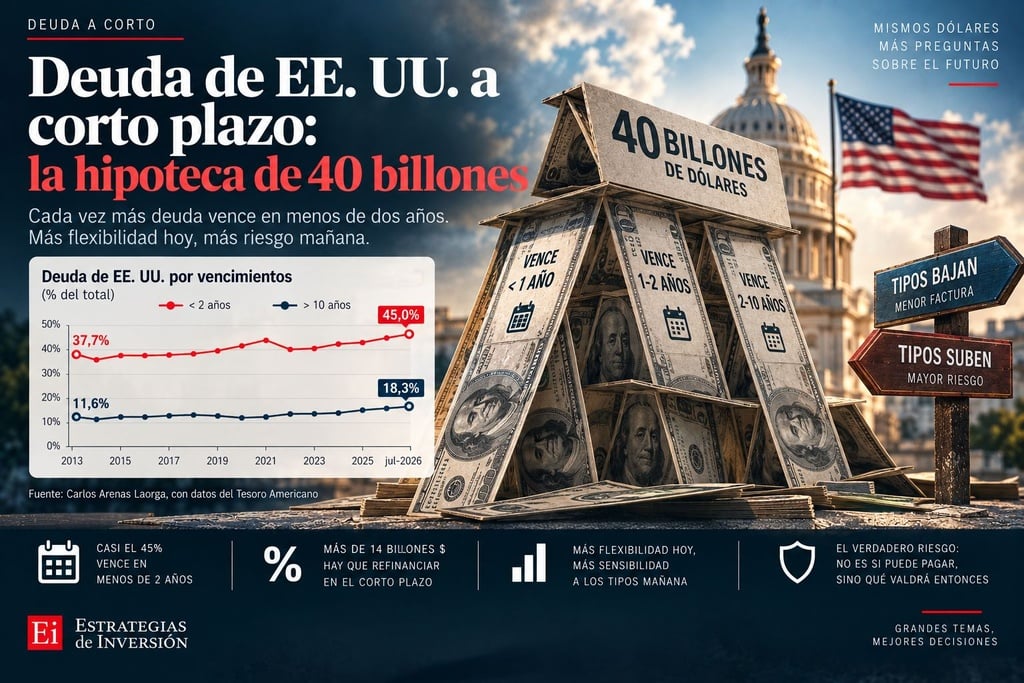
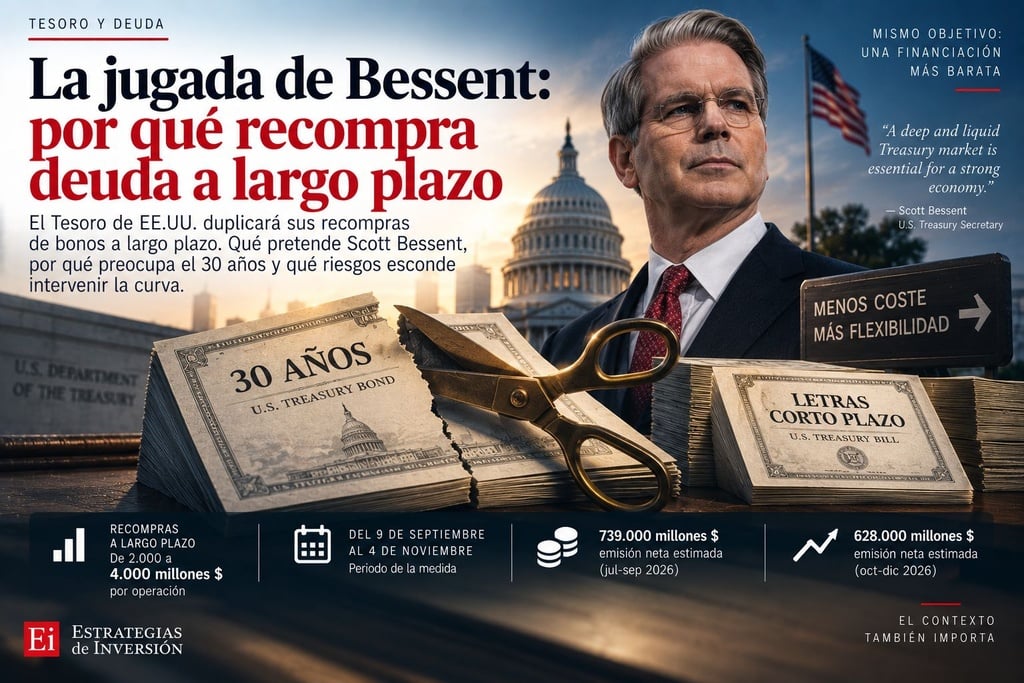
¿Qué preferirías: una hipoteca al 5% durante treinta años o una al 4% que tienes que renegociar cada doce meses? La segunda parece más barata. Hasta que llega el momento de renovarla y el banco te pide un 6%. Estados Unidos se enfrenta, salvando las distancias, a una decisión parecida.
La ruptura de resistencias del sector tecnológico estadounidense abre la puerta a un avance mínimo del 12,42 %, pero no todas sus temáticas ofrecen el mismo atractivo. Filtramos el sector con nuestro Índice de Selección de Activos (ISA) y, junto a los semiconductores, destacamos las compañías para los que busquen un grado más de diversificación dentro del sector tecnológico.
Estados Unidos tiene más de 40 billones de dólares de deuda y ha descubierto que financiarse al 5% durante 30 años resulta bastante menos divertido que hacerlo al 1%. Quinto artículo de la saga La gran apuesta de Estados Unidos: deuda, dólar y el futuro del dinero
Vytrus Biotech y Natac Natural Ingredients destacan dentro de BME Growth por la mejora de sus fundamentales, con crecimientos relevantes en ingresos, EBITDA y beneficio, además de una mayor capacidad para ganar escala. Dos pequeñas cotizadas con planes de expansión, diversificación internacional y proyectos de inversión que podrían seguir impulsando sus resultados en los próximos años.
Carlos A. Fernández, director de la plataforma xMDR de Prosegur Cybersecurity, división de ciberseguridad de Prosegur, habla en esta entrevista cómo está evolucionando la ciberseguridad, qué papel está jugando la inteligencia artificial en los equipos de seguridad y por qué la soberanía tecnológica se ha convertido en una prioridad para las empresas.
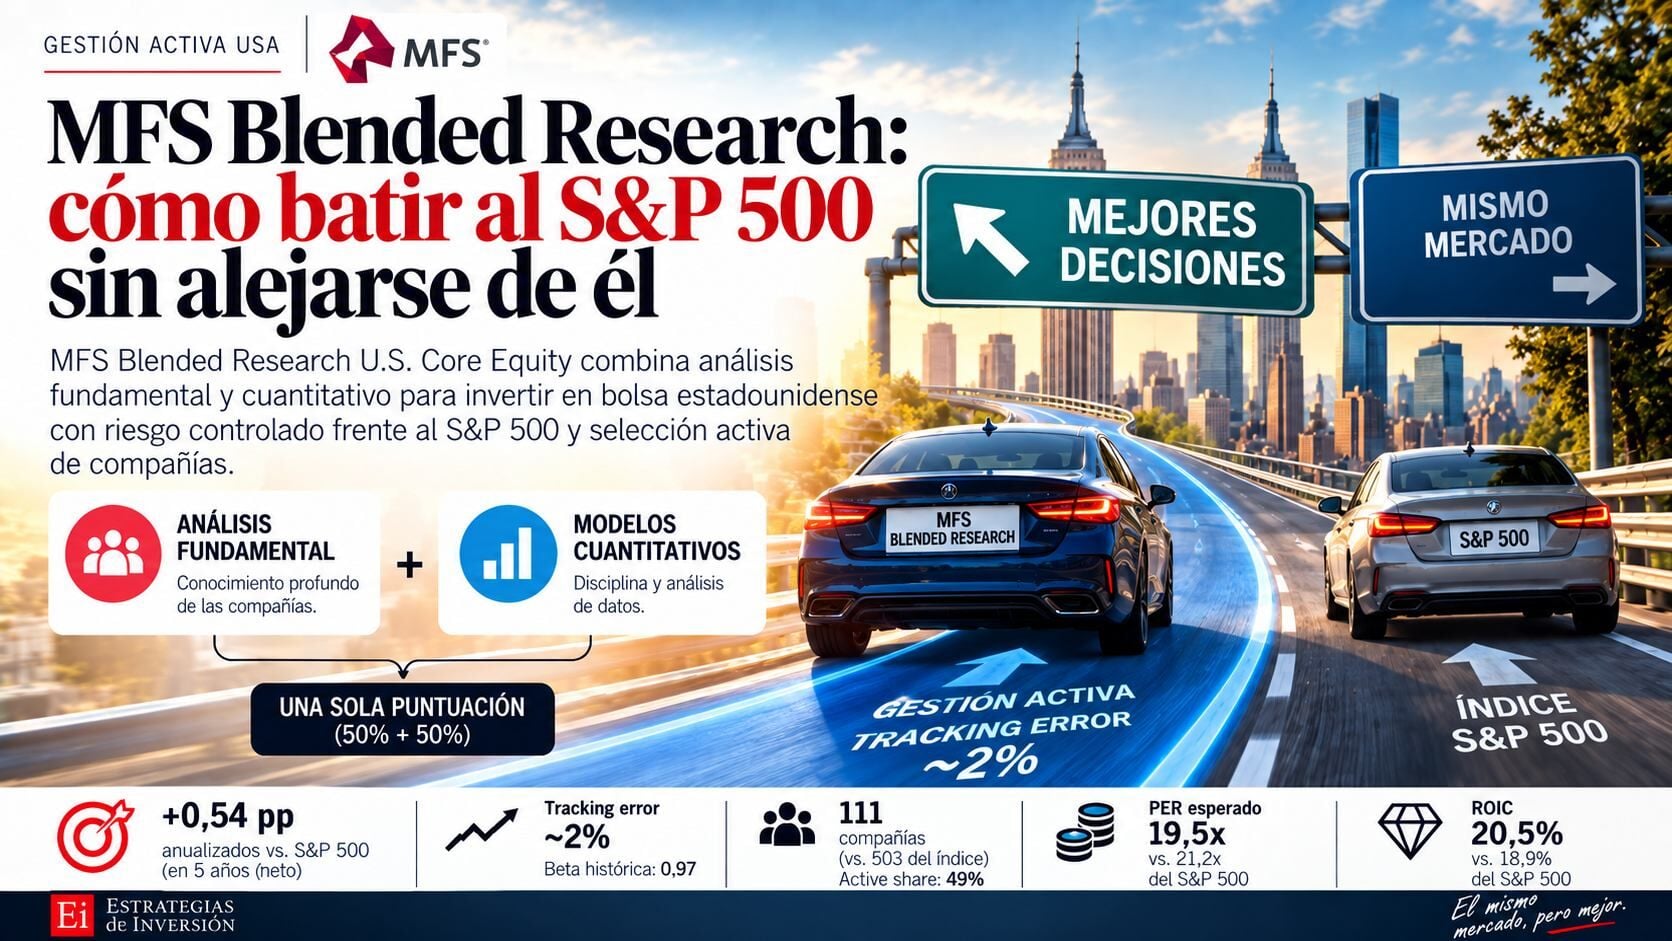
¿Se puede hacer gestión activa sobre el S&P 500 sin convertir la cartera en algo completamente distinto al índice? Se puede, sí. De hecho, esa es la propuesta de MFS Blended Research U.S. Core Equity: mantener la estructura de una cartera core de renta variable estadounidense, controlar cuánto se separa del mercado y reservar la gestión activa para aquello donde realmente pretende aportar valor, la selección de compañías.
Alfredo Avello, CFO de Ence, analiza el desempeño de la compañía durante el primer semestre de 2026 y repasa las principales palancas de crecimiento del grupo. En la entrevista, aborda la evolución del negocio de celulosa, el avance de las celulosas especiales, el Plan de Eficiencia y Competitividad, la reducción de deuda y el desarrollo de nuevas líneas de negocio en energías renovables, como el biometano y el calor industrial.
Los mercados afrontan un nuevo escenario marcado por tipos elevados, inflación, petróleo, geopolítica y el enorme volumen de inversión ligado a la inteligencia artificial. Ante este cambio de tablero, los gestores amplían el foco más allá de las grandes tecnológicas y encuentran oportunidades en bonos, Europa, materias primas, energía, industriales y small caps.
La verdadera innovación no está en la tecnología, sino en la disciplina para aplicarla. En sectores como la ingeniería, la construcción o el desarrollo inmobiliario, innovar significa transformar la manera de planificar, financiar, ejecutar y gestionar proyectos cada vez más complejos. La tecnología actúa como catalizador, pero el verdadero valor diferencial está en la capacidad de integrar conocimiento, procesos y visión estratégica para mejorar la eficiencia.
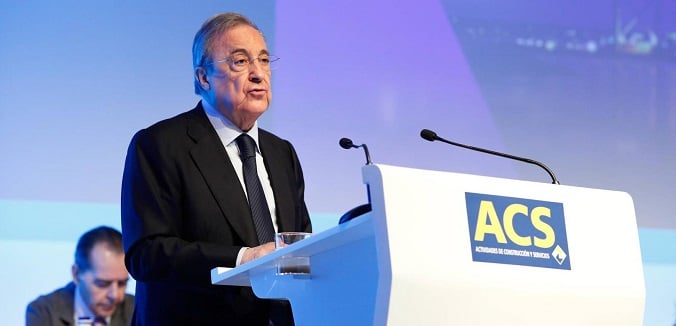
¿Cuál es la empresa más rentable de todos los tiempos en el Ibex? No lo sabía, pero sí: es ACS. La empresa fundada por Florentino Pérez y que controla él mismo o, al menos, es el accionista de referencia. Resulta curioso, pero no es ninguna primicia: si se lo preguntas a la propia Gemini, te contesta eso. Ofrece un 16% anualizada desde el inicio de los tiempos.
 Carlos A. Fernández
 Alfredo Avello