¿Y si uno de los mejores momentos para invertir en Bolsa llegase precisamente cuando más incertidumbre política existe? El próximo mes de noviembre, Estados Unidos celebrará sus elecciones de mitad de mandato, conocidas como midterms. Y aunque tradicionalmente estas citas electorales suelen generar nerviosismo entre los inversores, la historia nos dice que los años de elecciones de mitad de mandato suelen estar entre los más débiles para Wall Street, pero los meses posteriores han sido históricamente especialmente favorables. No es una impresión, sino de un patrón que aparece al analizar casi un siglo de rentabilidades del S&P 500. El artículo con los datos probablemente más completos sobre el S&P 500 y las elecciones lo vemos ahora.
El enquistamiento del conflicto en Oriente Próximo y el bloqueo del estrecho de Ormuz han desatado la mayor disrupción de suministro petrolero de la historia, manteniendo el crudo por encima de los 110 dólares y reactivando el endurecimiento monetario de los bancos centrales frente al repunte inflacionario. En un contexto marcado por la tensión en los inventarios de gas para el invierno y el rebote del mercado eléctrico ibérico por encima de los 150 euros/MWh, el sector energético equilibra el impacto de unos costes logísticos y de deuda al alza con la oportunidad estructural que plantea la avalancha de demanda eléctrica procedente de los centros de datos vinculados a la inteligencia artificial.
¿Para qué asumir el riesgo de invertir en Bolsa cuando el bono estadounidense a diez años ofrece una rentabilidad superior a la de los beneficios del S&P 500? La pregunta parece bastante lógica. Y, sin embargo, la respuesta no es tan sencilla. Después de más de una década en la que las acciones ofrecían una rentabilidad por beneficios superior a la deuda pública estadounidense, la situación se ha dado la vuelta.
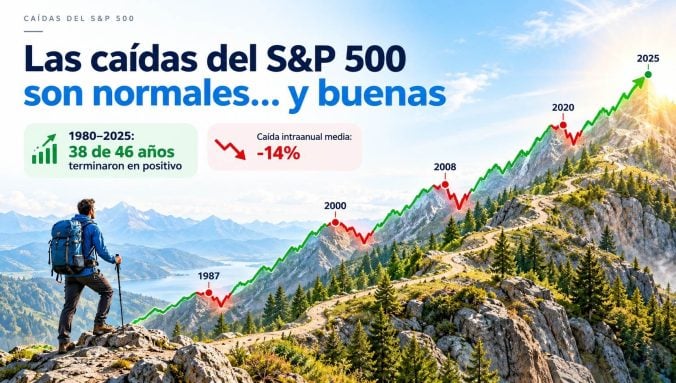
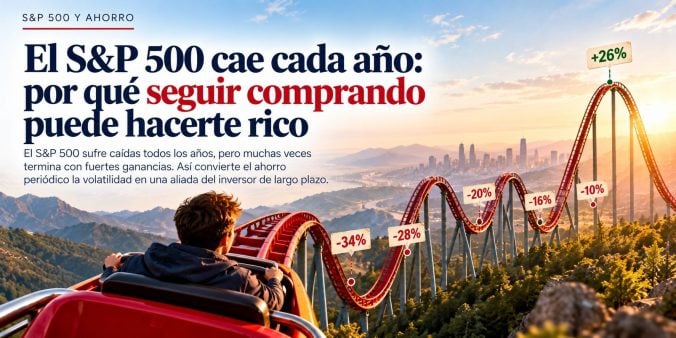
Una caída del 10% no es una anomalía, simplemente es parte del precio que hay que pagar por invertir en bolsa. El problema no es que el mercado caiga. Lo raro sería que no lo hiciera. Los datos del S&P 500 nos recuerdan que las caídas aparecen todos los años y, aun así, la mayoría termina con rentabilidades positivas.
Dominion e Izertis destacan por su transformación estratégica, la mejora de sus balances y unas valoraciones que aún presentan descuentos.
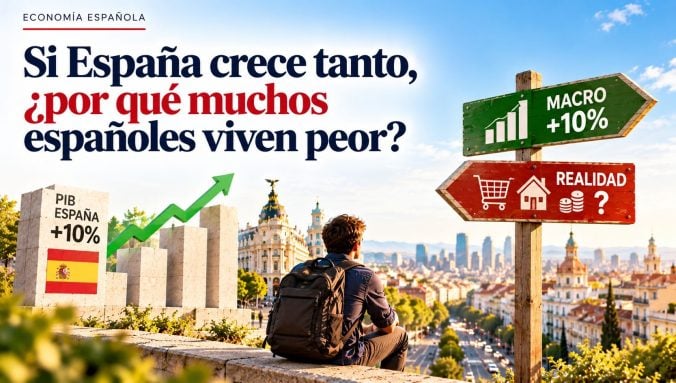
Hace unos días escuché a quien fuera mi codirector de tesis realizar una exposición sobre por qué los datos macroeconómicos de España son buenos y, sin embargo, la realidad de muchos españoles difiere tanto de esos mismos datos. La explicación me pareció muy buena y, con algunas modificaciones y añadidos personales, me lanzo a explicarlo en este artículo.
Making Science y NATAC refuerzan su apuesta por la internacionalización con dos modelos de negocio diferentes, pero un mismo objetivo de crecimiento. Ambas compañías de BME Growth amplían su presencia en mercados estratégicos mientras sus valoraciones fundamentales apuntan a un atractivo potencial de revalorización en Bolsa a largo plazo.
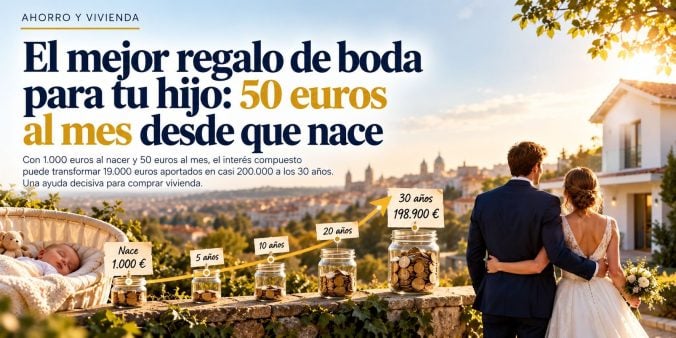
El mejor regalo de boda para tu hijo no se compra la semana antes de la ceremonia, sino el día que nace. La idea es insultantemente sencilla: 1.000 euros al nacer y 50 euros al mes. Ni un coche, ni un viaje, ni un cheque. Tiempo. Ese es el verdadero regalo. Porque, invertido durante 30 años, ese pequeño esfuerzo familiar puede convertirse en una ayuda enorme para uno de los mayores problemas de los jóvenes españoles: poder acceder a una vivienda.
¿Sabes cuántos años ha sufrido una caída el S&P 500 desde 1928? Todos. Absolutamente todos. Incluso en algunos de los mejores años de su historia hubo momentos en los que el inversor vio números rojos en su cartera. Para ganar mucho dinero a largo plazo hay que acostumbrarse a perder dinero muchas veces por el camino.
Alquiber, NBI Bearings y Clerhp presentan señales positivas según los indicadores Premium de Estrategias de Inversión y se sitúan en el radar de los inversores. Analizamos sus perspectivas, los soportes y resistencias clave y los niveles que podrían marcar sus próximos movimientos en Bolsa.