RESULTADOS DE APPLE
Añadir Estrategias de Inversión en Google
Apple cerró su tercer trimestre fiscal a junio de 2026 con una facturación de 109.417 millones de dólares, un 16,4% más que un año antes, y un beneficio neto de 29.789 millones, un 27,1% superior. El BPA diluido alcanzó 2,02 dólares, un 29% más que un año antes, aunque incorpora un efecto positivo de 0,11 dólares por devoluciones arancelarias. Sin ese extraordinario, el BPA queda en 1,91 dólares (+21,7%), ligeramente por encima de los 1,89 dólares que esperaba el consenso. Los ingresos también superaron la previsión del mercado, que se situaba en 108.650 millones.
La mejora de márgenes es el dato más relevante del trimestre. El margen bruto se situó en el 50,1%, frente al 46,5% del mismo periodo de 2025. Unos 2 puntos porcentuales proceden de la devolución de aranceles, de modo que el margen subyacente ronda el 48%. Por negocios, el hardware elevó su margen bruto hasta el 40,1% (34,5% un año antes) y Servicios se mantuvo en el 75,6%.
El beneficio operativo creció un 26,6%, hasta 35.695 millones, con un margen EBIT del 32,6% (30,0% en el tercer trimestre de 2025). La I+D subió un 32,3%, hasta 11.729 millones, y ya equivale al 10,7% de las ventas, reflejo de la apuesta por la inteligencia artificial.
El iPhone fue el motor del periodo, con 54.252 millones de ingresos (+21,7%). Le siguió el Mac, que se disparó un 28,7% hasta 10.352 millones gracias al MacBook Neo. Servicios facturó 30.739 millones (+12,1%), un ritmo que quedó por debajo de los 31.220 millones esperados. Además, la división registró su primer descenso secuencial desde 2022. Aun así, Servicios aporta el 28,1% de las ventas y el 42,4% del beneficio bruto del grupo.
Por geografías, el crecimiento fue generalizado. Europa (+22,4%) y Gran China (+22,4%) lideraron, seguidas del resto de Asia-Pacífico (+15,6%), Japón (+13,4%) y América (+11,1%).
En el acumulado de nueve meses, las ventas suman 364.357 millones (+16,2%), el beneficio neto 101.464 millones (+20,0%) y el BPA diluido 6,88 dólares (+22,4%), con un margen operativo del 33,6%.
BALANCE Y SOLVENCIA DE APPLE
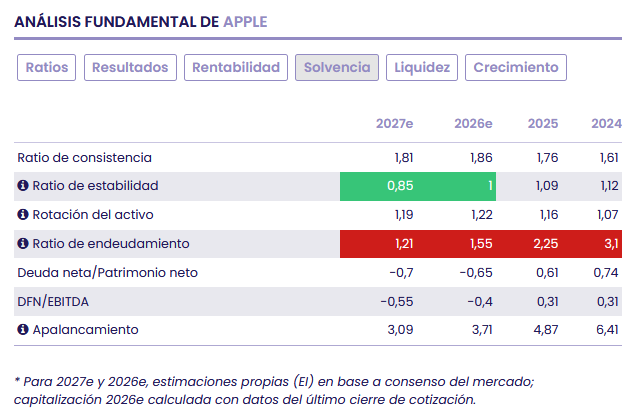
La deuda financiera bruta se redujo en 14.313 millones durante el ejercicio, hasta 84.344 millones. La posición de caja neta asciende así a 62.173 millones, casi el doble de los 33.763 millones de septiembre de 2025, lo que sitúa la ratio NFD/EBITDA en terreno negativo.
La generación de caja fue muy intensa. El flujo operativo de nueve meses alcanzó 116.996 millones (+43,1%). Con un CAPEX de 6.799 millones, un 28,2% inferior al del año anterior, el FCF se elevó a 110.197 millones (+52,5%), equivalente al 108,6% del beneficio neto del periodo. Parte de esa mejora procede del capital circulante y no tiene por qué repetirse. En el primer semestre, además, la compañía liquidó los 8.800 millones que quedaban pendientes del impuesto de repatriación de la reforma fiscal de 2017, un pago que ya no pesará en los próximos trimestres.
Dos partidas merecen seguimiento. Los inventarios casi se han duplicado desde septiembre, de 5.718 a 11.092 millones (+94%), lo que encaja con el acopio de componentes ante la escasez de memoria. Los activos intangibles han pasado de 11.093 a 20.342 millones, un incremento cuyo origen no se ha desglosado. El patrimonio neto sube un 45,8%, hasta 107.520 millones, y el fondo de maniobra vuelve a ser ligeramente positivo: la ratio de liquidez corriente se sitúa en 1,00x, frente a 0,89x al cierre del ejercicio anterior.
PERSPECTIVAS DE NEGOCIO PARA APPLE
El trimestre marca el cierre de una etapa. John Ternus, hasta ahora responsable de ingeniería de hardware, asumió como consejero delegado el 1 de septiembre de 2026. Tim Cook pasó a presidente ejecutivo y Art Levinson a consejero independiente coordinador. La primera gran cita de Ternus fue el evento del 9 de septiembre, en el que Apple presentó el iPhone 18 Pro y su primer modelo plegable, a la venta desde el 18 de septiembre. La primera lectura de demanda del nuevo ciclo será compleja, porque el lanzamiento de la gama se ha escalonado en tres fases.
En inteligencia artificial, el catalizador más esperado era la nueva Siri, presentada en la WWDC26. Su despliegue, sin embargo, queda limitado geográficamente: los obstáculos regulatorios retrasan su llegada a la Unión Europea y China, dos mercados que en el trimestre sumaron el 44% de las ventas.
El principal riesgo operativo a corto plazo es el coste de la memoria. La dirección describe la subida de precios de la DRAM como un episodio sin precedentes. Ese encarecimiento ha obligado a subir los precios de iPad y Mac, con un impacto en la demanda todavía por determinar. A ello se suman las restricciones de suministro, atribuidas en parte a una previsión de demanda que se quedó corta ante unas ventas de iPhone y Mac superiores a lo planificado. En paralelo, Apple negocia con Intel y Samsung para reducir su dependencia exclusiva de TSMC en la fabricación de chips.
En el plano legal, el frente más reciente es el veredicto del 26 de septiembre, por el que un jurado estadounidense condenó a Apple a pagar más de 5.700 millones de dólares a Taction. La cifra equivale a menos del 5% del FCF de nueve meses, aunque su impacto final dependerá de los recursos. En Servicios persisten la presión antimonopolio sobre el modelo de comisiones de la App Store y la debilidad del juego móvil.
OBJETIVOS Y PREVISIONES PARA APPEL
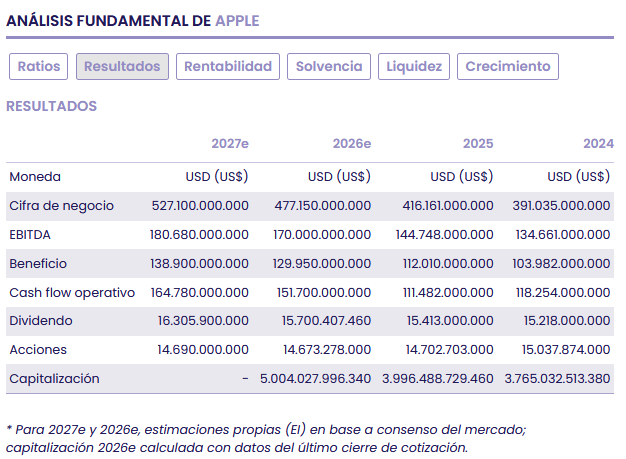
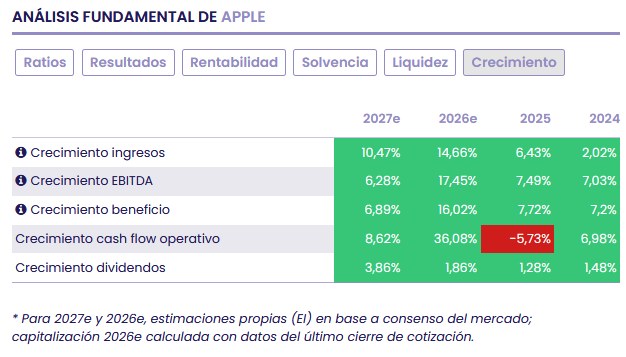
Para el cuarto trimestre fiscal, la dirección prevé un crecimiento de ingresos de entre el 9% y el 11% interanual y un margen bruto del 47% al 48%. La previsión se condiciona a que no cambie el marco arancelario vigente y a que no empeore el entorno macroeconómico. Sobre los 102.466 millones del cuarto trimestre de 2025, esa horquilla implica unas ventas de entre 111.700 y 113.700 millones. Sumadas a los nueve meses ya reportados, el ejercicio fiscal 2026 cerraría con una facturación de entre 476.000 y 478.100 millones, un crecimiento del 14,4% al 14,9% sobre los 416.161 millones de 2025.
La previsión quedó por debajo de lo que esperaba el mercado. Los analistas contaban con un avance del 12% en ingresos totales y del 17,6% en iPhone, mientras que la compañía anticipa para el iPhone un crecimiento de alrededor del 15%. El efecto divisa restará unos 2,5 puntos al crecimiento total del trimestre. En Servicios, la penalización cambiaria será de unos 5 puntos porcentuales en términos interanuales. El retroceso del margen bruto hacia el 47-48% se explica sobre todo por el encarecimiento de la memoria, que por sí solo supera el deterioro secuencial previsto, con el tipo de cambio en un papel secundario.
Nuestras previsiones para Apple
RETRIBUCIÓN AL ACCIONISTA DE APPEL
La retribución de Apple descansa sobre todo en la recompra de acciones. En los nueve primeros meses del ejercicio destinó 62.094 millones a recomprar títulos y 11.778 millones a dividendos. En total, 73.872 millones, el 67% del FCF generado. El número de acciones en circulación bajó un 1,1% desde septiembre, hasta 14.609 millones. Las acciones diluidas del trimestre se redujeron un 1,6% interanual, lo que impulsa por sí solo el crecimiento del BPA.
Con los resultados del segundo trimestre, el consejo aprobó un nuevo programa de recompra de hasta 100.000 millones. Se suma a los 63.800 millones que quedaban disponibles del plan anterior a 28 de marzo. El consejo elevó también el dividendo trimestral de 0,26 a 0,27 dólares, un 4% más.
El dividendo anualizado de 1,08 dólares supone un payout del 12,4% sobre el BPA de los últimos doce meses (8,73 dólares) y una rentabilidad por dividendo de apenas el 0,32% a los precios actuales. Para el accionista, el retorno relevante es el conjunto: sumando dividendos y recompras, la compañía devolvió en nueve meses cerca del 1,5% de su capitalización bursátil.
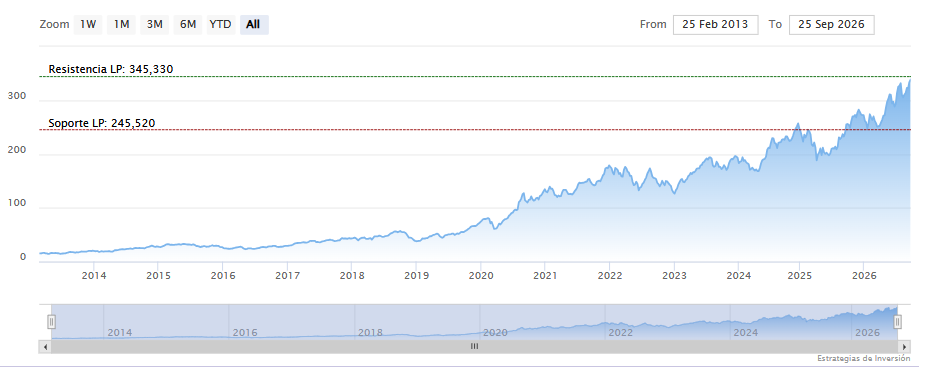
Cotización histórica de Apple
VALORACIÓN FUNDAMENTAL DE APPEL
Apple es una de las componentes de nuestra Cartera Tendencial.
En conjunto, Apple cotiza a múltiplos de compañía de crecimiento, pese a que la dirección anticipa una desaceleración de cinco puntos en el último trimestre del ejercicio y un retroceso del margen bruto subyacente por la memoria. La valoración descuenta tres cosas: que el ciclo del iPhone 18 y el plegable prolonguen el crecimiento de doble dígito; que la inflación de costes sea transitoria; que la nueva Siri reactive la renovación de dispositivos.
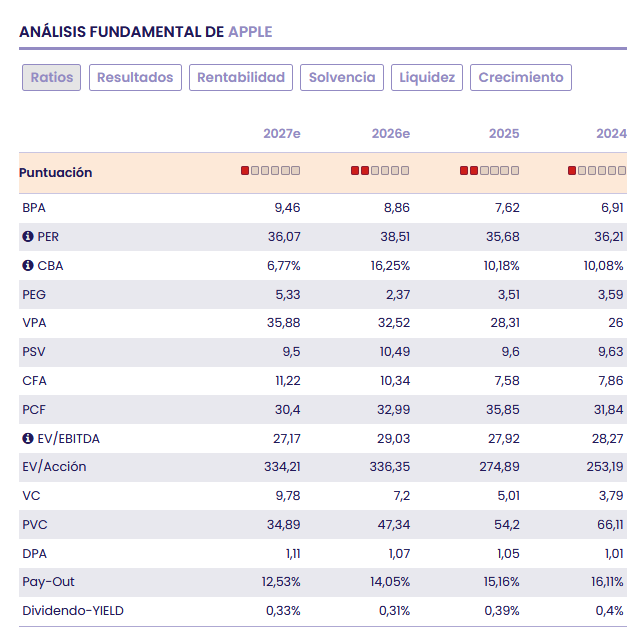
El colchón financiero es muy sólido. Aun así, a más de 38 veces beneficios, queda poco margen de error ante un ciclo de producto menos vigoroso, una normalización de Servicios o un encarecimiento prolongado de componentes. Los próximos puntos de control serán los resultados del cuarto trimestre fiscal y la previsión para el trimestre navideño, la primera bajo la dirección de Ternus.
Siguenos en nuestro canal de WhatsApp de Estrategias de Inversión
Estrategias de Inversión lanza su canal de WhatsApp, completamente gratuito para que los inversores puedan seguir los informes y análisis más interesantes de la jornada, así cómo novedades, cursos gratuitos, ideas de inversión de corto, medio y largo plazo.
Siguenos fácilmente en tu WhatsApp pinchando en este enlace.