Añadir Estrategias de Inversión en Google
Cuando una empresa cotiza en BME Growth obtiene ventajas pero también requiere compromiso y obligaciones. Este índice está dirigido a empresas que se encuentran en una fase de crecimiento en cualquier tipo de actividad comercial y permite acceder a financiación dentro del mercado de capitales. Mientras el BME Growth está orientado a empresas de menor tamaño, el mercado principal ofrece mayor visibilidad y acceso a una red más amplia de inversores.
BME Growth se posiciona como un gran aliado para el crecimiento empresarial. Según los datos de BME, las compañía de BME Growth y BME Scaleup multiplicaron por 10,8 sus ingresos agregados entre 2015 y 2025, con un crecimiento anualizado de la facturación del 26,9%.
Si bien saltar de un índice a otro no es tarea fácil, hay compañías que, gracias a un gran proceso de crecimiento, profesionalización del negocio y madurez empresarial han conseguido llegar al Mercado Continuo. En esta ocasión hablaremos de Arteche e Izertis, dos compañías que han ganado tamaño, visibilidad, financiación y una capacidad de crecimiento antes de dar el salto al mercado principal.
Arteche
Arteche, líder global en equipos y soluciones para el sector eléctrico, saltó al Mercado Continuo el 2 de febrero de este año, tras un periodo de cinco años en el BME Growth. Desde que la compañía es cotizada ha mostrado un crecimiento del 684,26%, desde los 3,95 euros por acción hasta los 29,70 euros actuales. El 2 de febrero, el valor se elevó hasta los 23,20 euros por acción, lo que indica que el título ha subido un 29,20% hasta hoy.
Según José Antonio González, analista técnico de Estrategias de Inversión, sostiene que “la cotización de Arteche (ART) desarrolla recientemente un proceso correctivo iniciado tras sus actuales máximos anuales, identificados a partir de los 46 euros por acción. La corrección citada, lejos de considerarla como un movimiento de debilidad, le permite (i) normalizar lecturas de extrema sobrecompra, así como (ii) mantener una proporcionalidad tanto en tiempo como en forma en comparación con todo el proceso alcista previo originado desde los mínimos del mes de abril del año 2025”.“Simultáneamente, el precio está frenando las caídas de las últimas semanas en el área pivote de los 27,5 euros y los 29,7 euros por acción, anterior resistencia ahora soporte, permitiendo al oscilador de momento MACD-v atisbar próximos cortes ascendentes”.
Arteche (ART) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración de José Antonio González.
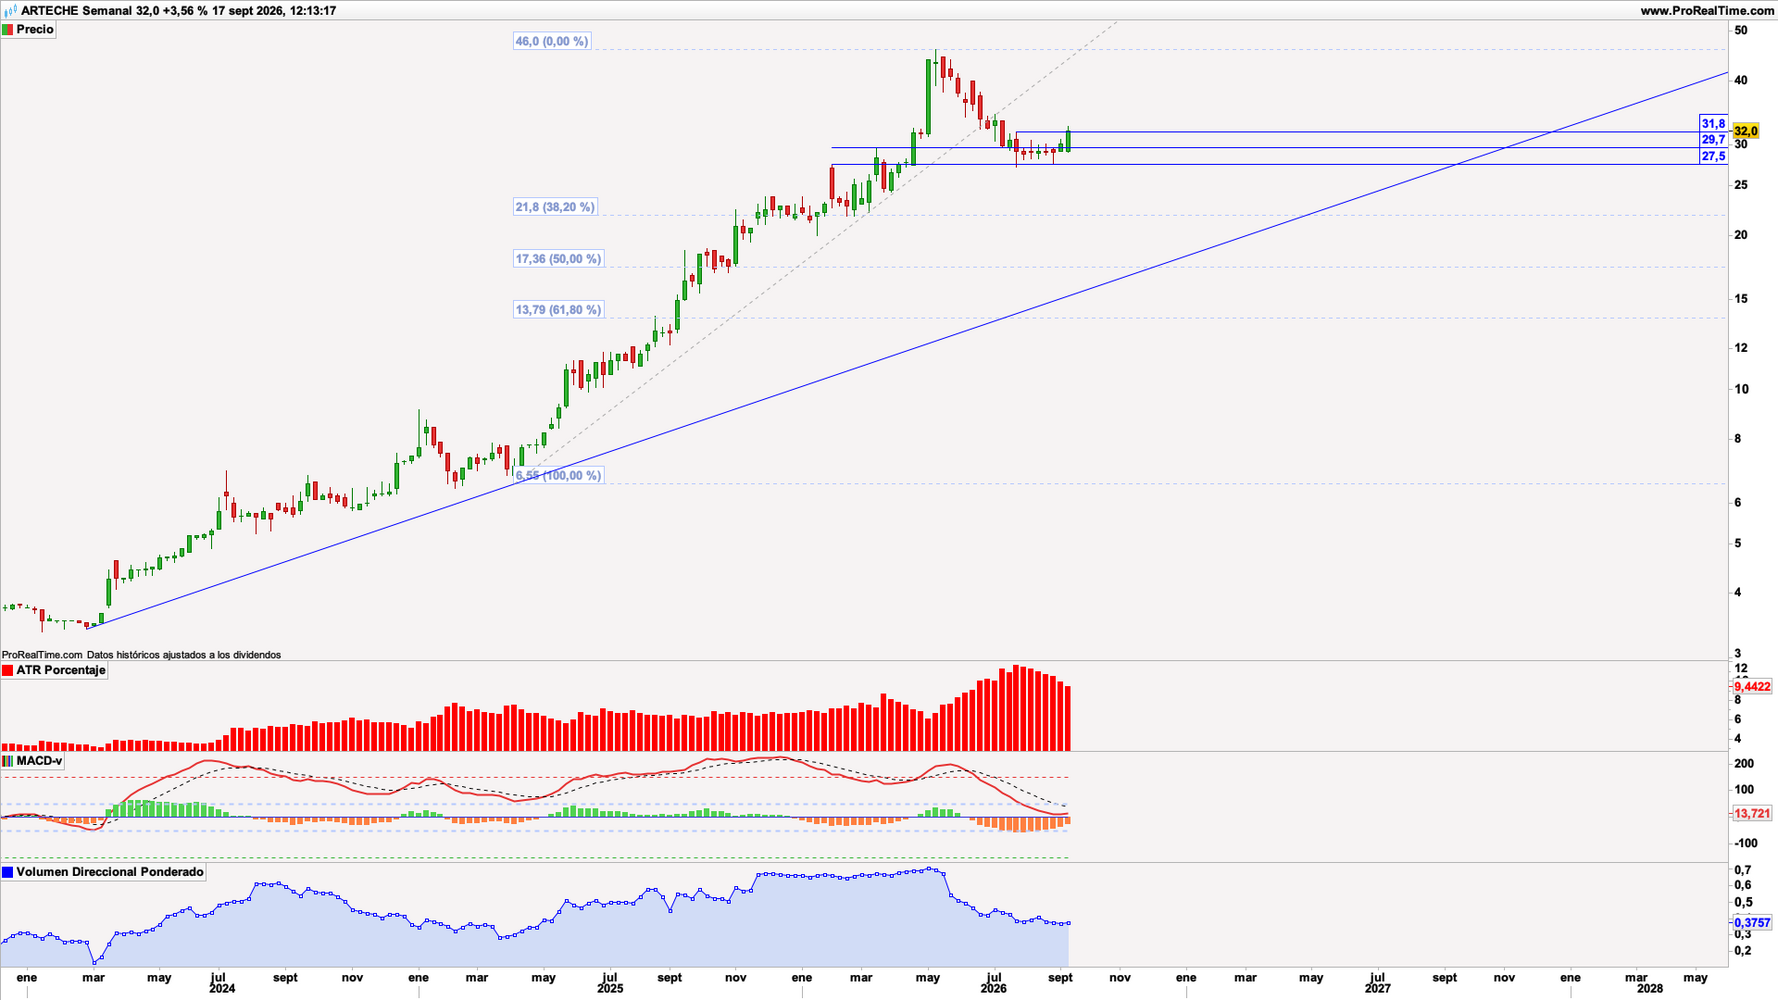
Según González, “si esto se produce y asistimos a un cierre semanal superior a los 31,8€ por acción, estamos ante señales chartistas y técnicas de un escenario de recuperación a corto y medio plazo, cuyo objetivo más ambicioso reside en la superación de sus actuales máximos anuales”.
En el plano fundamental María Mira, MFIA Analista fundamental de Estrategias de Inversión, Arteche cuenta con una buena gestión y posicionada en negocios con fuerte proyección de crecimiento, unidos a la transición energética, modernización y automatización de Redes eléctricas. Mira destaca los resultados que ha obtenido la compañía en los primeros seis meses del año, así como su solidez operativa, que han llevado a la compañía a revisar al alza sus guías anuales de ingresos y márgenes para el conjunto del ejercicio.
Con un BPA estimado de 0,88 euros por acción para el cierre del ejercicio, Arteche cotiza a hora a 34,3x PER, 29x PCF y 19xEV/EBITDA. Según Mira, la compañía no está barata, aunque subraya su proyección de crecimiento y un balance robusto que justifican los múltiplos.
Para Mira, la recomendación de Arteche es positiva para una inversión temporal de largo plazo.
La compañía se encuentra en los últimos meses de su Plan Estratégico “Energizing Futures Together”, y, tal y como destacó Ixone Vicente, CFO de Arteche, además de prepara el nuevo plan estratégico, la compañía se encuentra centrada en “integrar lo adquirido para capturar sinergias, invertir donde haya ventaja tecnológica y ejecutar nuestras operaciones con la excelencia que define a Arteche”. Tal y como se ha mencionado anteriormente los buenos resultados de los primeros seis meses del año han revisado al alza los objetivos de la compañía. Arteche contempla para el conjunto de 2026 alcanzar unos ingresos situados en el rango de los 565 y 590 millones de euros y un EBITDA de entre los 92,1 y 100,4 millones de euros.
Hasta junio, Arteche elevó un 44,3% su beneficio neto hasta los 30,6 millones de euros, mientras que su EBITDA aumentó un 29,2% hasta situarse en 51,1 millones. Las ventas crecieron un 10,7% hasta los 277,9 millones.
Izertis
Izertis, consultora tecnológica especializada en soluciones tecnológicas, dio el paso al Mercado Continuo el 4 de julio de 2025, después de seis años en el BME Growth. El precio por acción que se situaba en los 10,50 euros, registró subidas notables hasta los 12,95 euros por acción intradía, lo que supuso un aumento del 23,33%. Desde que empezó a cotizar con un precio por acción de 2,30 euros, la acción acumula una revalorización del 388%.
González resalta en su análisis que “la cotización de Izertis (IZER) acumula varias semanas consecutivas cotizando en las proximidades de niveles pivote estructurales o de largo plazo, concretamente nos referimos a la zona comprendida en torno a los 8,36 euros y los 8,04 euros por acción, aproximadamente, y que ha funcionado a lo largo de los años como anteriores resistencias que son ahora soportes” “Los niveles expuestos son muy importantes, no solamente porque son niveles vigentes desde hace años, lo son porque cuya perforación habilitará la reactivación del proceso bajista iniciado a partir de los actuales máximos anuales y, desde luego, eso no es lo que quieren el lado de las compras”.
Izertis (IZER) en escala semanal con volatilidad (gráfico central superior), MACD (gráfico central inferior) y actividad de contratación (ventana inferior). Fuente: ProRealTime y elaboración de José Antonio González.
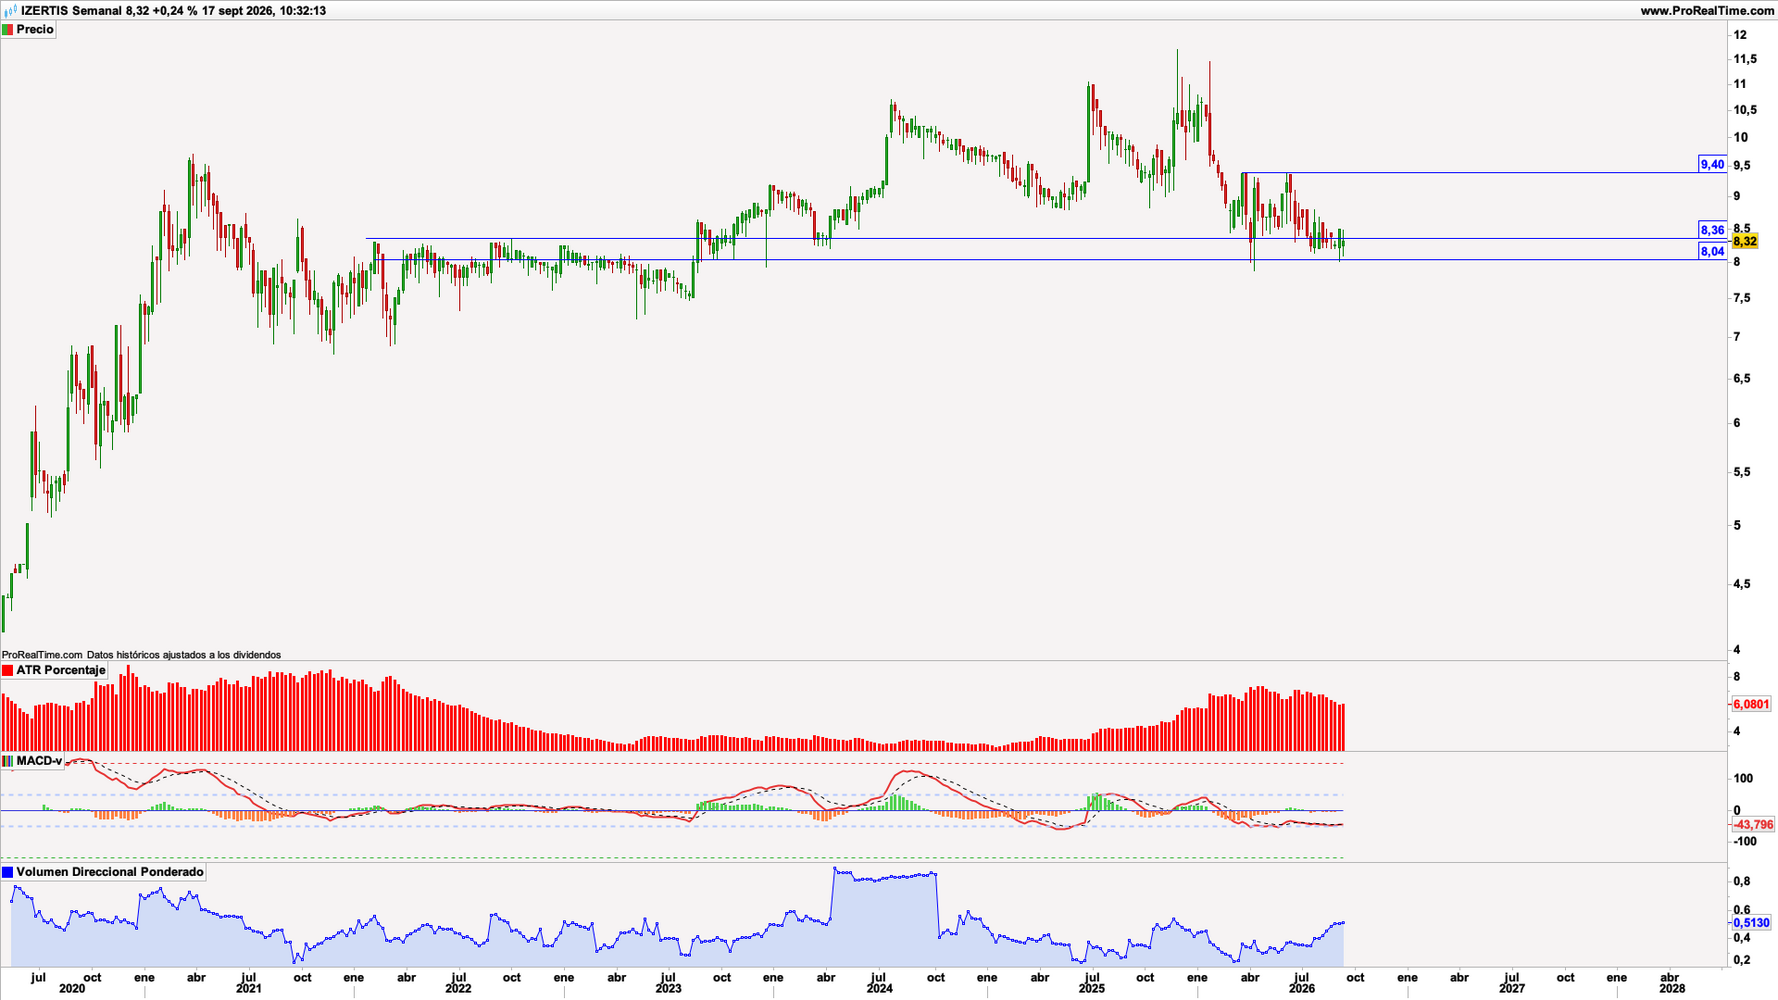
Para González, “un escenario positivo pasa, inevitablemente, por mantenerse por encima del área pivote citada, por lo que mientras esto siga vigente, los riesgos de corrección estarán acotados permitiendo a la demanda desarrollar un suelo con el que lanzar un ataque a la viabilidad de primeras resistencias importantes, como son los 9,4 euros por acción”.
Si observamos el análisis fundamental, Mira resalta el potencial de la compañía, así como la especialización en soluciones de transformación digital avanzada. Además, afirma que “mantiene una envidiable capacidad de crecimiento inorgánico mediante adquisiciones selectivas de nicho (roll-up) y una creciente proyección internacional”.
En cuanto a la financiación, la ampliación de capital de enero y la financiación vía deuda conseguida, proporcionan a Izertis una flexibilidad financiera inmejorable para acelerar nuevas integraciones bajo su Business Plan 2030, lo que fundamenta su potencial alcista.
Entre los riesgos, Mira detalla el aumento del gasto contable en amortizaciones derivado de operaciones M&A y el riesgo de inflación en los costes de talento técnico.
“Estimamos un BPA de 0,21 euros acción para el cierre de 2026, con PER de 29,6x y ratio de crecimiento PEG inferior a la unidad, por lo que está en terreno de infravaloración. EV/EBITDA en torno a 10,3x, con balance robusto y fuerte proyección de crecimiento en su cuenta de resultados”.
Su recomendación para Izertis es positiva para una inversión con horizonte temporal en el largo plazo.
El Business Plan 2030 de Izertis estima unos ingresos de 500 millones de euros y 65 millones de EBITDA. En términos de diversificación, la consultora seguirá fortaleciendo su presencia en EE UU, México, Panamá, Colombia, España, Portugal, Reino Unido y Suiza y ampliará su presencia en los países europeos como Alemania, Bélgica, Países Bajos y Luxemburgo.
En 2025, Izertis obtuvo un beneficio neto de 3,87 millones de euros, mientras que sus ingresos aumentaron un 20,9% hasta situarse en 166,9 millones. Por su parte, el EBITDA normalizado creció un 16,8% hasta los 24,14 millones y el margen EBITDA se situó en el 14,5%, una cifra que supera los objetivos de la tecnológica