Añadir Estrategias de Inversión en Google
Tres son los valores que el departamento de análisis fundamental de Estrategias de Inversión ha puesto sobre la mesa como nuevas incorporaciones al TOP de acciones de la bolsa española basadas en sus ratios más seguidas, desde el PER al PVC.
Banco Santander
Últimamente en todas las quinielas como uno de los grandes del Ibex 35 'renacidos'. Los vientos de cola que prometen las subidas de tipos para el sector bancario sí se equilibran con la potencial estanflación que parece perfilar el mercado de cara al futuro, con esos posibles efectos de segunda vuelta ante el encarecimiento del petróleo, y, sobre todo, los precios sostenidos por encima claramente de los 100 dólares por futuro del barril crudo.
María Mira, analista fundamental de Ei y autora de nuestro top de acciones españolas por fundamental, destaca entre las tres añadidas que la entidad financiera que dirige Ana Botín se ve impulsada "impulsado por su crecimiento estratégico en EE. UU. y la integración de activos sin dilución para el accionista".
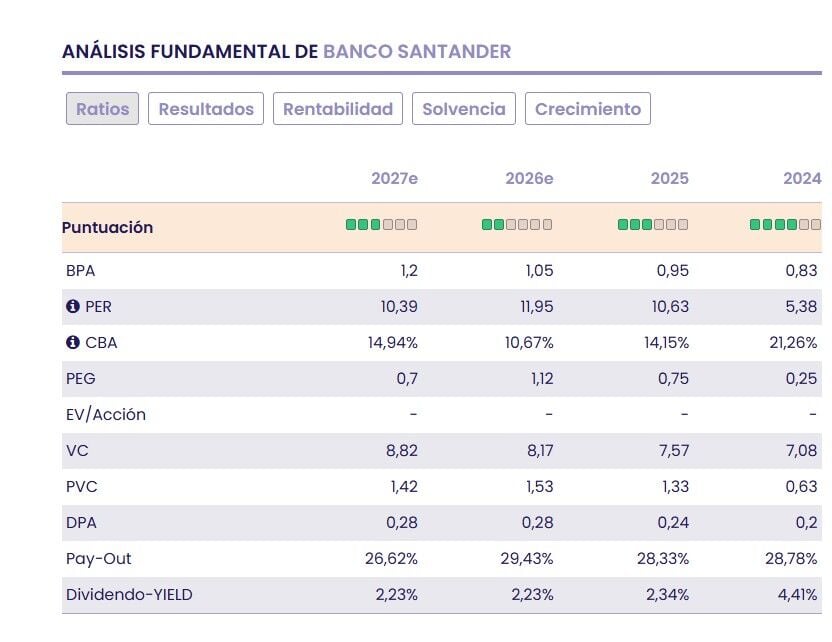
Santander además forma parte desde el pasado mes de junio de la cartera de inversión de Estrategias, que además esta semana ha cambiado de sesgo con solo dos componentes y amplia liquidez del 80% que se mantiene en el mercado. La entidad cántabra, con un 10% de la cartera, se mantiene junto a las acciones de Apple. Desde su incorporación a la cartera la subida para el valor es del 9,3%.
Para Antonio Castelo, analista de iBroker, Santander es atractivo por diversos factores como "su diversificación geográfica, el crecimiento de las comisiones y la mejora de la eficiencia. En el primer semestre incrementó alrededor de un 15% su beneficio ordinario y alcanzó un ROTE del 15,6%, además de mantener una política relevante de recompras de acciones que beneficia al accionista".
Mapfre
María Mira, destaca en el caso de la primera aseguradora de la bolsa española que se ve favorecida por el contexto de tipos de interés y una robusta solvencia.
Se trata de un valor fuerte en sus fundamentales que incluso ahora expande sus fronteras de mercado de cara a aprovechar todas las posibilidades que ofrece la IA, la Inteligencia Artificial. Y este verano ha entrado en Tuio, una compañía con apenas cinco años de vida con precios de mercado muy muy bajos en el sector gracias a su integración plena en ChatGPT. Y es que de ahí salen casi el 20% de sus clientes. Y Mapfre ha adquirido el 39% de su capital.
Y también ha adquirido , este verano de nuevo, la estadounidense Safety por la que pagó unos 300 millones y de la que espera liberar en torno a unos 100 millones gracias a varios factores, entre ellos la reordenación del reaseguro de la firma norteamericana.
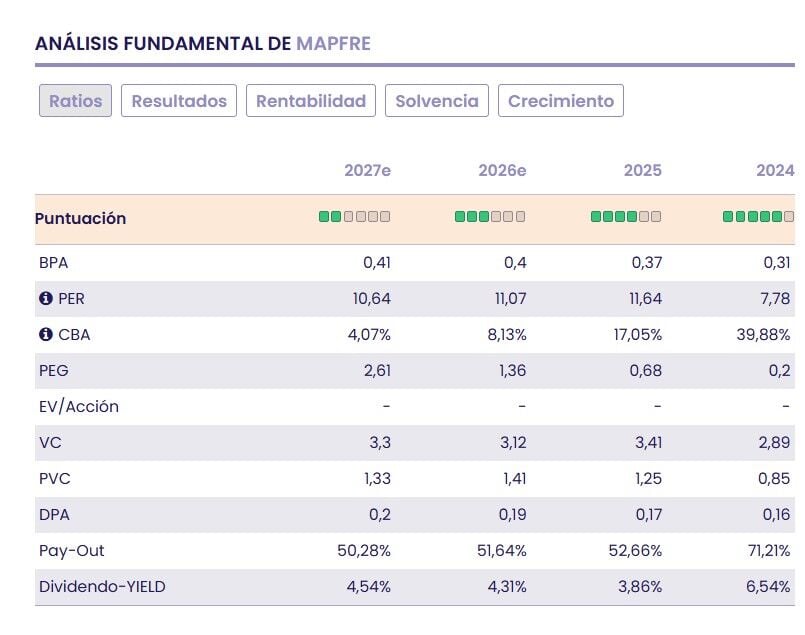
Un valor que, además, presenta también un buen momento técnico en estos momentos de mercado. Además de infravalorada por fundamental los indicadores de fuerza de Ei destacan que Mapfre se encuentra muy fuerte desde principios del mes de septiembre, en especial a largo plazo y a medio, fuerte con operativa de ruptura de resistencias y compra en soportes, frente al riesgo de acumulación de excesos y de figuras bajistas.
Laboratorios Rovi
María Mira destaca que se incorpora a ese 'Top' de acciones "con recomendación positiva por su sólida creación de valor'. Un valor castigado en bolsa, en especial a cuenta de sus previsiones, pero desde el punto de vista fundamental, se mantiene en una situación significativa, sobre todo, por el apoyo de los analistas del mercado.
De hecho, desde la media de Reuters, los expertos del mercado optan claramente por la compra del valor con precio objetivo de 75,48 euros por acción y un potencial que podría dispararse hasta un 30,8%.
Entre las individuales, destaca Alantra, que aboga por comprar con precio objetivo de 85,60 euros por acción y la posibilidad de que el valor suba, a 12 meses vista, en el Ibex 35 de la bolsa española un 48,5%.
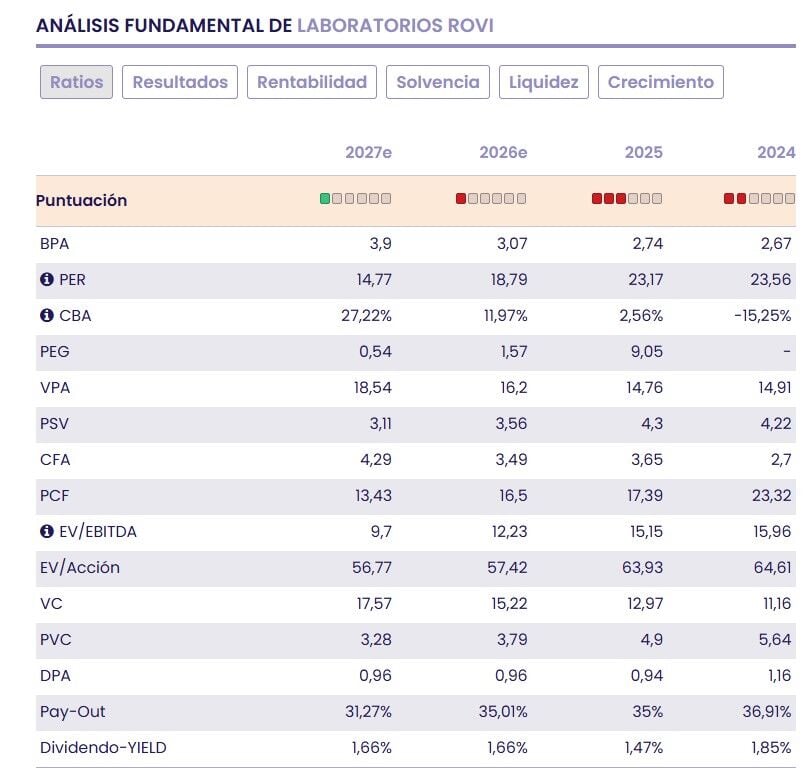
Ya con Bestinver, el recorrido potencial que aporta para sus acciones es inferior, del 28,4% hasta los 74 euros por acción y con precio objetivo que marca en los 74 euros por título de la farmacéutica española.
El beneficio de Rovi en el primer semestre del año alcanzó los 84,47 millones de euros, lo que significa para la farma un aumento del 11% frente a igual periodo del ejercicio precedente.
Su EBITDA creció un 85% hasta los 121,2 millones de euros. Los ingresos totales alcanzaron los 357 millones de euros, un 13,2% más interanual, mientras que los ingresos operativos se situaron en 344,2 millones de euros, tras crecer un 9,4%.

