Las bolsas europeas abren la semana con signo mixto pendientes de los dos factores que seguirán condicionando el comportamiento de las bolsas: el conflicto de Oriente Medio y su impacto sobre el petróleo y la reunión de la Reserva Federal este próximo miércoles.
Los futuros de las principales bolsas europeas apuntan a una apertura mixta este lunes. Los futuros del Euro Stoxx 50 ceden un 0,38%, hasta los 6.324 puntos, mientras que los del CAC 40 bajan un 0,21%, hasta los 8.157 puntos. En Alemania, los futuros del DAX retroceden un 0,36%, hasta los 25.663,50 puntos. En el lado positivo, los futuros del FTSE 100 avanzan 16 puntos, hasta los 10.671. En España, los futuros del Ibex 35 caen un 0,10%, hasta los 19.826 puntos, anticipando una apertura ligeramente negativa para el selectivo.
El Tesoro Público español se prepara para realizar nuevas emisiones de deuda pública luego de la subida de los tipos de interés por parte del BCE. La próxima subasta de obligaciones del Estado será clave en este contexto.
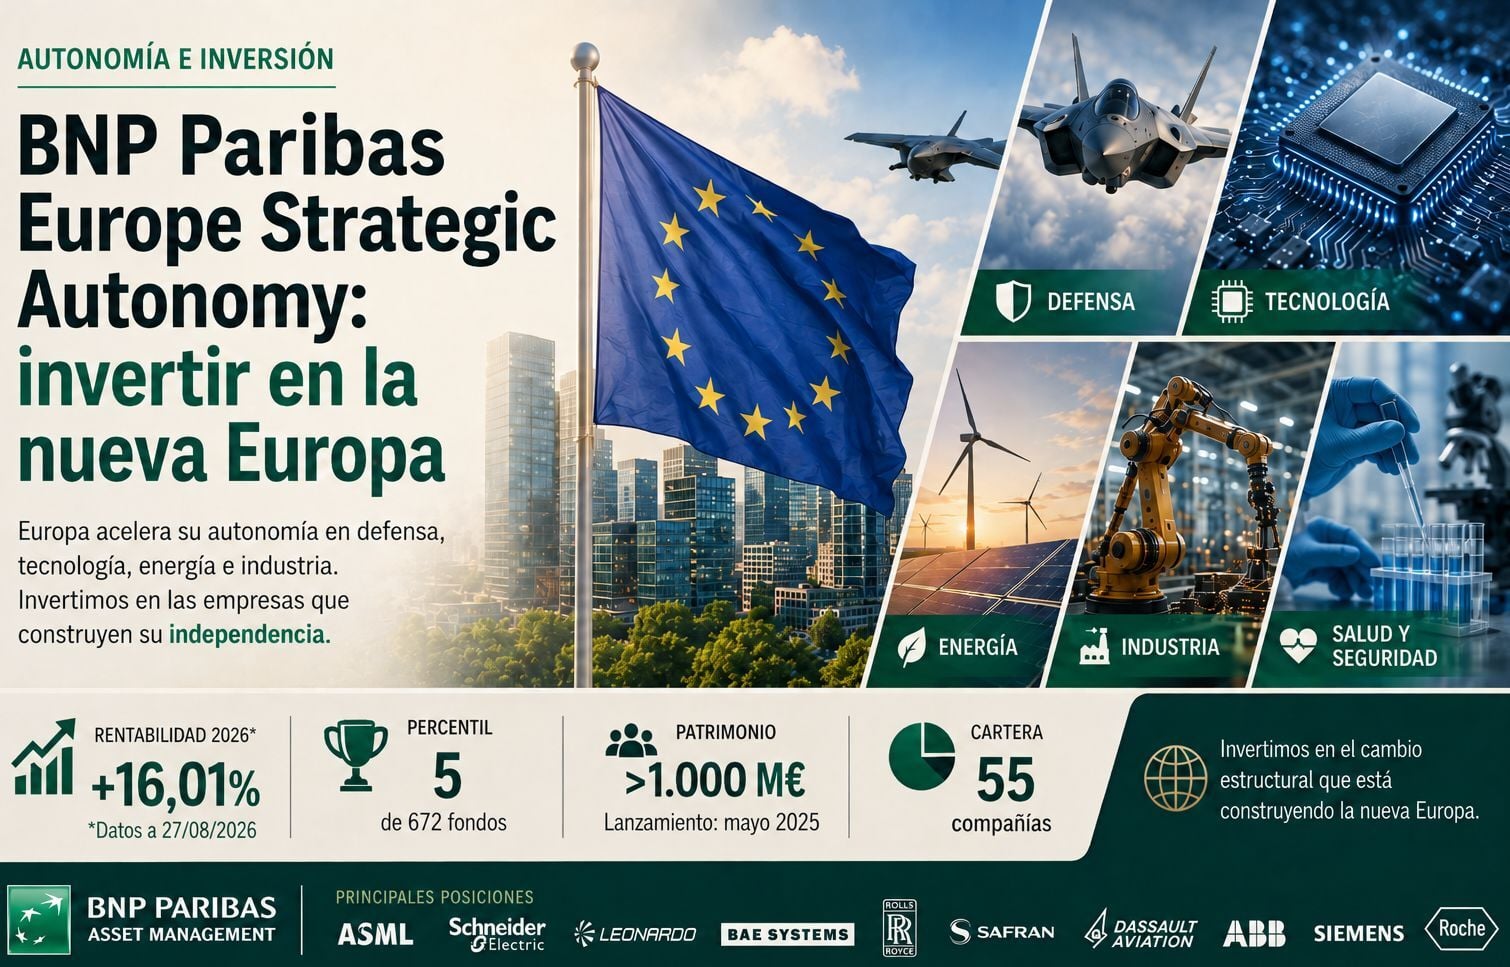
Cada vez parece más evidente que el gran tema de inversión europeo de esta década va a ser la autonomía europea. En defensa, sí, pero también en energía. En general, no depender de otros.
Mike McGlone, Estratega sénior de materias primas de Bloomberg Intelligence, ha señalado una señal de venta del precio de Bitcoin debido al elevado rendimiento del S&P 500 y una posible subida de tipos de interés por parte de la Reserva Federal (FED)
Inflación, aranceles, tipos de interés y tensiones geopolíticas dibujan un escenario cada vez más incierto, pero las bolsas siguen resistiendo contra todo pronóstico. En este contexto, los expertos advierten de que tener muchos activos no significa estar realmente diversificado y ponen el foco en varias oportunidades para proteger y hacer crecer la cartera: desde la energía y los fondos de reparto hasta la diversificación global y el oro.
La inteligencia artificial entra en una nueva fase en bolsa: el mercado ya no premia solo las grandes promesas, sino a las compañías capaces de convertir la inversión en beneficios. Mientras Alphabet, Microsoft y Amazon preparan un gasto en infraestructuras que podría superar el billón de dólares, Nvidia, TSMC y ASML lideran la demanda de chips y las futuras OPV de Anthropic y OpenAI pondrán a prueba las elevadas valoraciones del sector.
El 64.1% del suministro de Ripple está en manos de las diez entidades más grandes. El resto queda en poder de Ripple y otros exchanges.
Las bolsas europeas arrancan este viernes al alza en la última sesión de una semana marcada por la tensión en Oriente Medio y el fuerte repunte del crudo. El Dax sube un 0,33%, el CAC 40 un 0,52%, el FTSE MIB un 0,63% y el Euro Stoxx 50 un 0,50%, mientras el Brent supera los 106 dólares. El mercado afronta además la jornada pendiente del IPC de EEUU, clave para las expectativas sobre los tipos de la Fed.
Los futuros del Ibex 35 suben un 0,04% en los 19.710 puntos. Los futuros del Dax alemán suman un 0,10% en los 25.442 puntos, los del CAC 40 francés se anotan un 0,29% en los 8.146 puntos, y los del Eurostoxx avanzan un 0,25% en los 6.294 puntos.