La recuperación económica sigue en pie En diciembre de 2015, en una movida muy comunicada, el FOMC aumentó los tipos de referencia por primera vez en casi una década, en 25 puntos básicos. Cabe observar que durante los últimos cinco ciclos restrictivos, la Fed los aumentó siete veces en los primeros doce meses.
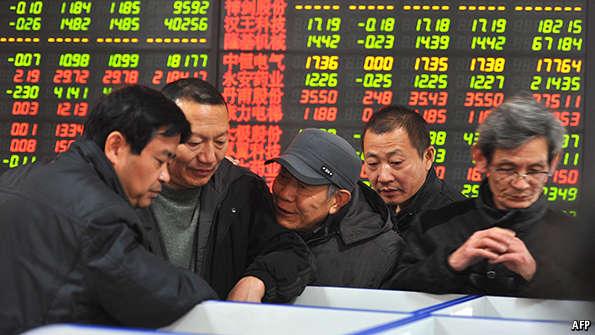
Fuerte descenso de la bolsa China que ha tenido que parar la negociación ante un descenso superior al 7 %.
Y con volumen más del 125 % superior al promedio de diciembre. Pero, muy escasa liquidez en los mercados.
Lo normal es que cuando se hace una ampliación de capital, el mercado reacciona bajando los precios porque hay más tomates en el mercado, pero la cosa suele ser distinta cuando la empresa está muy tocada y dicha ampliación permite que grupos fuertes entren y aporten una semilla muy importante para la supervivencia de la empresa. Es decir, que si con la ampliación entra dinero de prestigio, entonces el mercado ve que han tomado una posición cuando estaba barata, así que hay bofetadas por ir detrás.
Los capitales colocados en los ETPs sobre Brent neutralizan prácticamente la totalidad de las retiradas de capitales de los ETPs sobre WTI, a pesar de que las perspectivas sobre el sector continúan polarizadas.
Entramos en 2016 con una certeza: los tipos de interés de referencia en Estados Unidos van a subir. Dado que el balance de la Reserva Federal (Fed) nunca ha sido tan grande, la mayoría de los sectores de activos entran en un terreno desconocido durante este ciclo de ajuste.
En una reciente encuesta de Reuter, el 40 % de los economistas espera que el ECB aumente su volumen de compras mensuales en 2016 desde los 60 bn. actuales.
También valoran que la comunicación desde el ECB reciente ha sido poco clara.
Pero sobre todo esto ya hemos hablado.
Sin embargo, lo que aparentemente vuelve a ponerse encima de la mesa desde una parte importante del consejo del ECB es la necesidad de complementar las medidas monetarias expansivas con reformas estructurales que ayuden a convertir una recuperación cíclica (la actual) a otra estructural. A esto se refirió expresamente el Presidente del ECB tanto en la conferencia posterior a la reunión mensual de la Entidad como en una entrevista publicada el viernes en el WSJ.
¿Qué tipo de reformas? Draghi puso como ejemplo a España y a Italia en el caso de la reforma del mercado de trabajo. Pero, hay mucho más: en el fondo, se trata de una combinación de reformas que abarquen la mayor flexibilidad económica, demográfia y el aumento de la inversión productiva. De hecho, un círculo virtuoso de esos tres factores actuando de detonante las reformas estructurales.
¿Estamos hablando de ajuste fiscal? Ya les he comentado en un correo anterior que los ajustes fiscales fueron fundamentales para atajar la Crisis de deuda soberana antes de que el ECB asumiera un mayor papel en la supervivencia del Euro. Ahora escuchamos al Gobernador del Banco Central de Portugal aludir ayer mismo a la necesidad de seguir con los ajustes fiscales para reducir el déficit y reconducir la deuda sin mayor inquietud. Pero, un comentario de este tipo hace cuatro años hubiera sigo seguido con un fuerte especulación en el mercado llevando los costes de financiación del país a niveles imposibles. ¿Exceso de confianza en este momento? ¿puede negarse el ECB a combatir la incertidumbre fiscal? No mientras se cumplan los requisitos (como el rating de inversión).
Reforma del sistema financiero, pensiones, AAPP.....¿y las reformas para ganar competitividad?. En este punto es donde se fijaba especialmente el Presidente del ECB el jueves pasado. La periferia, en mayor o menor medida, ha puesto encima de la mesa medidas que han favorecido una mejora de la competitividad... si nos sirve para afirmarlo el saldo de la balanza corriente. Pero, ¿han sido suficientes para profundizar en el aumento del crecimiento potencial? Sobre este tema las conclusiones ya no son tan rotundas. Y tampoco me sirve considerar que la recuperación cíclica de muchas de estas economías (intensa, como también lo fueron sus caídas). Al final, las reformas estructurales no se sienten a corto plazo como los potenciales beneficios (elevados) a medio y largo plazo.
Pero, a corto plazo vemos que la recuperación cíclica puede ser importante. Y a corto plazo nos beneficiamos de la mejora de las condiciones financieras, gracias al ECB (sin que, en mi opinión, se pueda afirmar que su margen de maniobra ya es limitado). Además, la caída de los precios del crudo y commodities al mismo tiempo que la depreciación del EUR ayudan sin duda a reformar esta mejora económica a corto plazo. Otra cosa es si se puede mantener este crecimiento a medio y largo plazo. Quizás en este punto es donde debemos contemplar los límites de la política monetaria. No tanto en magnitud como en eficacia.
José Luis Martínez Campuzano
Estratega de Citi en España
Los ETPs sobre energía continúan captando capitales por cuarta semana consecutiva a pesar de que la OPEC mantiene su estatus quo. La semana pasada los ETPs sobre energía captaron un neto de $39.3 millones, impulsados principalmente por los ETPs sobre crudo WTI y los de gas natural. Tal como era de esperarse, la reunión de la OPEC del viernes pasado en Viena decepcionó a los inversores, ya que el cártel decidió no alterar los niveles de producción a pesar de los niveles excesivos.