Añadir Estrategias de Inversión en Google
El margen de intereses se elevó a 1.151 millones de euros, un 3% más que en el mismo periodo del año anterior, sostenido por el mayor rendimiento de la cartera de crédito y de renta fija, logrando absorber el incremento en los costes de los depósitos. Por su parte, el margen bruto creció un 3,5% hasta los 1.629 millones de euros. Los ingresos netos por comisiones aportaron 397 millones (+1,3%), compensando la caída en las comisiones de cobros y pagos (fruto de las campañas de exención) con el fuerte dinamismo en la comercialización de fondos de inversión, cuyas comisiones repuntaron un 15,7%. La ratio de eficiencia de la entidad se mantuvo estable en el 45,8%.
La actividad comercial de Unicaja reflejó un crecimiento interanual del 4,9% en su cartera de crédito productivo, que alcanzó los 49.371 millones de euros. Este avance estuvo liderado por el empuje en la financiación a empresas (+11,4%) y al consumo (+11,9%). Destaca especialmente la reactivación del mercado inmobiliario, con un aumento del 30,5% en las nuevas formalizaciones de hipotecas a particulares. En total, la entidad concedió 9.347 millones en nuevos préstamos, un 9,2% más interanual.
En cuanto a la captación, los recursos de clientes minoristas sumaron 97.616 millones de euros (+4,6%), impulsados por el excelente comportamiento de los recursos fuera de balance. Específicamente, los fondos de inversión crecieron un 13,9% interanual gracias a unas suscripciones netas superiores a los 1.600 millones de euros.
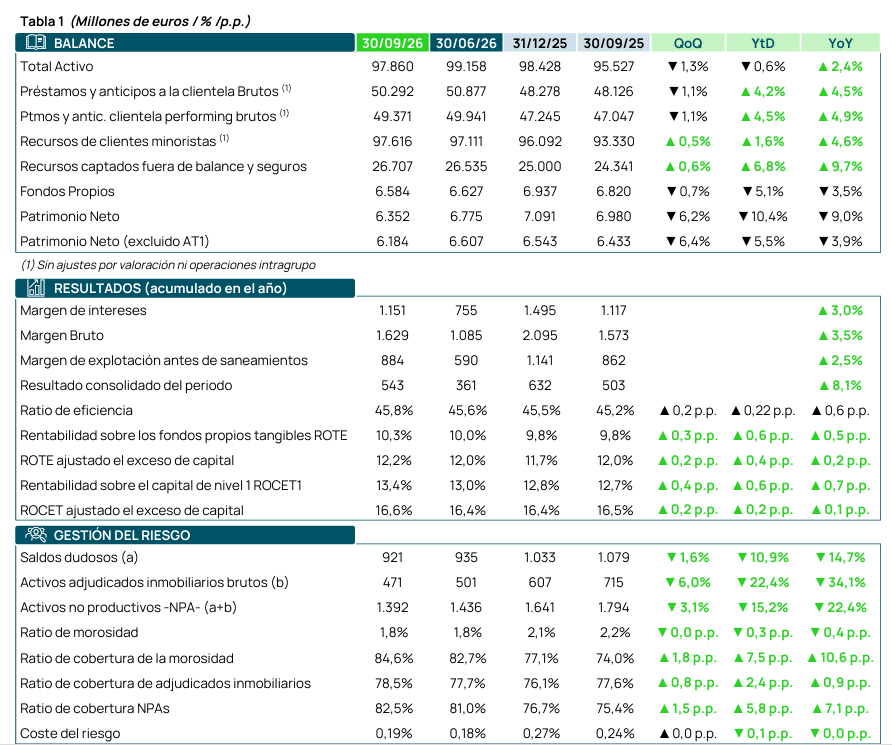
La calidad crediticia del banco continuó su senda de mejora. La ratio de morosidad descendió hasta el 1,8% (cuatro décimas menos que un año antes), consolidándose por debajo de la media del sector, mientras que la tasa de cobertura frente a insolvencias se disparó hasta el 84,6% (una mejora de más de 10 puntos porcentuales). El volumen de activos no productivos (NPAs) se redujo un 22,4%, impulsado por una fuerte caída del 34,1% en los adjudicados brutos. Gracias a estas dinámicas, el coste del riesgo se mantuvo en un nivel muy reducido de 19 puntos básicos.
Desde una posición de liquidez holgada (LCR del 239,1%) y una robusta solvencia que sitúa su ratio de capital CET1 phased-in en el 15,5%, Unicaja ha mejorado significativamente la remuneración a sus inversores. La entidad ha elevado su objetivo de payout para 2026 al 95% de los beneficios (frente al 70% de 2025). En el marco de esta política, el banco tiene previsto repartir en diciembre un segundo dividendo a cuenta de 6,42 céntimos por título, elevando el dividendo a cuenta total del ejercicio a 14,86 céntimos por acción.

