Añadir Estrategias de Inversión en Google
No es un fenómeno nuevo en los mercados de renta fija. La teoría apunta a que las compañías no pueden emitir a tipos inferiores al del Estado donde tienen su sede. A diferencia de las empresas, los Estados cuentan con herramientas “mágicas” como imprimir dinero o endeudarse más si fuera necesario. Sin embargo, en la anterior crisis del euro, allá por 2012, compañías españolas como Iberdrola, Telefónica y Repsol lograron captar dinero por debajo de lo que tenía que pagar el propio Estado español: el bono a 10 años público se movió entre el 6% y el 7%.
Esta misma situación se está produciendo en la vecina Francia. Sus multinacionales, presentes en muchos mercados, se desligan de los niveles de tipos que marca la deuda pública y logran captar ese dinero más barato. La solidez de estas compañías, su diversificación de ingresos, incluso la liquidez de su caja atrae más a los inversores que el bono público. En este 2026, convulso ma non troppo, este fenómeno también ha llegado a Estados Unidos. Grandes tecnológicas que acumulan cajas históricas de miles de millones de dólares en efectivo (como Apple, Microsoft o Alphabet) se han financiado en determinados plazos a tipos menores que los bonos del Tesoro de EE. UU. (Treasuries). Microsoft, por ejemplo, ha mantenido una calificación crediticia superior (AAA) a la del propio gobierno estadounidense.
TIPOS PAGADOS POR MULTINACIONALES FRANCESAS EN SUS EMISIONES (ENE-OCT. 2026)
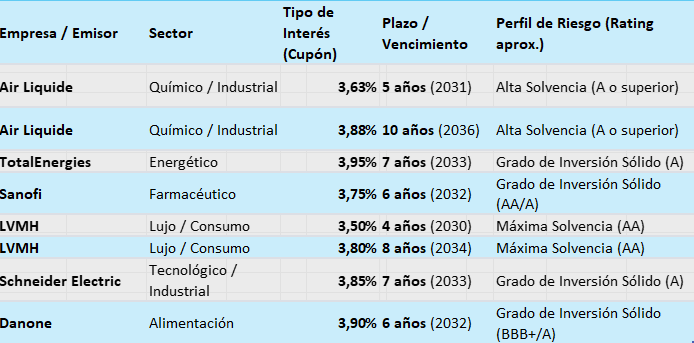
En Francia, las emisiones a medio plazo (4-5 años) se colocan en el 3,50% - 3,70%. Sin embargo, para plazos más largos (8-10 años), las corporaciones tienen que subir el cupón rozando el 3,90% - 4,00% para atraer a los inversores institucionales que este año han empezado a pedir más rentabilidad ante el alza de la inflación. Se trata de obtener tipos reales (nominales menos la inflación) positivos, al igual que ocurre en el resto de mercados del euro.
Ahora bien, estas compañías de primer nivel están emitiendo deuda con cupones de entre el 3,50% y el 4,00%, situándose por debajo del rendimiento exigido en los mercados secundarios al propio Estado francés para plazos similares (cuyos bonos OAT soberanos han superado el 4,90% - 5,00% en las últimas semanas. Lógicamente, estas compañías tienen una buena calificación crediticia y pertenecen al grupo de las Investment Grade y están emitiendo bonos con un rendimiento medio de aproximadamente el 4,20%, mientras que las emisiones de alto rendimiento (High Yield) superan cómodamente el 6,25%.
EMPEORAMIENTO A LO LARGO DEL AÑO
El gigante del lujo LVMH, realizó el pasado mes de febrero una emisión a 10 años con un cupón del 3,375%, en línea con lo que estaba pagando el Estado entre el 3% y el 3,50%. La rentabilidad actual de esta emisión en el mercado secundario es del 4,21%, pero en el caso del bono público alcanza el 4,95%.
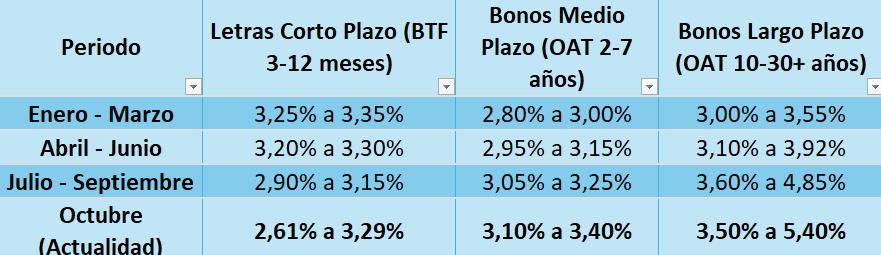
Así el cambio drástico se produce a partir de finales de junio cuando los vendedores castigan a la deuda soberana francesa.
RENTABILIDD DE LA DEUDA PÚBLICA FRANCESA EN EL AÑO
Tanto la farmacéutica Sanofi, Danone o la petrolera TotalEnergies han emitido a tipos más bajos que el Tesoro francés. Así, Sanofi abrió el camino al resto de multinacionales al colocar 1.000 millones de euros a 3 años al 3,00% nominal en una semana donde las letras a corto y medio plazo del Estado cotizaban por encima de esa cifra. Schneider Electric emitió recientemente un bono hasta diciembre de 2033 con un cupón del 3,375% que actualmente cotiza en el mercado al 3,39%. Actualmente el bono a 7 años francés cotiza en el 4,508%. Air Liquide es otro caso de empresa solvente con emisiones en 5 y 10 años que han oscilado entre el 3,8% y el 4,3%, por debajo del bono público.
Danone protagonizó uno de los "sorpassos" más limpios del año. Colocó deuda a 5 años rozando el 4,09% mientras el Estado francés superaba el 4,40% en idéntico plazo lo que evidenció que el mercado prefiere el balance de los yogures frente al del presupuesto público.
Mientras firmas como LVMH o Schneider cotizan con enorme solidez en sus rangos de rentabilidad, la OAT a 10 años de la Grandeur pública ha cruzado la barrera psicológica del 5,00% por primera vez desde el año 2002 y se sitúa como el bono más rentable de los emitidos en los países de la eurozona.
Los analistas de Ibercaja gestión recuerdan la crisis de la deuda europea de 2011. Entonces, Portugal, Irlanda, Italia, Grecia y España sufrieron un rápido endurecimiento de sus condiciones de financiación. Las dudas sobre la sostenibilidad de la deuda, la fragilidad de algunos sistemas bancarios y la ausencia de mecanismos europeos capaces de contener el contagio terminaron convirtiendo varios problemas nacionales en una amenaza para la continuidad del euro. Grecia, Portugal e Irlanda necesitaron programas de asistencia; España recibió apoyo para recapitalizar su sistema bancario e Italia quedó sometida a una fuerte presión, aunque evitó solicitar un rescate formal.
"Francia presenta algunos paralelismos inquietantes: un déficit elevado, una deuda creciente y una prima de riesgo que se acerca a los niveles que tocó la italiana. Sin embargo, la comparación tiene límites importantes. En 2011, el mercado llegó a cuestionar la capacidad de algunos países para atender sus obligaciones. En Francia, el problema parece residir menos en una falta inmediata de recursos y más en las dificultades políticas para corregir la trayectoria fiscal. El debate no gira todavía en torno a si Francia puede reducir el déficit, sino a si será capaz de reunir el consenso necesario para hacerlo". Y añaden desde Ibercaja: "Francia conserva, además, algunos amortiguadores importantes. Los bancos presentan mayores niveles de capital y una exposición relativamente reducida a la deuda pública nacional, mientras que la larga vida media de los bonos retrasa el traslado de las actuales rentabilidades al coste medio de financiación del Estado. Esto reduce el riesgo de una crisis inmediata, aunque no evita que la presión aumente si los tipos se mantienen elevados durante un periodo prolongado", concluye.

