Añadir Estrategias de Inversión en Google
Banco Santander y BBVA, los dos grandes gigantes bancarios del IBEX 35, publicarán esta semana sus resultados del tercer trimestre del año. La analista de Renta 4 Nuria Álvarez desglosa qué se puede esperar de estos informes y las principales partidas en las que habrá que fijarse.
Banco Santander
El primero en abrir fuego será Banco Santander, que tiene previsto hacer públicas sus cuentas el miércoles 28 de octubre antes de la apertura de los mercados. Álvarez anticipa un crecimiento del +13% interanual del margen de intereses hasta los 11.692 millones de euros, apoyado “por la positiva evolución de los volúmenes y la incorporación de TSB a las cuentas”. Las comisiones netas podrían alcanzar los 3.630 millones de euros, lo que supone un “sólido” avance del +15%, reflejo del “buen comportamiento de la actividad comercial y los servicios de valor añadido”. Con estas cifras, el margen bruto avanzaría un 12% hasta los 16.030 millones de euros.
Este avance de los ingresos permitiría “una favorable gestión de los gastos de explotación”, considera la experta de Renta 4, que augura un crecimiento a un ritmo inferior del +8% interanual, situando la ratio de eficiencia en un 43%, frente al objetivo del 36% a 2028 (y frente al 42,8% del cierre del primer semestre).
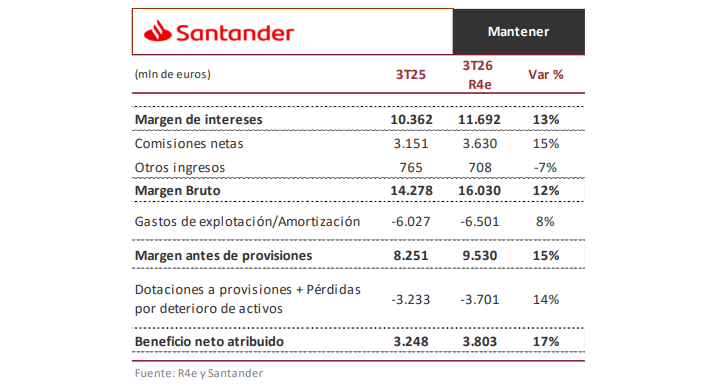
El beneficio neto atribuido, estimado en 3.803 millones de euros en el tercer trimestre, crecería un +17%, impulsado por la fortaleza de los ingresos recurrentes y un coste del riesgo controlado, según los cálculos de Álvarez.
En cuanto a la ratio de capital, tras cerrar el segundo trimestre con un CET 1 del 14%, Renta 4 espera que la sólida generación orgánica junto con una menor actividad de operaciones de transferencia de riesgo y el impacto de las subidas de TIRes lleven a la ratio a situarse en niveles cercanos al 14,1%.
Las acciones de Banco Santander acumulan una subida del 13,8% en lo que va de 2026, pese a haber corregido un 12,6% desde que el 13 de agosto de este año tocaron unos máximos históricos en los 13,12 euros. En los últimos 12 meses, la subida ha sido de un 37,9%, usando de referencia los 8,31 euros del 24 de octubre del año pasado, sus mínimos de las últimas 52 semanas.
BBVA
BBVA presentará sus resultados un día después, el jueves 29 de octubre, también antes de la apertura de los mercados. Álvarez espera un fuerte crecimiento del +19% interanual del margen de intereses del tercer trimestre del año, hasta los 7.872 millones de euros (vs 7.848 millones consenso), reflejando una “sólida gestión de los volúmenes de crédito y una positiva evolución del margen de clientes”. Las comisiones netas habrían alcanzado los 2.387 millones de euros, lo que representaría un avance del +16%, impulsadas por medios de pago y la gestión de activos. Con estas cifras, el margen bruto avanzaría un +19% hasta los 10.807 millones de euros.
Este crecimiento de los ingresos core permitirá absorber el aumento de los gastos de explotación esperado (+16%), manteniendo la ratio de eficiencia en niveles del 38%, considera la analista de Renta 4.
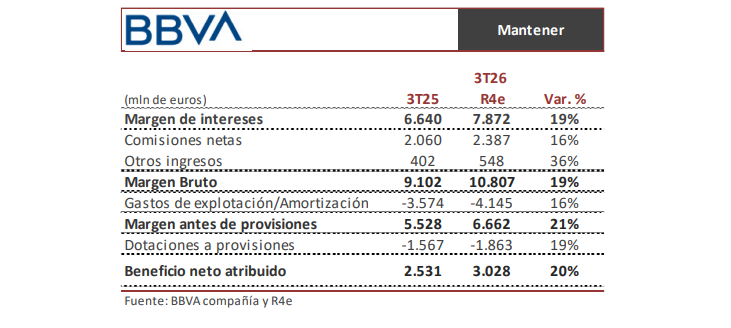
Finalmente, la experta estima que el banco habría generado un beneficio neto de 3.028 millones de euros en el trimestre (ligeramente por encima de los 3.007 millones del consenso de analistas). Esta cifra, de alcanzarse, supondría un “sólido” crecimiento del +20% interanual, “apoyado en la fortaleza de los ingresos y una gestión de costes controlada”.
En cuanto a la solvencia, en el primer semestre el banco cerró con un capital CET 1 del 12,9%, sin embargo, el punto de partida es de 12,41% una vez deducido el impacto del programa de recompra de acciones que actualmente está en ejecución. En ese sentido, Renta 4 espera que BBVA cierre el trimestre con un CET 1 de 12,33% lo que supone un descenso de 8 pb frente a junio. “Una caída que se explica por un consumo de capital derivado de los distintos impactos de mercado que prevemos en -19 pb (de los que -12 pb vendrían por el aumento de TIRes) que no se compensaría con la generación orgánica de capital y la aportación de las operaciones de transferencia de riesgo (+7 pb 2T26, +12 pb en 1T26 y entre 30-40 pb esperado para todo el año)”, concluye Álvarez.
BBVA ha subido un 9,3% en lo que va de 2026, si bien ha corregido un 14,2% desde que el 29 de septiembre tocase unos máximos históricos de 25,57 euros. Desde sus mínimos de las últimas 52 semanas, fijados en los 16,735 euros desde el 24 de octubre del año pasado, la subida acumulada es de un 31%.