Invertir en renta variable europea suele significar apostar por bancos, por compañías que reparten dividendos, por grandes farmacéuticas y, ahora, por defensa. Aunque también tenemos fabricantes de equipos para semiconductores... Los 10 fondos de esta selección comparten región, pero sus carteras son muy distintas. Y ahí está la clave para compararlos, que no solo se trata de la rentabilidad, sino de entender qué empresas y sectores explican su comportamiento.
¿Qué preferirías comprar? ¿una empresa que gana mucho dinero sobre el papel o una que, además convierte esos beneficios en caja? Parece una pregunta sencilla, pero explica bastante bien qué hay detrás de la inversión en compañías de calidad. Porque un ROE elevado queda fenomenal en una presentación. El problema es que, por sí solo, no nos dice si el negocio es realmente bueno.
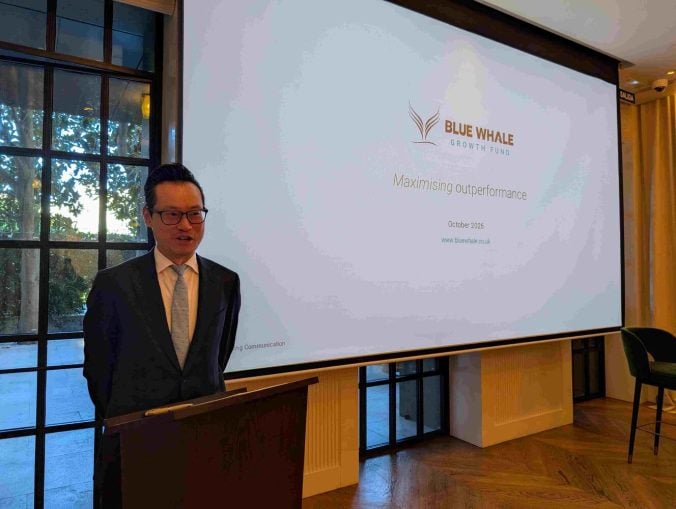
En un entorno de mercado con mucho ruido macroeconómico, la volatilidad y la IA, conversar con Stephen Yiu, gestor del Blue Whale Growth Fund, resulta una experiencia enormemente esclarecedora. Quizá nuestra charla fue un poco larga, pero merecía la pena estar con un gestor con este track record.
¿Qué pasa si el 40% de tu cartera que debía protegerte fuese precisamente el que deja de hacerlo cuando más lo necesitas? Esa es la pregunta que vuelve a plantear la inflación. La cartera 60/40 no creo que haya muerto, pero hoy en día, con la situación que tenemos, es bueno replantearla.
Pregunta de chiste. ¿Qué tienen en común una aseguradora británica, una francesa y una holandesa? Pues que, además de vender seguros, necesitan capital para cumplir con una regulación especialmente exigente. Y para conseguirlo emiten bonos que, por su subordinación y complejidad, suelen pagar algo más que la deuda corporativa convencional. Ahí es donde busca oportunidades el JSS Twelve Sustainable Insurance Bond; un fondo que ha convertido un rincón bastante desconocido de la renta fija en una especialidad.
¿Puede un fondo con casi dos décadas de historia ser, en la práctica, un fondo bastante nuevo? Metavalor Global obliga a hacerse esa pregunta. El vehículo nació en 2007, pero el cambio de equipo gestor del 31 de enero de 2025 marca una frontera clara. Desde entonces cambian el proceso, la construcción de cartera y, sobre todo, los resultados. Mirar únicamente la rentabilidad desde lanzamiento sería juzgar de forma equivocada al equipo actual. Nosotros tenemos la suerte de conocer esto y poder contar la historia de este fondo tal y como es.
¿Y si pudiéramos acercarnos a diferenciales de High Yield prestando dinero a compañías que, en muchos casos, siguen teniendo calidad Investment Grade como emisores? Parece que alguien está regalando rendimientos, pero evidentemente no es así. El secreto está en bajar un escalón dentro de la estructura de capital de la empresa. Ahí aparecen los bonos híbridos corporativos y, dentro de este nicho cada vez menos nicho, el Swisscanto (LU) Bond Fund Committed Corporate Hybrid.
¿Qué ocurre si a la clásica cartera 60/40 le añadimos un tercer filtro: que las empresas, además de tener buenos fundamentales, estén mejor preparadas para una economía que tendrá que consumir mejor energía, menos agua y emitir menos carbono? Esa es una buena forma de entender el CI Environment ISR, de Caja Ingenieros Gestión: un fondo mixto internacional que busca calidad, crecimiento y sostenibilidad a un precio razonable, sin convertir la sostenibilidad en el único argumento para comprar una compañía.
Hemos tenido la suerte de que venga a España Amra Koluder, Managing Directora y responsable de Clientes Internacionales y Distribución de DNB. Es de las personas más competentes que he conocido y es un honor poder entrevistarla. Y, dicho esto, cuento lo que nos dijo sobre la expansión de DNB a España y las cosas tan interesantes que nos contó sobre los cambios en la gestión de activos.
¿Se puede hacer gestión activa sobre el S&P 500 sin convertir la cartera en algo completamente distinto al índice? Se puede, sí. De hecho, esa es la propuesta de MFS Blended Research U.S. Core Equity: mantener la estructura de una cartera core de renta variable estadounidense, controlar cuánto se separa del mercado y reservar la gestión activa para aquello donde realmente pretende aportar valor, la selección de compañías.