Añadir Estrategias de Inversión en Google
Oracle es una de las grandes firmas beneficiadas del auge de la inteligencia artificial o IA, ello queda demostrado con su cartera total de ingresos para el primer trimestre fiscal 2027 por 664 mil millones de dólares tras agregar más de 30 mil millones de dólares en contratos adicionales de IA. Esto ha llevado a los analistas de Wall Street a evaluar el escenario optimista y pesimista para la compañía, según Fatima Gulzaren Yahoo Finance.
Escenario optimista
Oracle está transformando la creciente demanda de IA en la nube en un rápido crecimiento de ingresos y ganancias. Los ingresos del primer trimestre fiscal aumentaron un 30% interanual a 19.3 mil millones de dólares, superando el consenso de 19.14 mil millones de dólares. El BPA ajustado de 1.92 dólares superó las expectativas de 1.74 dólares. Los ingresos por servicios en la nube aumentaron un 62%, hasta alcanzar los 11.600 millones de dólares, y los ingresos por infraestructura en la nube se dispararon un 121%, hasta los 7.400 millones de dólares. Esto demuestra que la expansión de la infraestructura de IA de Oracle ya está impulsando un crecimiento sustancial de sus ingresos.
Oracle disipó una de las mayores preocupaciones de los inversores al consumir mucho menos efectivo del que esperaba Wall Street, mientras que los clientes contribuyeron a financiar el desarrollo de su infraestructura. La compañía registró un flujo de caja libre negativo de 5.400 millones de dólares, frente a la salida de 9.560 millones de dólares que esperaban los analistas, y muy por debajo de los 11.480 millones de dólares que había registrado dos trimestres antes. Los clientes también realizaron pagos anticipados por aproximadamente 11.360 millones de dólares, frente a los 28.500 millones de dólares de gastos de capital trimestrales, lo que redujo la cantidad de capital que debe aportar.
La cartera de pedidos récord de la compañía ofrece a los inversores una visibilidad sustancial sobre los futuros ingresos por servicios en la nube de IA. Oracle registró contratos adicionales de IA en la nube por más de 30.000 millones de dólares durante el trimestre, elevando las obligaciones de rendimiento pendientes a 664.000 millones de dólares, frente a los 638.000 millones previstos para finales del ejercicio fiscal 2026. La compañía espera que aproximadamente la mitad de esta cartera de pedidos se convierta en ingresos en un plazo de 36 meses y elevó su previsión de BPA ajustado para el ejercicio fiscal 2027 a 8.10 dólares, desde los 8.05 dólares anteriores. Ahora prevé unos ingresos anuales de al menos 90.000 millones de dólares.
Escenario pesimista
Oraclesigue gastando miles de millones de dólares a pesar del resultado trimestral de flujo de caja mejor de lo esperado. La compañía registró un flujo de caja libre negativo de 5.400 millones de dólares en el trimestre, ya que el desarrollo de su enorme infraestructura de IA continuó consumiendo efectivo. Reuters informó de una deuda de 129.500 millones de dólares y un apalancamiento de aproximadamente 4.3 veces el EBITDA, lo que expone a los inversores a riesgos financieros y de balance si la generación de efectivo no mejora con la suficiente rapidez.
La compañía aún necesita enormes cantidades de capital externo para financiar su expansión en IA, incluso cuando los clientes prepagan parte del coste de la infraestructura. Oracle planea recaudar alrededor de 40 mil millones de dólares mediante deuda y capital durante el año fiscal 2027. Ya completó una venta de acciones ordinarias por valor de 20 mil millones de dólares durante el primer trimestre. Oracle también prevé gastos de capital anuales de hasta 95 mil millones de dólares, por lo que la expansión de los centros de datos podría aumentar el apalancamiento o diluir la participación de los accionistas si el flujo de caja operativo no logra seguir el ritmo de la inversión.
Oracle debe convertir su enorme cartera de pedidos en ingresos rentables con la suficiente rapidez para justificar los compromisos de capital que la respaldan. La dirección espera que aproximadamente la mitad de la cartera de pedidos de 664 mil millones de dólares se convierta en ventas en los próximos 36 meses. Sin embargo, aún necesita capacidad, energía e infraestructura de centros de datos para respaldar esos contratos. Reuters también informó que OpenAI representa casi la mitad de los RPO (Objetivos de Punto de Retención) de Oracle y que tiene contratos de arrendamiento de centros de datos con una duración de entre 15 y 19 años, mientras que algunos contratos con clientes tienen una duración de cinco años o menos, lo que genera riesgos de concentración y duración si la demanda futura de IA se debilita.
Sentimiento de los fondos de cobertura
Según la base de datos de Insider Monkey, el número de fondos de cobertura que gestionan las inversiones en Oracle aumentó de 115 en el primer trimestre a 119 en el segundo trimestre, con un valor de posición que pasó de 5.530 millones de dólares a 7.000 millones de dólares. Microsoft, un gigante tecnológico rival que también enfrenta un escrutinio sobre su inversión en infraestructura de IA y su flujo de caja, vio disminuir el número de inversores en fondos de cobertura de 282 a 273, a pesar de que el valor de sus posiciones aumentó de 63.580 millones de dólares a 66.510 millones de dólares.
Conclusión
El último trimestre de Oracle refuerza las perspectivas alcistas, ya que la compañía registró un crecimiento de ingresos del 30%, un crecimiento de tres dígitos en su infraestructura en la nube, una cartera de pedidos de 664.000 millones de dólares y un consumo de efectivo mucho menor al esperado por los analistas. Los pagos anticipados de los clientes también reducen la presión financiera sobre la agresiva expansión de la infraestructura de IA de Oracle.
Sin embargo, Oracle aún enfrenta un riesgo financiero considerable, ya que invierte decenas de miles de millones de dólares en centros de datos, obtiene financiación mediante deuda y capital social, y depende en gran medida de los ingresos futuros de un grupo concentrado de clientes de IA. Los inversores necesitan que Oracle convierta su enorme cartera de pedidos pendientes en ingresos rentables en la nube con la suficiente rapidez como para generar un flujo de caja libre positivo y justificar la magnitud de sus inversiones en IA.
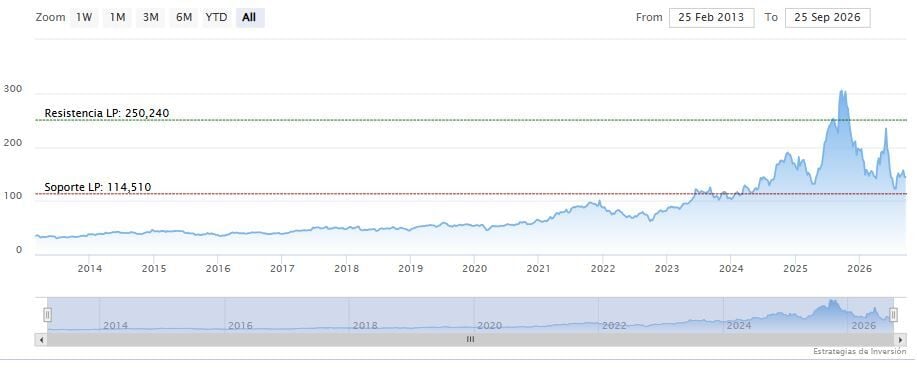
Oracle cerraba el viernes a la baja en los 137.02 dólares. La media móvil de 70 periodos se encuentra encima de las dos últimas velas, RSI a la baja en los 40 puntos y la línea rápida (azul) del MACD apenas debajo del nivel de cero.
El soporte a mediano y largo plazo se encuentra en los 114.51 dólares. Mientras, los indicadores de Ei se muestran bajistas.