Añadir Estrategias de Inversión en Google
La idea parte de una plataforma que MFS puso en marcha hace ya 25 años. Blended Research nació con el objetivo de juntar dos mundos que durante mucho tiempo se han presentado casi como rivales, cuando, en mi opinión, no lo son para nada. Me refiero al análisis fundamental realizado por analistas y los modelos cuantitativos. MFS introdujo su primera estrategia U.S. Core bajo este enfoque en 2001 y después extendió el modelo a otras áreas como Europa, mercados emergentes, y con compañías de distinta capitalización o, incluso, estrategias de baja volatilidad.
Para mí, la clave de esto es que los humanos y las máquinas nos equivocamos de manera diferente. Un analista fundamental puede conocer una compañía con enorme profundidad, hablar con sus directivos, estudiar su competencia, detectar cambios en el negocio y valorar elementos cualitativos. Pero también puede enamorarse de una compañía o pasar cosas por alto.
Un modelo cuantitativo tiene exactamente el problema contrario. No se enamora y sigue las reglas al pie de la letra. A cambio, no ve ciertas cosas, como momentos en los que ciertos factores que históricamente habían funcionado dejan de hacerlo. De hecho, los datos recopilados por MFS muestran cómo desde 1994 se han alternado años en los que los gestores fundamentales superaron a los cuantitativos y otros en los que sucedió exactamente lo contrario.
El modelo de Blended Research adquiere entonces bastante lógica. Cada compañía recibe dos opiniones independientes, con un peso del 50% para el análisis fundamental y otro 50% para el cuantitativo. Después ambas se integran en una puntuación conjunta. En la parte fundamental entran las recomendaciones de los analistas y su grado de convicción. En la cuantitativa aparecen factores como valoración, calidad, momentum de precios y beneficios o sentimiento. El modelo, además, no aplica exactamente los mismos pesos a todos los sectores, porque no todos los factores tienen la misma capacidad predictiva en un banco, una empresa de software o una compañía de consumo.
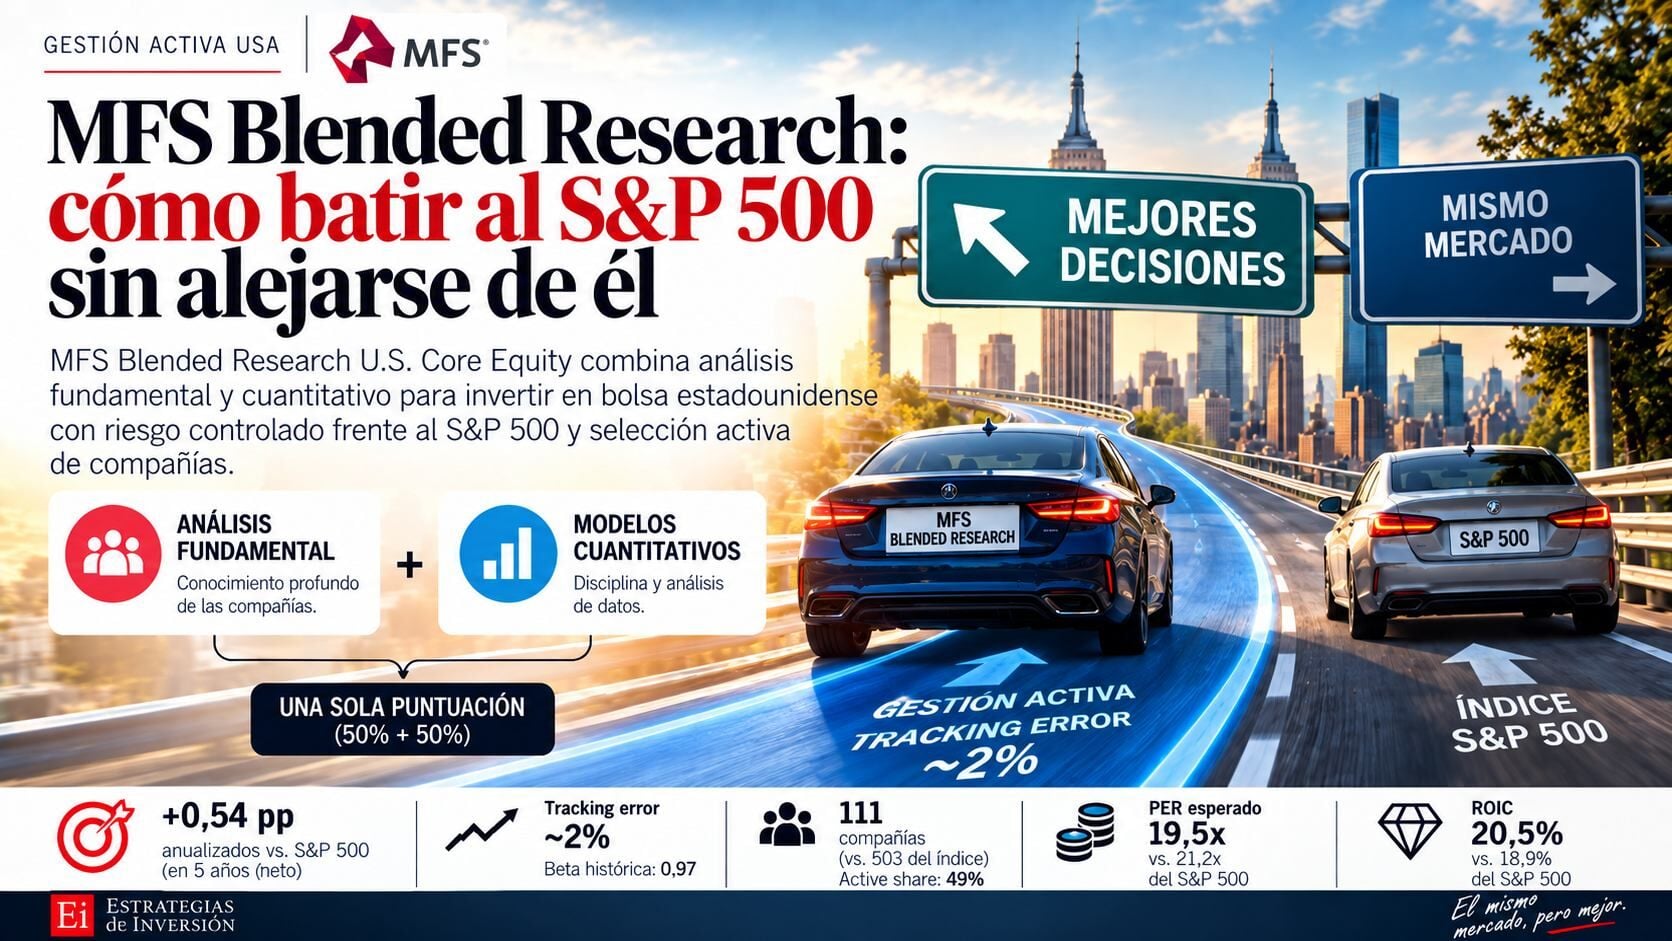
Esto sirve para entender la estrategia del fondo, pero hay otra cosa importante que quiero mencionar. MFS no deja que esas ideas conviertan la cartera en una apuesta contra el S&P 500. Es decir, se establece un tracking error previsto alrededor del 2%, beta cercana a 1 y desviaciones máximas aproximadas del 2% frente al índice tanto por compañía como por sector. Pensando en este original método, es como elegir el coche indicado, pero siempre dentro de la misma carretera. Depende de si hay lluvia, barro, calor, o frío, podemos cambiar el modelo de coche. Nada mal.
Esto lo vemos perfectamente al mirar la cartera. A cierre de junio de 2026, tecnología representaba el 37,6%, frente al 38% del S&P 500; financieros, un 12,6% frente al 11,7%; etc. Las mayores diferencias sectoriales apenas alcanzaban un 1%.
Para bien o para mal, no vamos a ver que el gestor de este fondo odie la tecnología y se salga del sector. Eso no. Ni sobre ponderando banca un 20%. El alfa viene de elegir mejor las empresas dentro de cada sector.
Eso no significa que estemos ante un fondo semi indexado. La cartera tenía 111 compañías frente a las 503 del índice y un active share del 49%. El tracking error previsto se situaba en el 2,29% y la beta histórica es del 0,97. Hay gestión activa.
También resulta interesante su valoración. El PER esperado de la cartera es de 19,5 veces frente a 21,2 veces del S&P 500. Al mismo tiempo, el retorno sobre el capital invertido alcanzaba el 20,5%, superior al 18,9% del índice. Es una estrategia core.
¿Y funciona?
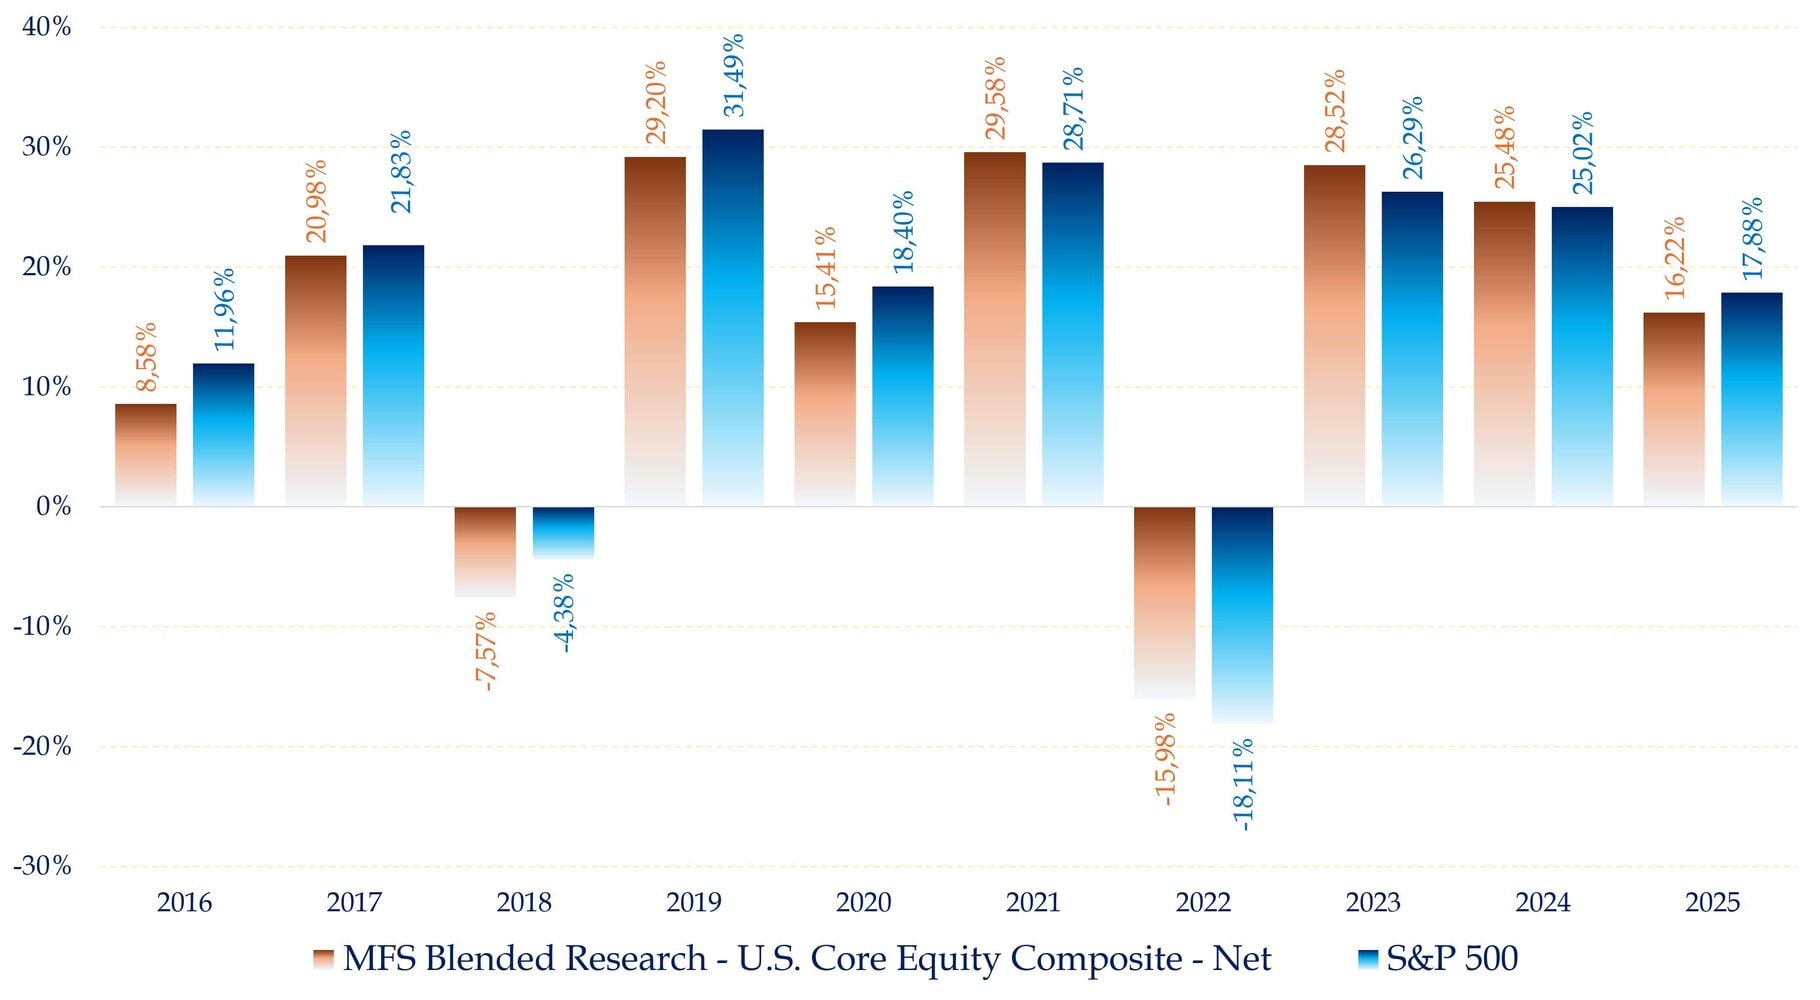
Fuente: Carlos Arenas Laorga, con datos de MFS® Blended Research
A cierre de junio de 2026, el histórico reciente muestra resultados buenos. En términos netos (excluyendo ya la comisión de gestión), la estrategia había generado +0,54 puntos porcentuales anualizados adicionales frente al S&P 500 durante los últimos 5 años y +0,16 puntos en 3 años. Vamos, que neto de comisiones bate al S&P 500. No muchos pueden decir esto.
El objetivo no es descubrir el próximo pelotazo ni separarse veinte puntos del mercado. Busca construir una exposición estructural a Estados Unidos que se comporte de forma reconocible frente al S&P 500, pero sustituyendo parte de la réplica automática por selección activa. Como un S&P 500 mejorado.
Puede tener sentido, por tanto, como posición central de renta variable estadounidense para quien quiera algo más que comprar el índice, pero tampoco desee depender de las grandes apuestas de un gestor concreto.