Añadir Estrategias de Inversión en Google
Desde el punto de vista técnico, José Antonio González evalúa en su análisis técnico de las compañías españolas del sector Materiales Básicos, Industria y Construcción todos los valores del sector de la bolsa española. Y nos quedamos con algunos de los que, desde ese punto de vista, mejor se están comportando.
Eso sí, partiendo, de fondo de que "el sector de materiales básicos, industria y construcción del mercado español se sitúa como un sector muy débil desde el punto de vista tendencial a medio y largo plazo. De hecho, se posiciona como el único sector del mercado nacional con lecturas de fondo negativas en los indicadores cuantitativos".
En concreto, destaca:
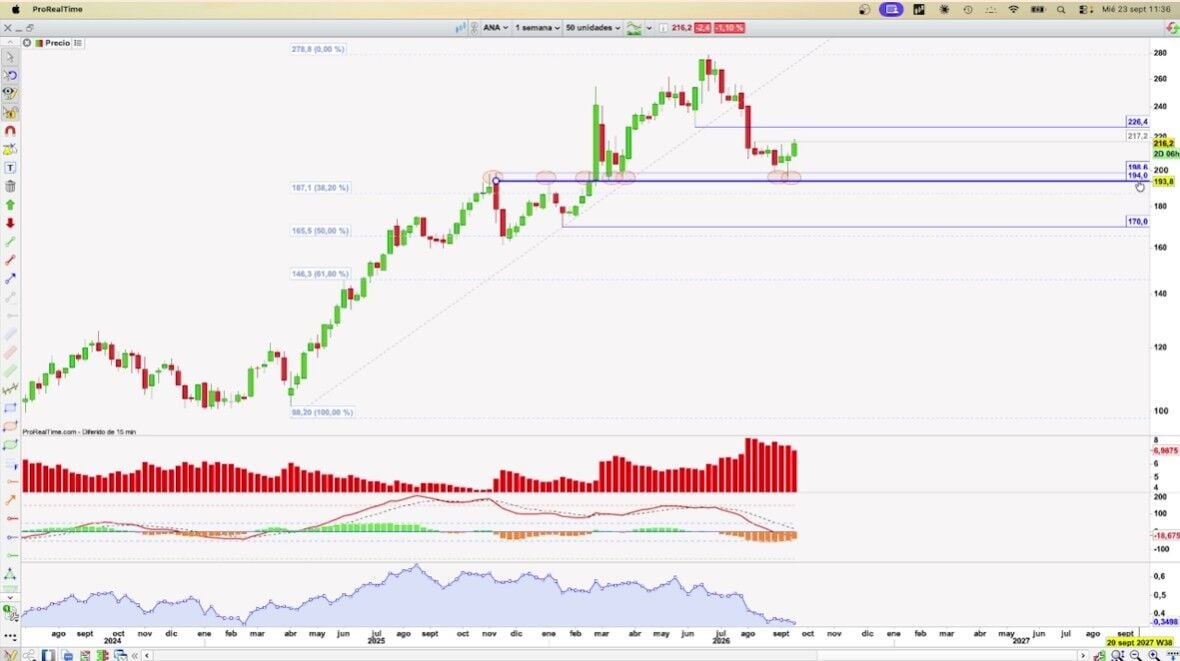
Acciona
- Cotización y situación: Cotiza en los 216,2 € por acción tras lograr rebotar desde una zona pivote y soporte de relevante importancia técnica situada entre los 198,6 y los 194 €.
- Señales técnicas: Ha confirmado una vela semanal tipo martillo con máximos y mínimos ascendentes y la apertura de un hueco alcista, lo que le permite atacar la resistencia inmediata de corto plazo en los 217,2 €.
- Niveles clave: Un cierre semanal por encima de los 217,2 € habilitaría ganar tracción hacia los 226,4 € y, posteriormente, buscar la resistencia clave de medio plazo en los 256,2 €. El escenario alcista se anularía en caso de perforar a cierre diario la cota de los 194 €.
Acerinox
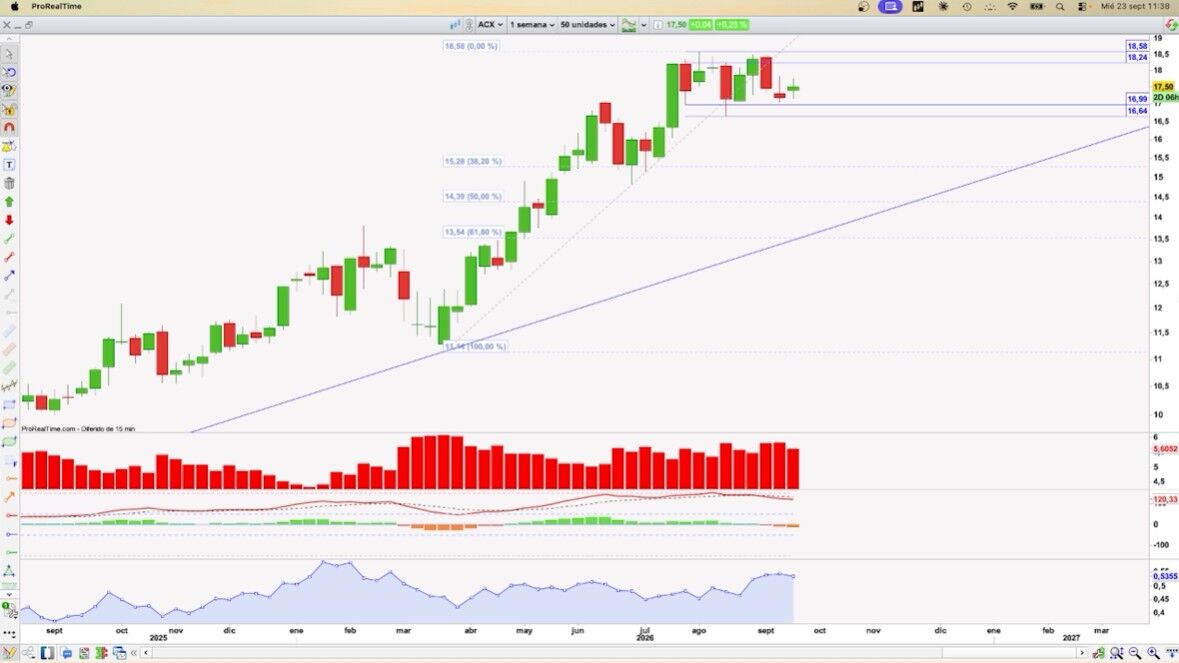
- Cotización y situación: Se sitúa en los 17,5 € por acción, alejándose gradualmente del soporte intermedio comprendido entre los 16,99 y los 16,64 €.
- Señales técnicas: Dicho soporte ejerce como la banda inferior de un proceso en rango lateral en la parte alta de una fuerte tendencia alcista de fondo, funcionando como una figura de continuación de tendencia que permite purgar la extrema sobrecompra semanal.
- Niveles clave: Se prioriza un cierre semanal por encima de los 18,58 €, cuya confirmación proyectaría un objetivo teórico alcista hacia los 20,74 € (+11,6% de potencial).
Fluidra
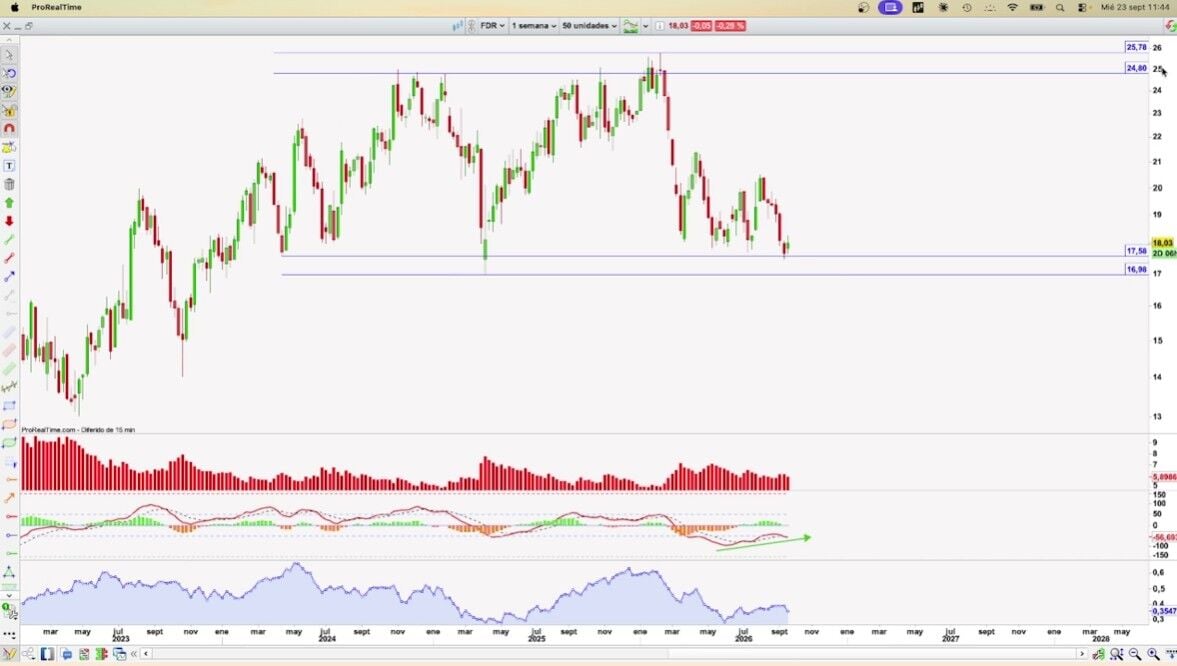
- Cotización y situación: Cotiza en los 18,03 € por acción sobre el soporte primario de largo plazo proyectado entre los 17,58 y los 16,98 €, nivel vigente desde abril de 2024.
- Señales técnicas: El MACD semanal comienza a definir divergencias positivas en la banda inferior de un rango lateral.
- Niveles clave: Para confirmar una estructura de acumulación o doble suelo se requiere la superación a cierre semanal de los 20,50 €, lo que abriría la puerta a buscar la parte alta del rango en los 24,80 - 25,78 €.
Ya desde el punto de vista fundamental, María Mira, la responsable de Estrategias de Inversión en esta materia, destaca las fortalezas y debilidades de las ratios de Aranceles y concesiones: los dos escudos del sector industrial y la construcción en bolsa.
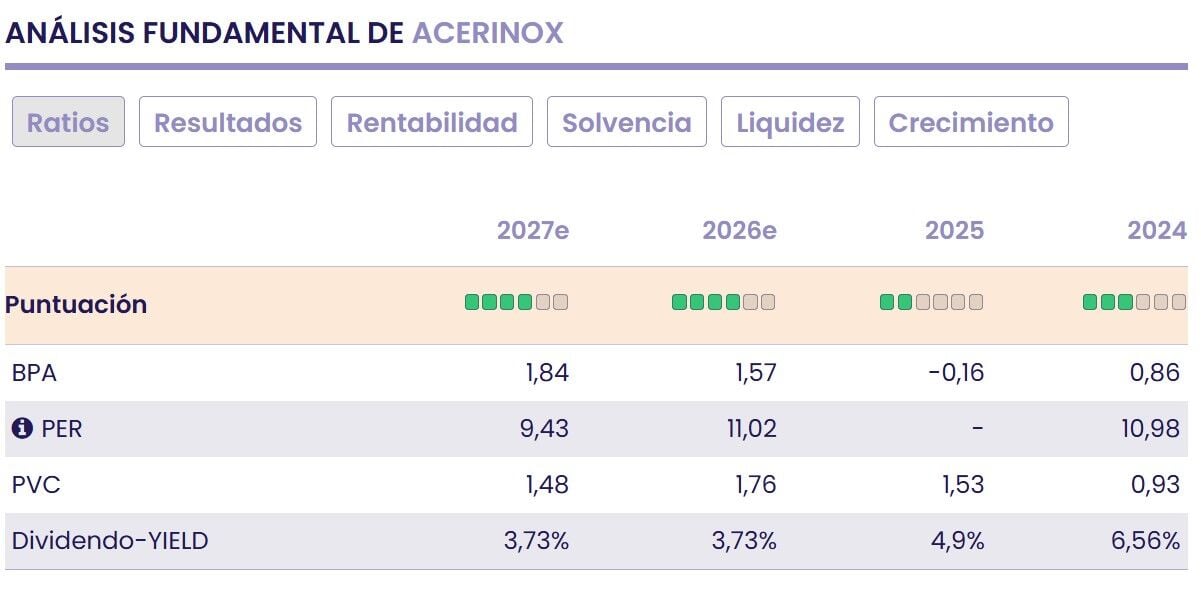
Aquí, en los subsectores, destaca entre otras a Acerinox, al que considera como el principal catalizador estratégico de recae sobre la definitiva y plena integración de Haynes International (que ya aporta más de 12 millones en sinergias), ampliando consistentemente su cuota dentro del rentable mercado estadounidense de aleaciones de alto rendimiento para el sector aeroespacial.
No obstante, los riesgos sectoriales siguen latiendo debido a la todavía debilidad estructural de la demanda industrial europea, la volatilidad persistente en los precios del níquel y la aguda presión de las importaciones asiáticas que fuerzan cíclicos ajustes en la valoración de los inventarios.
A nivel de perspectivas, la cúpula directiva ratifica su fuerte apuesta por Norteamérica con inversiones de 200 millones de dólares para potenciar su plataforma productiva y defiende una política disciplinada de retorno al accionista, demostrando resiliencia estructural. Informe completo de Acerinox.
María Mira también coloca a ArcelorMittal, que también se muestra bien posicionada gracias a su disciplina operativa, mayor diversificación geográfica y el impacto positivo de proyectos clave. En el 1S26 elevó sus ventas un 4,9% y su EBITDA un 8,8% (hasta 3.743 M$) respaldada por el empuje del mercado europeo. El beneficio neto cedió un 30,5% por diferencias de cambio y costes financieros, manteniendo guías de mayor volumen de entregas para la segunda mitad del año. Ver informe completo.
Por último, Ferrovial cerró el primer semestre de 2026 con unos sólidos resultados financieros, reportando unos ingresos de 4.701 millones de euros (+11,3% en términos comparables) y un EBITDA ajustado de 746 millones (+21,6%), impulsado fundamentalmente por el extraordinario desempeño de sus divisiones de Autopistas y Construcción en Norteamérica, lo que le permitió alcanzar un beneficio neto de 258 millones.
A nivel de balance, la compañía mantiene una posición financiera muy robusta con una caja neta consolidada de 1.307 millones de euros (excluyendo proyectos de infraestructuras) y una liquidez superior a los 4.700 millones, respaldando su fuerte capacidad de inversión.
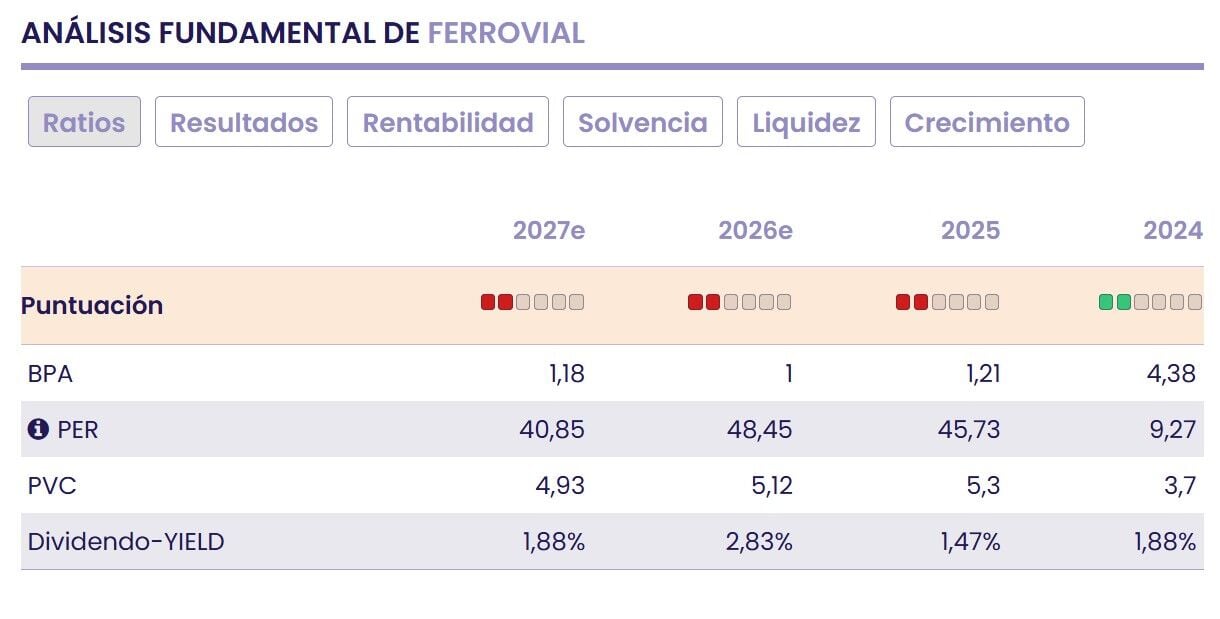
Entre los principales catalizadores a medio y largo plazo destacan su cartera de pedidos en máximos históricos (con Norteamérica representando casi el 48% del total), la continua recuperación del tráfico y los incrementos de tarifas por encima de la inflación en concesiones críticas como la 407 ETR canadiense y las Express Lanes estadounidenses, así como la adjudicación de nuevos proyectos clave como la preselección para la I-77 Sur o los exitosos acuerdos comerciales en la Nueva Terminal 1 (NTO) del aeropuerto JFK. Como riesgo a destacar, el endurecimiento de normativas medioambientales que amenaza con reducir el tráfico aéreo, particularmente el de negocios.