Añadir Estrategias de Inversión en Google
Las tensiones en el mercado de bonos permanecen. Una evidencia que coloca al 10 años americano en niveles complicados por encima del 5,273%, ante un panorama de petróleo por encima de los 106 dólares y subiendo y de los tipos de interés que siguen entre los vientos en contra de los inversores. Pero, a pesar de todo ello, y con la referencia negativa y a la baja de Wall Street, los inversores se decantan por los niveles de apertura y el constante cambio de sesgo en el mercado. Una nota más de la volatilidad que ha venido para quedarse en el mercado bursátil español.
Apenas a dos sesiones para cerrar el mes, en el que el Ibex 35 se mantiene en negativo y que, de momento, cumple con lo prometido: vaivenes en los mercados, a la espera de los resultados financieros que comenzaremos a conocer a mediados del mes de octubre, y el gran tensionamiento de la deuda globales, que hoy ya comenzaba con fuertes subidas de rentabilidad en Asia, en concreto en Japón y en Corea, para luego concretarse en los bonos soberanos de todo el mundo.
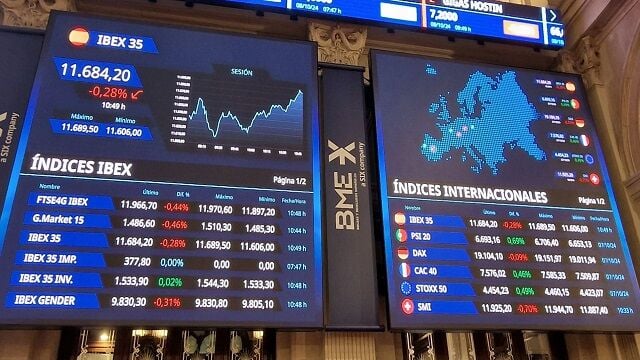
Y todo, como ahora veremos, con el buen tono empresarial de compañías referente a uno y otro lado del Atlántico, que han animado la sesión. De esta forma, el IBEX 35 cierra la sesión con recortes del 0,51% hasta los 19.600,30 puntos, con las pérdidas de compañías como Solaria 3,37%, Caixabank 2,99%, Cellnex 2,67% y los avances de valores como Acciona Energía 1,92%, Grifols A 1,81% y Repsol 1,76%,
Entre los protagonistas de nuestro mercado, destacan los avances, de nuevo para un Repsol que lleva cuatro de las últimas cinco sesiones subiendo, con una revalorización acumulada en ese periodo de casi el 8% y mostrándose además, de momento, como lo mejor del mes en el selectivo español.
Para el analista de iBroker, Antonio Castelo, es uno de los valores, que de seguir el conflicto, pueden convertirse en el revulsivo del Ibex 35 de cara a fin de año. Pero considiera que lo fundamental ahora, con las subidas acumuladas del 104% anual, es "contemplar posibles correcciones o tomas de beneficios como oportunidades potenciales de entrada, siempre que el escenario energético siga siendo favorable."
Además, , Ferrovial traspasa a su nueva filial Amber su negocio de eficiencia energética de 50,2 millones de euros. En concreto, Ferrovial Energía ha anunciado la segregación de su negocio de eficiencia energética a favor de Amber Eficiencia Energética, filial participada al 100% de manera directa por la compañía.
Iberdrola impulsa su negocio de autoconsumo con la compra de Contigo Energía, según se hace eco El Economista.
Telefónica Alemania, que opera bajo la marca O2 en el país, prevé un "punto de inflexión" en su negocio para 2027, año en el que estabilizará sus cuentas e iniciará una nueva etapa apoyada en la construcción de su arquitectura corporativa del futuro.
En las recomendaciones de los analistas, Deutsche Bank ha reducido el precio objetivo de ACS hasta 129 euros, desde 135 euros fijados anteriormente, si bien arroja un potencial del 37% sobre el precio al que cerró el pasado viernes.
También Banco Santander. El valor cuenta hoy con el apoyo explícito de Intesa San Paolo que eleva su recomendación sobre las acciones de la entidad que preside Ana Botín hasta los 13,80 euros por acción desde los 13 euros precedente.
Además, Los analistas de Renta 4 han elevado el precio objetivo de Enagás hasta los 20,30 euros por acción ante la mejora del entorno regulatorio. Potencial alcista de un 22,14% en el Ibex 35.
En el Mercado Continuo, hay que tener en cuenta que Naturhouse obtuvo un beneficio neto de 4,7 millones de euros en el primer semestre. La compañía pagará un dividendo de 0,05 euros por acción el 6 de noviembre.
En cuanto al resto de Europa, hoy protagonismo para TotalEnergiescon la vista puesta en el aumento del dividendo y de la producción de petróleo y gas de cara a 2030, en concreto, prevé un incremento de la remuneración a los accionistas del 5% anual, con un incremento en la misma proporción esperado para la producción de hidrocarburos.
También confirmó planes para devolver al menos el 40% del flujo de caja a los accionistas, al tiempo que reduce el apalancamiento, con un ratio de endeudamiento objetivo por debajo del 10%.
Respecto de los indicadores, EURO STOXX 50 sube un 0,12 % hasta los 6.309 puntos, el CAC 40 avanza un 0,01% hasta los 8.078 puntos, el Dax gana un 0,07% hasta los 25.414 puntos, y la sesión en Londres termina para el FT 100 con caídas del 0,09% hasta los 10.685 puntos.
Ya en Wall Street, recortes generalizados con las declaraciones de Trump tensionando el ambiente. Primero rechazando la intención de reapertura del estrecho de Ormuz por parte de Irán antes de siete días y por el otro, indicando que su administración se plantea más que seriamente prohibir las exportaciones de diésel.
En cuanto a la actualidad empresarial, NVIDIA que incrementará en 150.000 millones de dólares su programa de recompra de acciones, lo que eleva hasta los 235.000 millones de dólares el importe total de las recompras.
El consejo de administración del gigante de los chips ha autorizado la ampliación del programa y, de esta manera, ejecutará la mayor recompra de acciones de su historia, que prevé finalizarse en el ejercicio fiscal de 2028. Pero no solo eso porque se trata de un nuevo récord, ya que además, se convierte en el mayor aumento de una autorización de recompra de acciones de una empresa estadounidense de la historia.
Meta Platforms es también noticia tras informar de que CJ Desai, hasta ahora CEO de MongoDB, se incorporará a Meta Platforms como director de plataformas empresariales y reportará directamente a Mark Zuckerberg.
A media sesión y al cierre del selectivo español, el DOW JONES Ind Average se mantiene con recortes del 0,79% hasta los 51.421 puntos, con un S&P 500 que cede un 0,92% hasta los 7.673 puntos y un Nasdaq OMX que desciende un 1,11% y se coloca en los 26.6765 puntos.
En el mercado de renta fija, tendencia claramente al alza para el bono español a 10 años, del 1,17% hasta el 4,148% mientras en el caso el bund alemán, hay subidas del 0,68% hasta el 3,6475%
En las materias primas, el futuro del barril Brent sube un 3,5% hasta rozar los 108 dólares, aquel con vencimiento en noviembre, mientras que, el West Texas coloca su precio en los 95,54 dólares, y gana un 3,4%. El Oro baja a plomo casi un 4%, en lo que se considera su peor sesión desde finales del pasado mes de junio mientras cotiza en los 4.153 dólares por onza.
Ya Bitcoin vuelve a los recortes, con caídas del 1,7% hasta los 83.033 dólares por activo. Por último, en la relación Euro Dólar vence el billete verde con caídas para la moneda única del 0,22% al cierre del mercado bursátil español hasta las 1,1365 unidades.