Manuel López Torrents es periodista económico, titulado por la Universidad Complutense de Madrid. Ha ejercido su profesión en medios como El Boletín, El Economista, El Confidencial, Negocio & Estilo de Vida, Vozpópuli, La Política Online (Argentina-México) y Estrategias de Inversión.
Además, ha sido colaborador en Mi Cartera de Inversión, Onda Cero, Libertad Digital TV, Gestiona Radio, Invertia, Radio Cooperativa (Chile), America Economía (Chile), Cuarto Poder y 8 TV Mediterráneo. Fue promotor y fundador del Spain Investors Day y es autor de De la Bolsa a la Gloria (Ediciones Destino, 2013).
España pasó de largo la crisis puntocom, entrando en la economía del ladrillo, hoy demonizada, pero que demostró ser un gran motor del país. Si falló no fue sólo por esa 'burbuja', tuvo bastante que ver con malas prácticas y... los políticos.
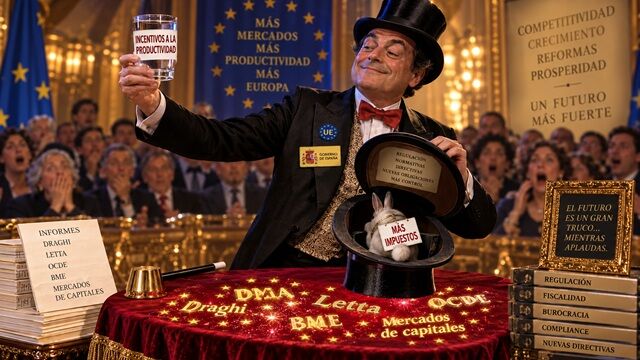
Europa tiene que decidir si entra de una vez en el siglo XXI o si prefiere atrincherarse en el XX, con la marcha atrás puesta hacia épocas todavía más remotas.
Entrevistamos a Xavier Brun, director de Renta Variable de Trea AM, para analizar la situación de los mercados financieros y las perspectivas del sector tecnológico. El gestor destaca que el ritmo inversor en Inteligencia Artificial alcanzará su límite financiero entre 2028 y 2029, advirtiendo de que no ve una burbuja en la valoración de las tecnológicas, pero sí en las expectativas de sus beneficios futuros. En este sentido, señala que para justificar la inversión actual en IA tendrían que crearse 10 Microsofts o 16 Metas nuevas en solo cinco años. Asimismo, defiende la resiliencia del software tradicional y de servicios basados en la confianza humana frente a la irrupción de la IA, y concluye que el capital europeo migra a EE. UU. en busca de beneficios estables frente al perfil excesivamente cíclico del mercado europeo.
Entrevistamos a Ricardo Gil, director de Inversiones de Trea AM. Durante la conversación, Gil advierte de la creciente preocupación de los inversores extranjeros ante la falta de seguridad jurídica y la deriva regulatoria en España, al tiempo que destaca un hito histórico en los mercados de renta fija: el 30% de los bonos corporativos franceses ya se financian más baratos que el propio Tesoro de su país, señal de que el mercado confía más en la gran empresa que en el Estado. Asimismo, señala que el alza en los costes de interés ya empieza a reducir los márgenes netos de las compañías más endeudadas y anticipa un año próximo en el que habrá que “andar de puntillas” a medida que se ponga a prueba la resistencia del consumo real.
La vivienda no es sólo un techo bajo el que vivir, es mucho más. Mientras Europa reclama inversiones gigantescas para afrontar sus retos industriales y tecnológicos, seguimos poniendo trabas al crecimiento y la libertad. La vivienda, el coche y los mercados de capitales tienen mucho más en común de lo que parece: amplían las posibilidades del individuo. ¿Queremos generar riqueza o administrar la escasez?
Financia Europa tiene bastante de empeño de Carlos Cuerpo y es preciso aplaudírselo, porque no lo ha tenido fácil. La historia es rocambolesca, pero es un buen paso. A ver si los bancos están por la labor y a su vez, no les presionan.
Entrevista con Flavio Carpenzano, Investment Director de Capital Group, para hablar de Perspectivas de la Renta Fija y la Macroeconomía
Había runrún desde hacía meses pero se desmentía desde varios flancos: Carlos Cuerpo estaba empujando la creación de una cuenta de ahorro e inversión española que permitiera movilizar hacia los mercados parte del enorme volumen de dinero que los españoles mantienen en depósitos. Parece que ya está aquí.
¿Cuál es la empresa más rentable de todos los tiempos en el Ibex? No lo sabía, pero sí: es ACS. La empresa fundada por Florentino Pérez y que controla él mismo o, al menos, es el accionista de referencia. Resulta curioso, pero no es ninguna primicia: si se lo preguntas a la propia Gemini, te contesta eso. Ofrece un 16% anualizada desde el inicio de los tiempos.
«Se recibe, pero no se acata», responden los gobiernos a cada nueva recomendación para recuperar el crecimiento europeo. Mientras eso pasa, hacemos algo extraordinario, muy español; diría: ahorramos en Europa, nuestros fondos invierten buena parte de ese dinero en las grandes compañías estadounidenses y después nos lamentamos de que sean ellas las que tengan capital para conquistar mercados, invertir y comprar otras empresas fuera de sus fronteras. Por ejemplo, en Europa.
 Manuel López Torrents - Xavier Brun
 Manuel López Torrents - Ricardo Gil Falcón
 Manuel López Torrents - Flavio Carpenzano