Consejos para aprender a invertir y gestionar su patrimonio.
Se ha demostrado que la mayoría de inversores y ahorradores que buscan maximizar sus ahorros, a menudo escogen productos que poco tienen que ver con el nivel de riesgo que pueden asumir. Por eso, es necesario hacer una adecuada planificación financiera que permita saber qué productos son óptimos para un nivel de riesgo determinado yconocer cuales son los mejores productos para inveritr.
Saber identificar qué es la bolsa, que alternativas tengo para invertir, conocer los ETFs y los Fondos de Inversión determinará si un inversor está capacitado para invertir en el corto y medio plazo o tiene un horizonte de inversion de largo plazo. Y por último, una vez definidos estos criterios es necesario saber cómo invertir y en que productos debo hacerlo, en función del perfil de riesgo y el horizonte temporal de mis inversiones
Tambien les invitamos a que visiten nuestra sección de Seminarios Web para que vean nuestros cursos de inversión en video
Ante los preocupantes eventos que suceden en el mundo con la deuda, la inflación no controlada, los tipos de interés disparados, los bancos centrales en la encrucijada de subirlos, etc., quería hacer un artículo explicando qué es lo que está pasando. Pero no da. Así que voy a hacer una pequeña saga de 10 u 11 artículos explicando qué sucede. La he querido titular “La gran apuesta de Estados Unidos: deuda, dólar y el futuro del dinero”. Y haré portadas similares para que se vea que estamos dentro de esta serie de 10 capítulos.
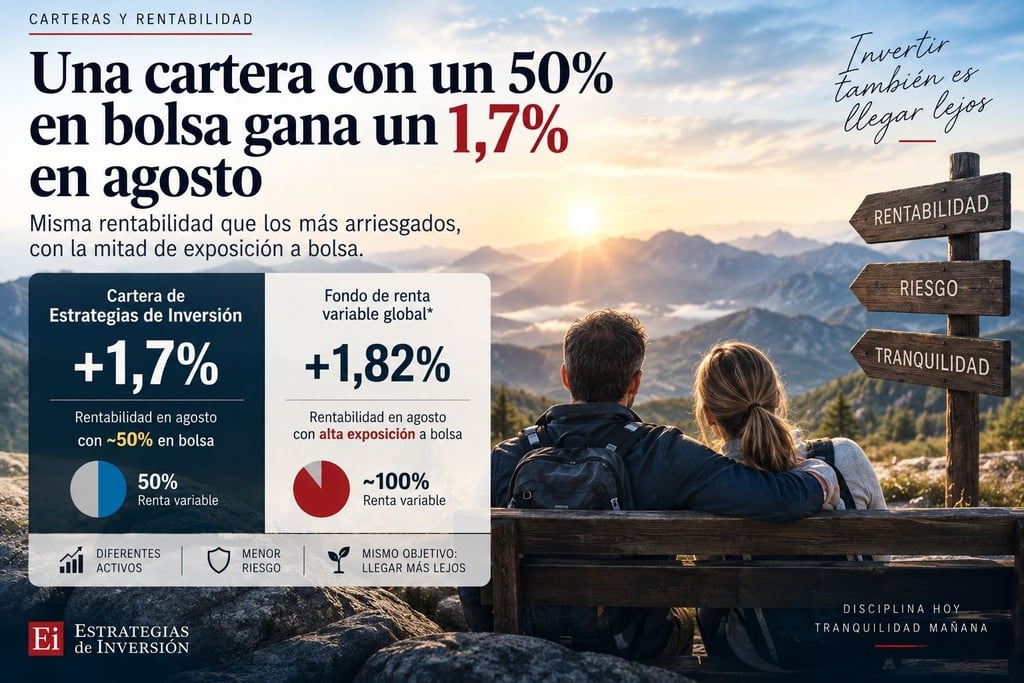
Hay veces que uno lee las cifras de rentabilidad de otros y piensa: oye, pues nosotros tampoco lo estamos haciendo tan mal. Un medio económico celebraba estos días que su fondo de renta variable global había ganado un 1,82% en agosto. Y hace bien. Pero ya que otros sacan pecho, no vamos a ser menos: la cartera de fondos de Estrategias de Inversión avanzó un 1,7% durante el mismo mes teniendo la mitad de la cartera en renta variable.
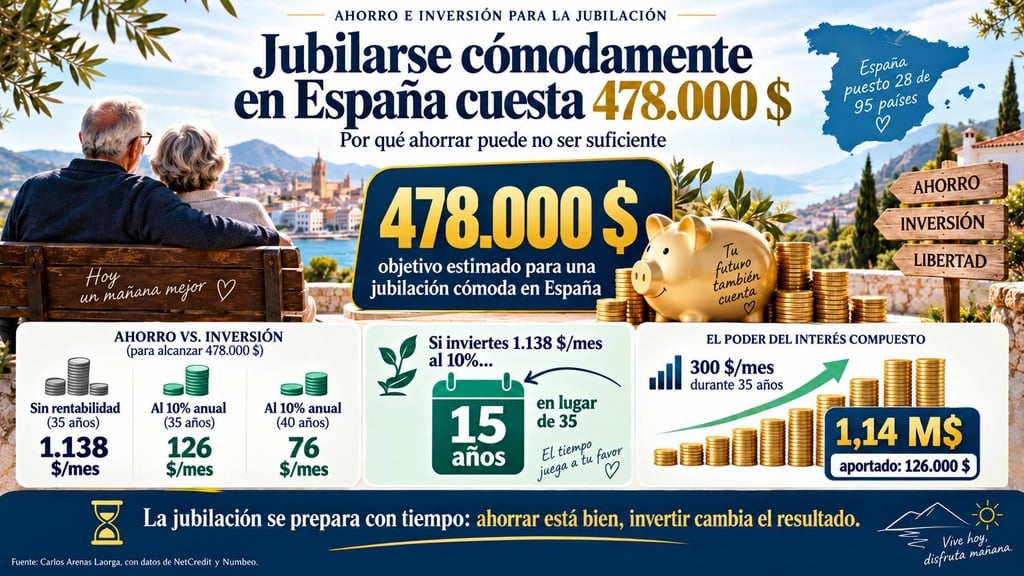
¿Cuánto dinero hace falta para jubilarse cómodamente en España? La respuesta, evidentemente, depende de cada persona, del patrimonio que tenga, de si dispone de vivienda en propiedad, de dónde viva y, sobre todo, del nivel de vida que quiera mantener. Pero una nueva comparativa internacional permite poner una cifra encima de la mesa: 478.000 dólares.
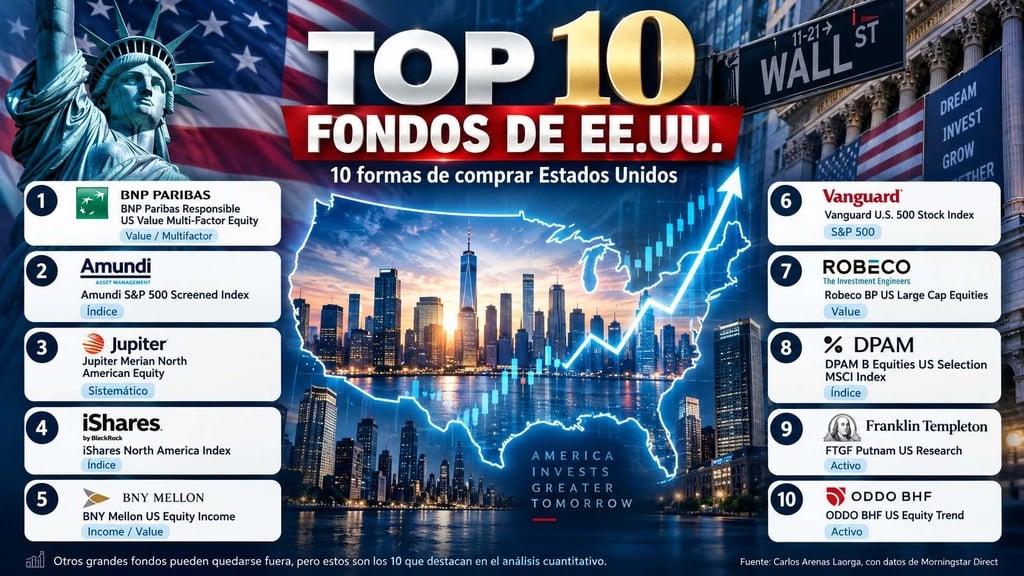
¿Invertir en Estados Unidos significa comprar el S&P 500 y olvidarse? Puede ser una opción, pero caben carteras completamente diferentes. Hay fondos indexados, estrategias cuantitativas, gestores value, productos orientados a dividendos…
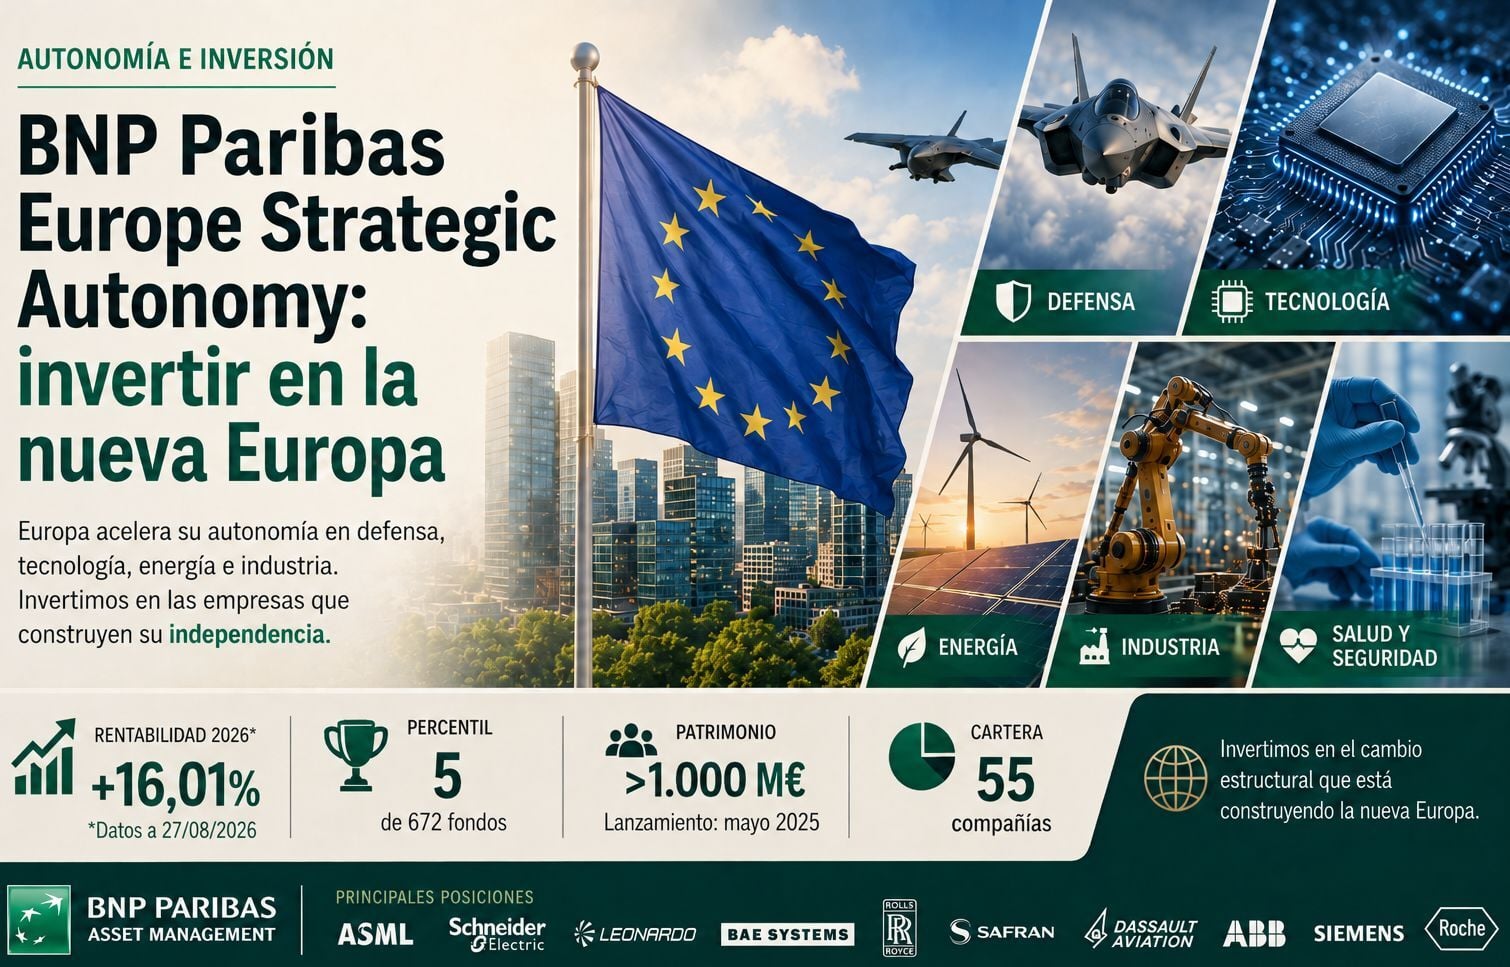
Cada vez parece más evidente que el gran tema de inversión europeo de esta década va a ser la autonomía europea. En defensa, sí, pero también en energía. En general, no depender de otros.
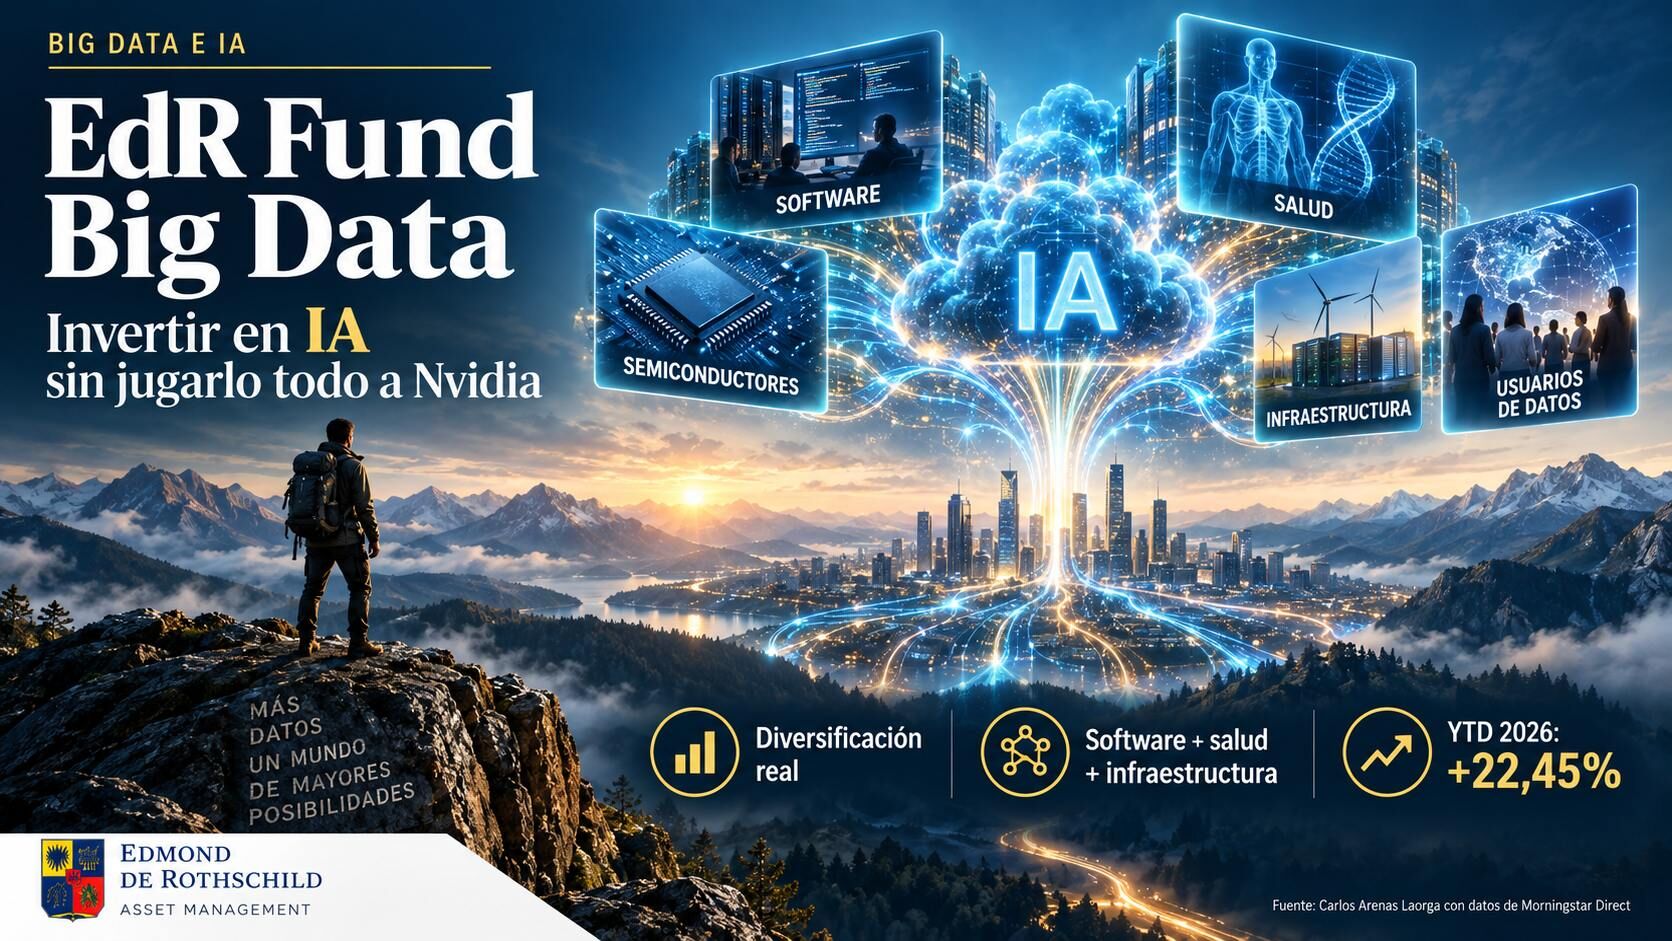
¿Invertir en inteligencia artificial significa comprar Nvidia, Microsoft, Alphabet y poco más? No necesariamente. De hecho, uno de los aspectos más interesantes del EdR Fund Big Data es precisamente que lleva la temática bastante más lejos.
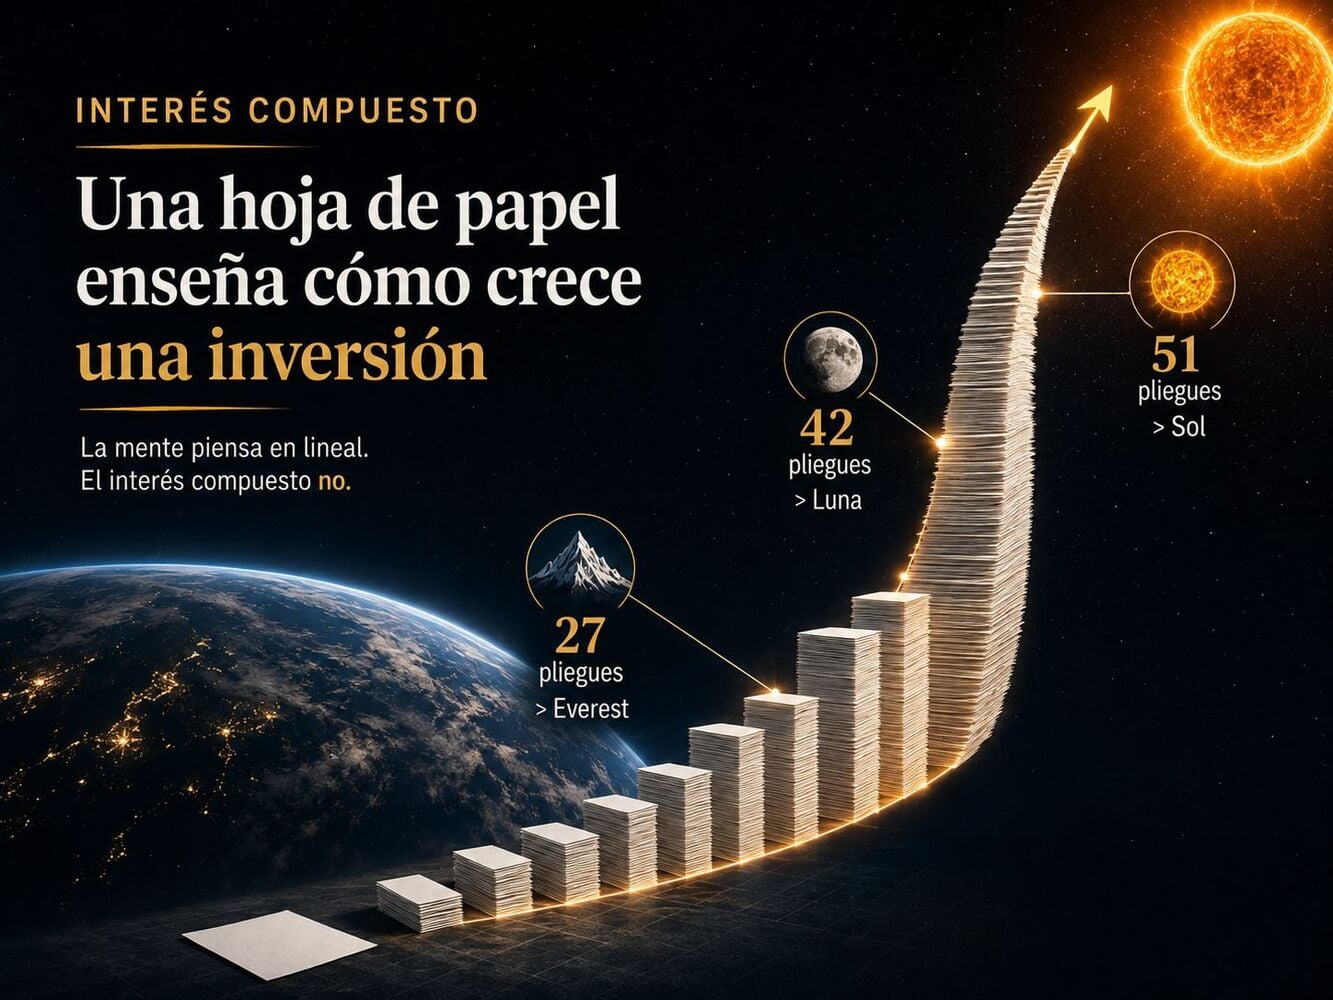
¿Una hoja de papel puede llegar hasta la Luna? Sí. Es como el interés compuesto. Nuestra cabeza está mucho más cómoda sumando que multiplicando. Pensamos en líneas rectas. El dinero, cuando reinvierte sus rendimientos durante mucho tiempo, no.
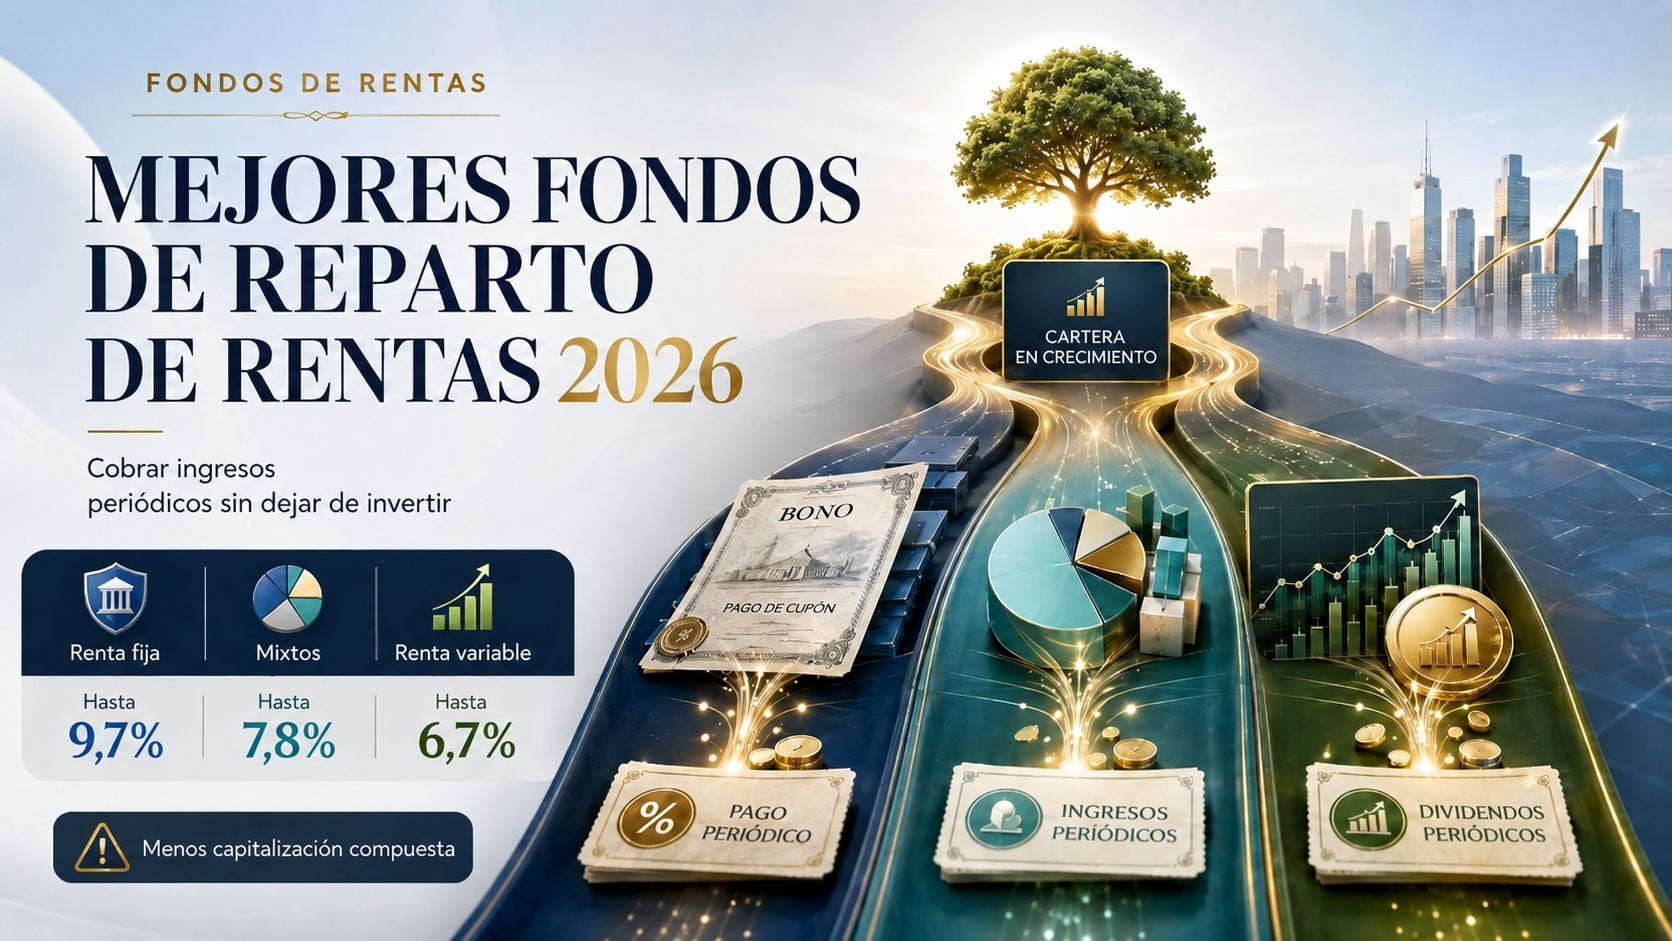
¿Se puede invertir y conseguir al mismo tiempo una renta periódica que llegue a nuestra cuenta? Sí. Para eso existen los fondos de reparto o distribución, una alternativa especialmente interesante para quien quiere complementar una pensión, obtener ingresos recurrentes de su patrimonio o, sencillamente, disfrutar de una parte de la rentabilidad de sus inversiones sin tener que vender participaciones continuamente.
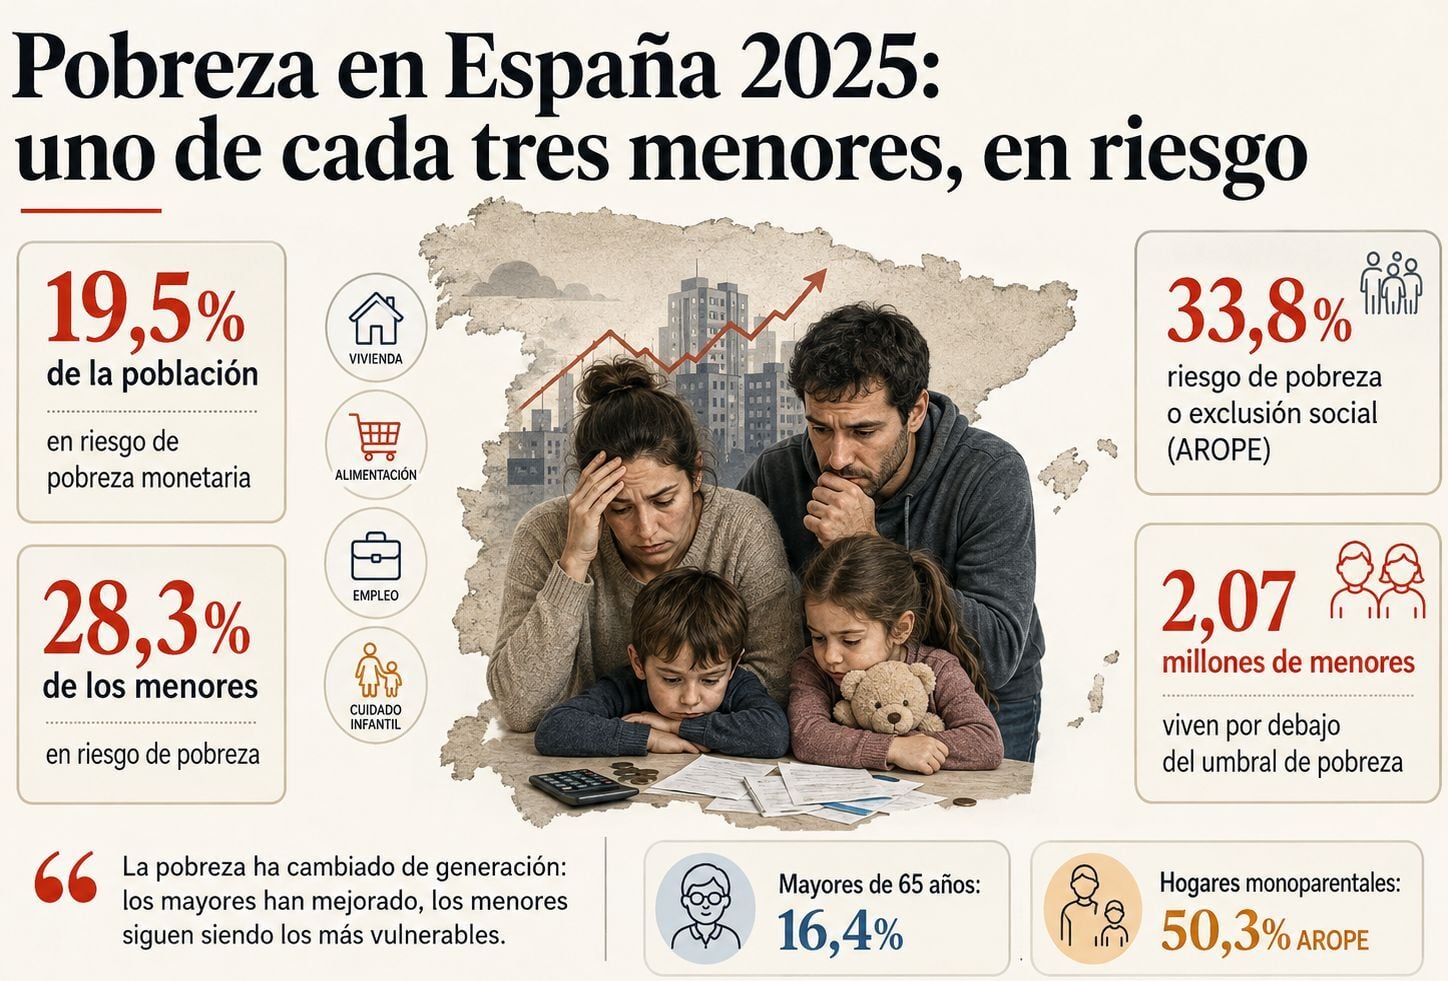
¿Qué dice más de una economía, sus grandes cifras o que 2,07 millones de menores vivan por debajo del umbral de pobreza? El último trabajo de FEDEA da unos datos demoledores. En 2025, casi uno de cada cinco españoles estaba en riesgo de pobreza monetaria. Entre los menores de edad, la proporción se dispara hasta el 28,3%. Y si ampliamos la mirada al riesgo de pobreza o exclusión social, llegamos al 33,8%. Uno de cada tres.
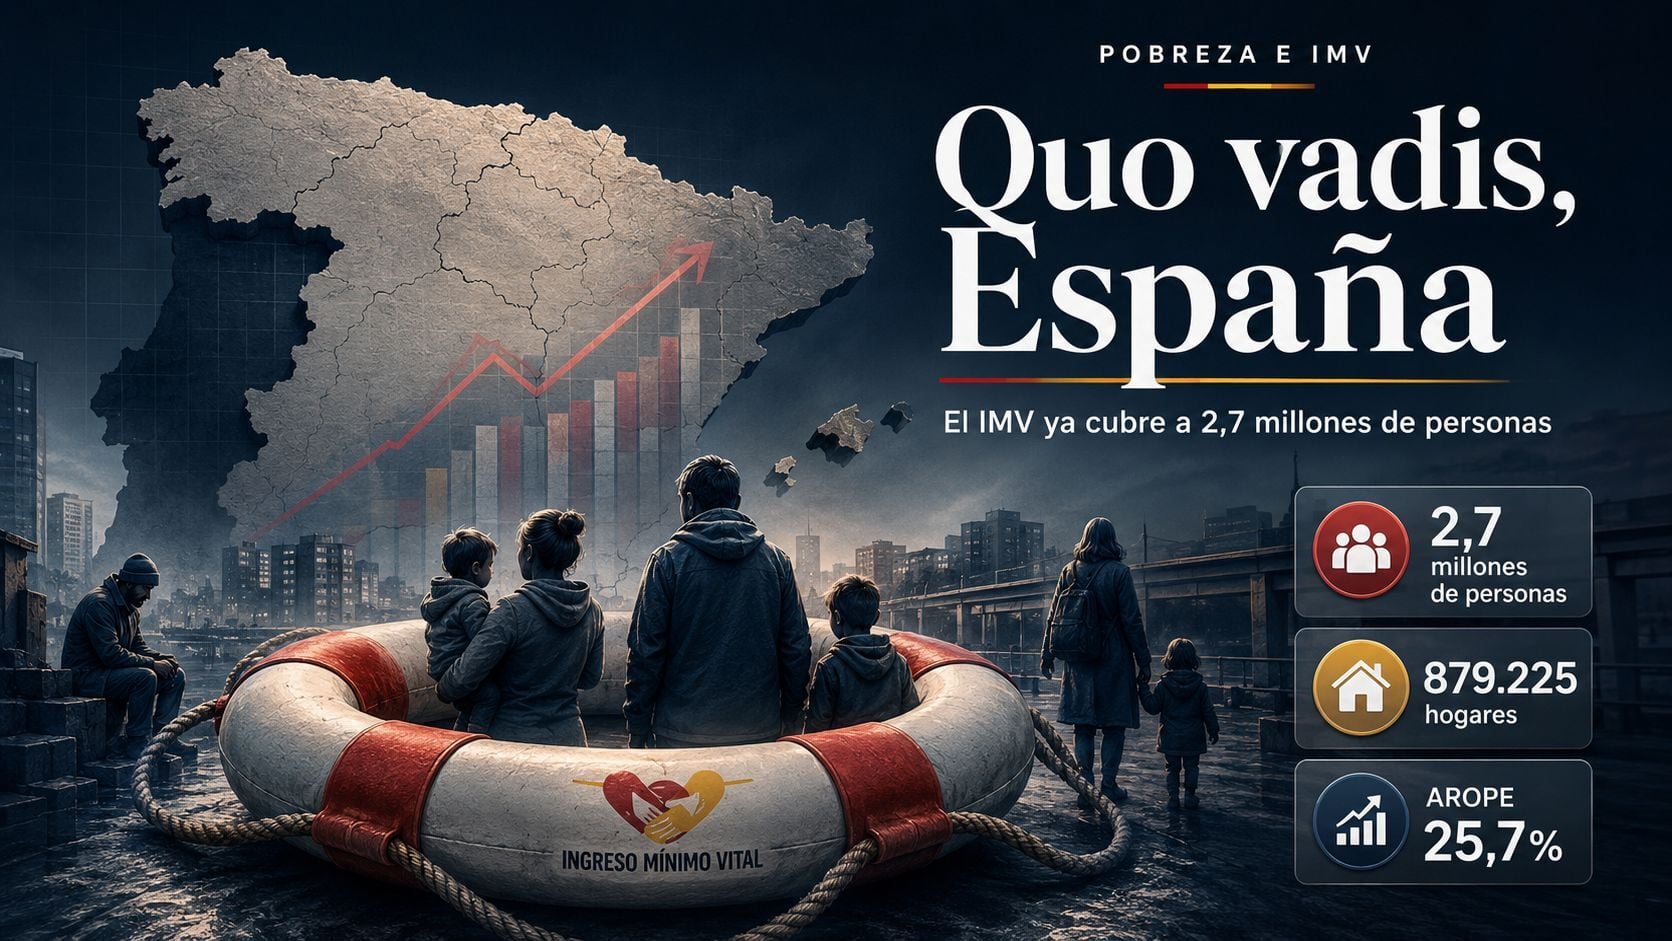
¿De verdad es una buena noticia que cada vez más personas necesiten el Ingreso Mínimo Vital? Una prestación social puede ser un salvavidas imprescindible para quien se está ahogando. Otra cosa muy distinta es presumir de que cada año necesitamos más salvavidas. El Gobierno celebra que el IMV llegue a más familias porque demuestra una mayor cobertura del sistema. Correcto. Pero convendría no confundir la supuesta eficacia administrativa de una ayuda con la salud económica del país.