Añadir Estrategias de Inversión en Google
El Ibex 35 se muestra en negativo en el mes de octubre con la vista puesta en descensos que rondan el 4% acumulados en el ejercicio. Pero, a pesar de ello, hay valores del selectivo español, dos en concreto, que han marcado máximos en el décimo mes de ejercicio, y nos preguntamos si puede seguir haciéndolo. Una de las que se ha quedado a las puertas es Logista, con más que bien todo anual, pero que no ha logrado romper los 37,76 euros por acción marcados a finales de julio por el valor, aunque por la mínima.
Iberdrola
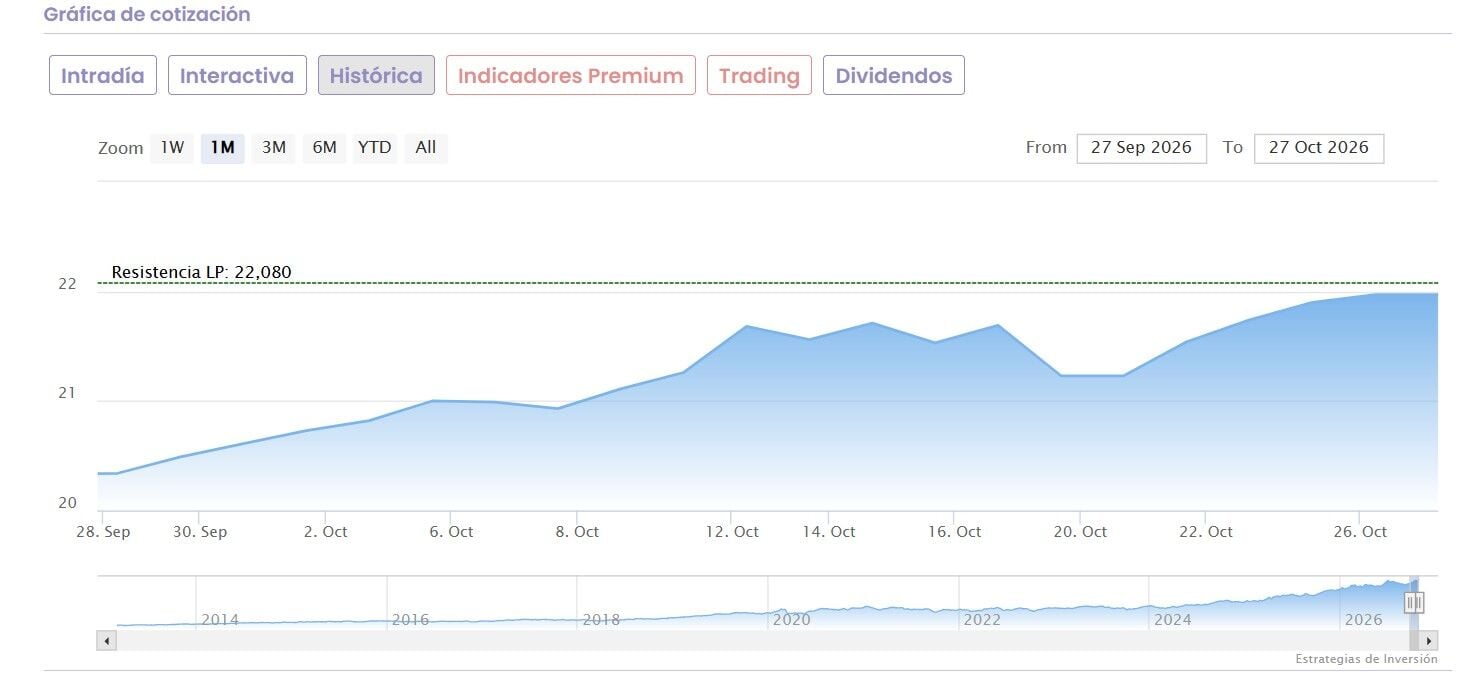
Sigue siendo una de las grandes en el mercado, con la vista puesta en el valor y en su potencial tras los resultados y un recorrido alcista que supera el 22% en lo que va de año, batiendo al Ibex 35 de calle en este 2026 y cerrando el Top 10 de revalorización del selectivo en lo que va de año.
De hecho, Iberdrola todavía se mantiene en máximos tras la presentación de resultados, que suele ser una de las pruebas a superar claramente por las compañías. Los alcanzó el pasado 26 de octubre, y sobre ellos se mantiene en los 22,06 euros por acción.
La compañía que preside Ignacio Galán presentaba resultados con beneficio neto ajustado de 5.141 millones de euros lo que supone una mejora del 9% respecto a los nueve primeros meses de 2025. Pero desde Bank of America, incluso, destacan la posibilidad de que registre para 2030 una ganancia neta de 10.000 millones de euros, un 11% por encima del consenso, algo que desde el banco de inversión consideran 'alcanzable'.
En su caso, consideran que las acciones de la energética española es una compra con precio objetivo de 22,90 euros por acción y potencial alcista para sus acciones.
Las razones que argumentan, la aceleración de las inversiones de capital, el capex, en redes en el Reino Unido, Brasil y España. Pero también gracias a un mayor desarrollo de energías renovables en EE.UU y a los ahorros derivados de la inteligencia artificial.
Desde Bankinter observan tres pilares con consejo de compra sobre el valor tras los resultados: el primero es el crecimiento impulsado por la división de redes, el segundo, un cambio hacia un perfil de negocio con más visibilidad y menos volátil y el tercero, y no menos importante, la atractiva y creciente remuneración al accionista.
Destaca Bankinter que su rentabilidad a precios actuales es del 3,4% en este 2026 y que su remuneración por título crecerá en línea con el beneficio por acción del grupo. De momento, ha anunciado un aumento del dividendo a cuenta del 8,7% y pasa de 0,253 euros por acción a 0,275 brutos.
Las inversiones es uno de sus puntos fuertes, especialmente en lo que redes se refiere. Un 28% nada menos mejoran en los nueve primeros meses del año hasta los 6.277 millones de un montante de casi 10.100 global, con mejora del 13% y en las que tres cuartas partes se destinan a Reino Unido, Brasil y Estados Unidos.
Además acaba de dar un paso más de refuerzo con la primera compra de una comercializadora en España. Se trata de Contigo Energía con la que suma, tras el visto bueno de Mercados y Competencia, CNMC, unos 100.000 clientes, reforzando su negocio minorista para impulsar la electrificación de hogares y empresas.
Lo mejor en potencial se lo apunta Goldman Sachs que visualiza comprar para las acciones de Iberdrola y un precio objetivo que alcanza los 25 euros por acción, que roza un potencial del 14% desde sus niveles actuales de cotización.
Naturgy
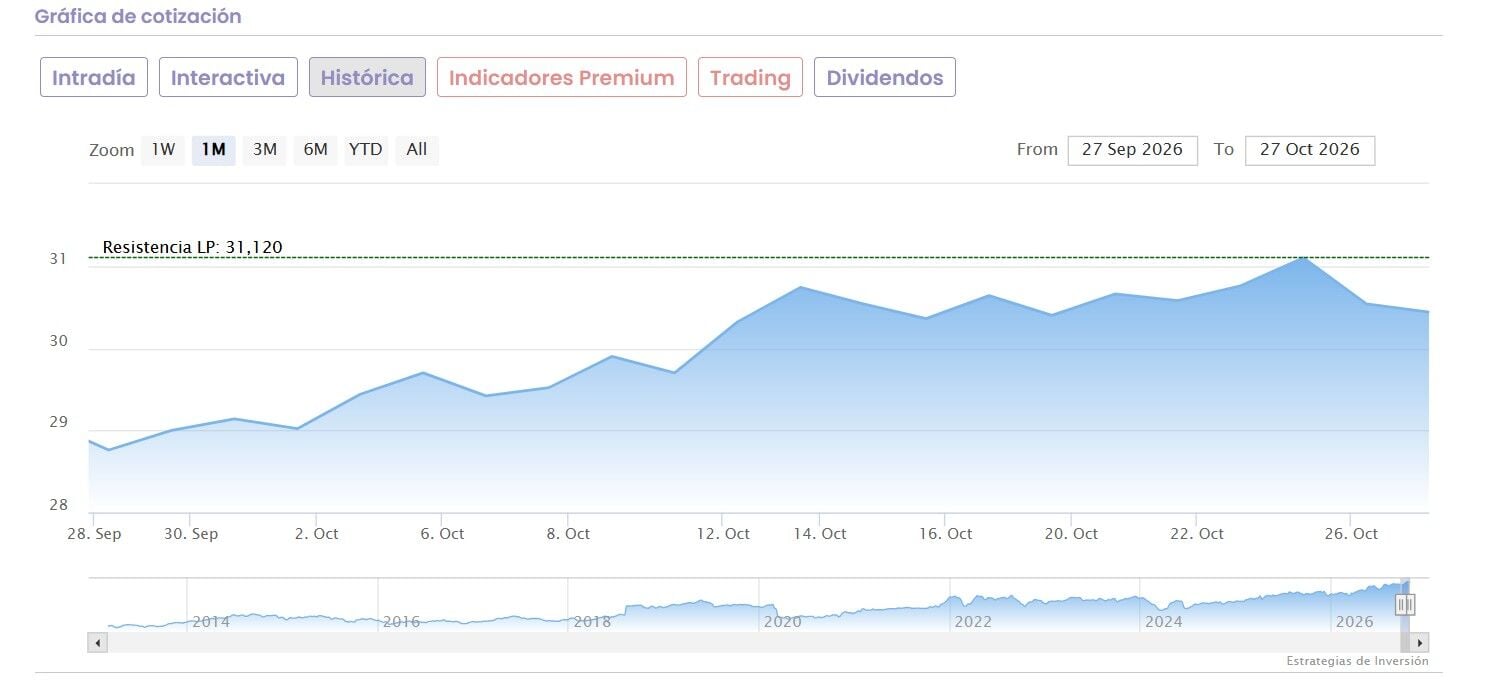
Otro de valores ha llegado a máximos en el mes de octubre y que coloca en verde todas sus estadísticas hasta la fecha, incluida la subida del 23% acumulada en lo que va de año batiendo también al Ibex 35 es la compañía de electricidad y gas que alcanzaba sus máximos el pasado día 26 en los 31,12 euros por acción y acumulando un balance positivo de casi el 5% en lo que va de este negativo octubre para el conjunto del selectivo.
Un valor que hoy publica sus resultados de los primeros nueve meses del año y que enseguida les desglosaremos. De momento, desde RBC estimaban un crecimiento moderado de sus beneficios con un EBITDA de 4.358 millones de euros, un 3,4 % más interanual, y un beneficio neto de 1.720 millones, un 3,1 % superior.
Calcula el banco canadiense, el EBITDA de la generación térmica española crecerá un 16 % interanual en el tercer trimestre, apoyado en una mayor producción de los ciclos combinados. En las renovables españolas, en cambio, espera una caída del 19 %, vinculada a la debilidad de la generación eólica. Son estimaciones del analista; Naturgy todavía no ha publicado esas cuentas.
Naturgy elevó en julio sus objetivos de 2026 a más de 5.500 millones de euros de EBITDA y más de 2.100 millones de beneficio neto. La cuestión para la acción es la capacidad de sostener esa rentabilidad si persisten las presiones en renovables y comercialización. El crecimiento térmico previsto por RBC respalda una parte de esa expectativa, sin demostrar por sí solo el cumplimiento de las metas del grupo.
La primera compañía gasista y la tercera eléctrica cotizada ha mejorado y mucho con el apoyo de firmas como Morgan Stanley, Exane BNP Paribas y Goldman Sachs entre otros, especialmente desde el pasado mes de mayo.
Desde Reuters, dos firmas apoyan compra fuerte sobre el valor, 8 compra, 8 mantener y dos venta para sus acciones.
Otro de sus grandes alicientes es su fuerte dividendo, que alcanza en estos momentos una rentabilidad del 5,80%. Tras el primer pago de julio, el mercado espera un nuevo pago a finales de noviembre por un importe de 0,60 euros por acción.

