Añadir Estrategias de Inversión en Google
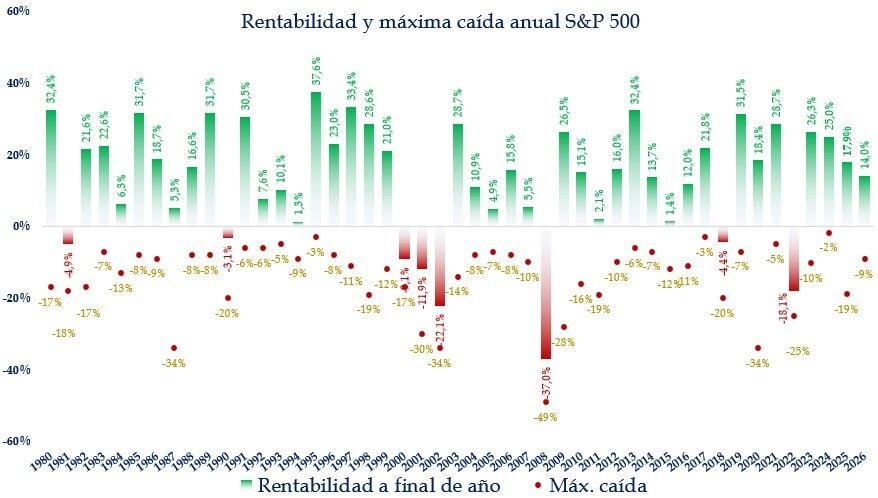
Este gráfico es probablemente uno de esos que cualquier inversor debería mirar de vez en cuando. De hecho, lo vimos hace poco en un artículo. Compara la rentabilidad del S&P 500 al terminar cada ejercicio con la máxima caída sufrida en algún momento de ese mismo año. Y ambas cosas pueden ser muy distintas. Lo recordamos hace muy poco en este artículo. Pero prefiero pasarme de pesado a que no se recuerde este hecho suficientemente.
Fuente: Carlos Arenas Laorga
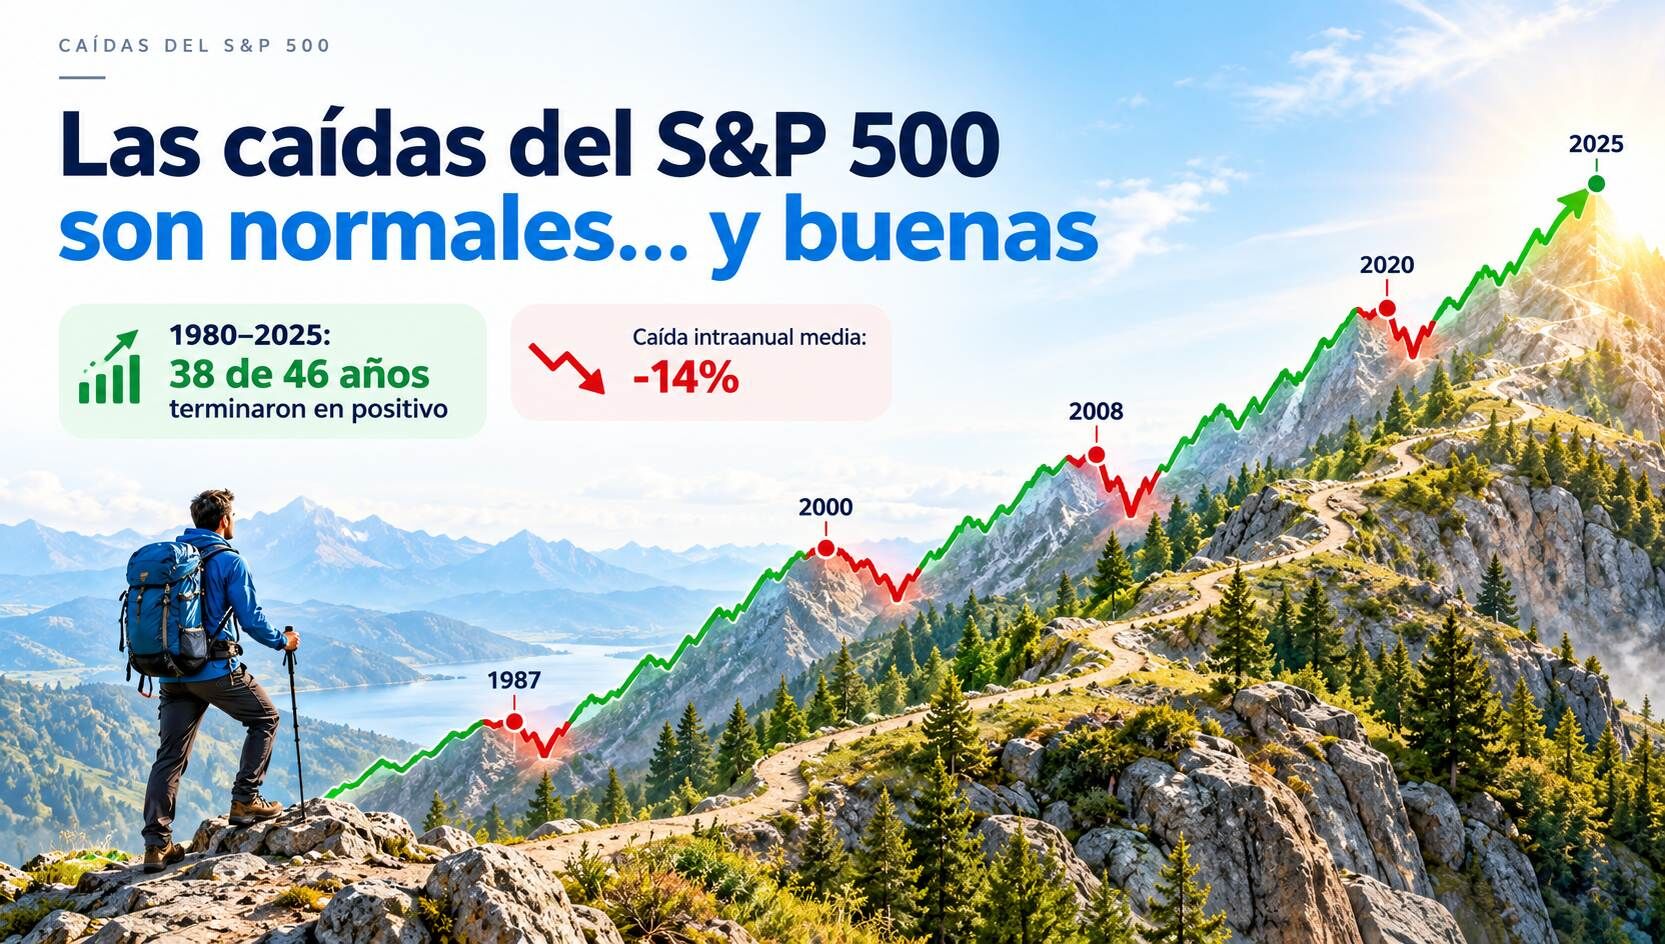
Entre 1980 y 2025, el S&P 500 terminó en positivo en38 de 46 años, aproximadamente un 83% de las ocasiones. Sin embargo, todos esos ejercicios tuvieron algún momento de caída. Es más, la máxima caída intraanual media ronda el 14%.
Es decir, podemos tener un año perfectamente bueno mientras atravesamos por el camino una corrección que, vivida en tiempo real, parece el comienzo del Apocalipsis.
2025 y 2026 son un reciente y claro ejemplo. En algún momento del ejercicio el S&P llegó a caer un 19% desde máximos. Quien mirase únicamente ese momento podía pensar que el año estaba perdido. Terminó con una rentabilidad del 17,9%.
En 2020 sucedió algo todavía más salvaje. La pandemia provocó una caída máxima del 34%. No estamos hablando de volatilidad agradable ni de cuatro sesiones complicadas. Un tercio del valor del mercado desapareció temporalmente. Pues bien, el ejercicio terminó con una subida del18,4%. Y al año siguiente sumó +28,7%. Como para haberse salido en un -20%. Te tiras de los pelos.
No siempre ocurre, evidentemente. 2008 o el más reciente 2022 así nos lo recuerdan. Pero son episodios mucho menos frecuentes que una recuperación dentro del mismo año. De todos modos, los siguientes 13 años tras el 2008, con la salvedad de un -4,4% en 2018, todos los años tuvieron rentabilidades positivas y, prácticamente todos con rentabilidades de doble dígito; algunos de ellos superando ampliamente el +20 o el +30%.
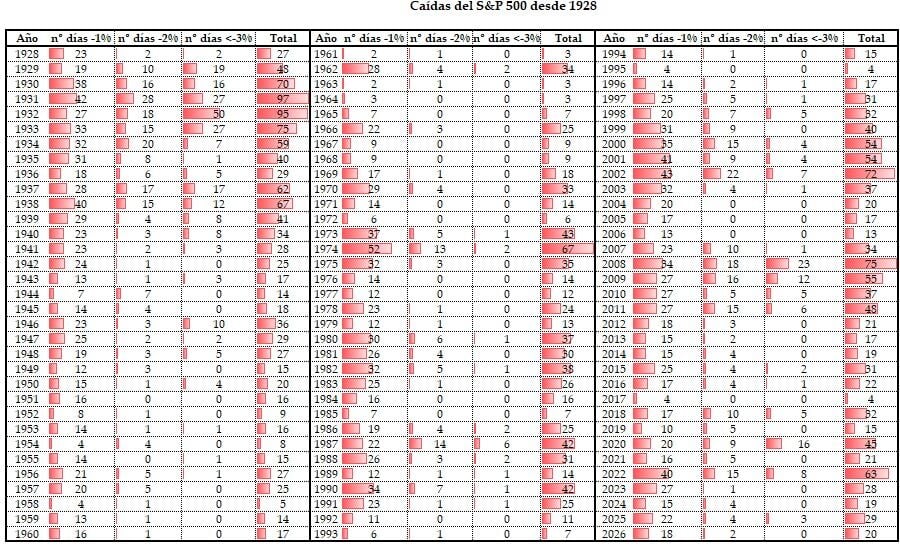
La tabla que os pongo ahora lleva la idea todavía más lejos. Recoge desde 1928 las sesiones de descensos del S&P 500. Y hay una característica común en cien años de historia: todos los años hay días malos.
Fuente: Carlos Arenas Laorga
En 2026 ya aparecen 20 sesiones con caídas diarias de al menos el entorno del 1%. Y, sin embargo, el S&P 500 va ganando alrededor de un 14% en el año.
Cada año cambia la historia del mercado, pero las jornadas negativas están siempre ahí. Y los buenos resultados también. Y es que esperar a invertir cuando desaparezca la volatilidad equivale a esperar algo que probablemente nunca llegue. La volatilidad no es un accidente o algo que haya que esperar a que desaparezca. Forma parte de la inversión.
Una caída del 10% vista veinte años después apenas se distingue en un gráfico. Vivida durante tres semanas parece enorme. Tenemos que mirar con perspectiva.
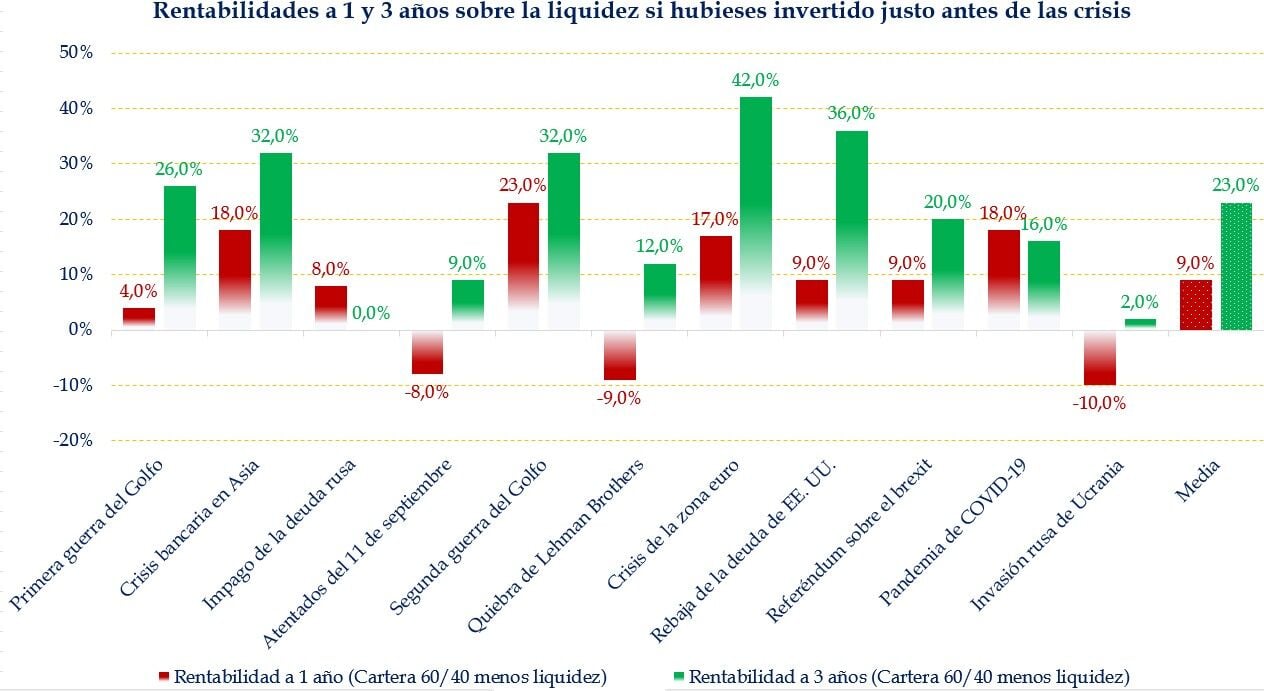
A veces cuesta recuperar, sí. Nadie sabe dónde termina una corrección cuando empieza. Pero ya hemos visto en otros artículos que, quien invirtió al día antes de estallar una crisis, obtiene de media, a un solo año, un +9% y a 3 años un +23% (sobre la liquidez, en bruto es algo más).
Fuente: Carlos Arenas Laorga
Precisamente por eso intentar entrar y salir continuamente del mercado es extraordinariamente complicado. No basta con acertar el momento de vender. Después hay que acertar también cuándo volver a comprar. Y normalmente las noticias continúan siendo horribles cuando el mercado comienza a recuperar.
Por eso una corrección debería servir antes para revisar nuestra cartera que para vender.
Cuidado, decir que las caídas son normales no significa que sean irrelevantes. Una caída del 50% requiere posteriormente una subida del 100% para recuperar el nivel inicial. Y una persona que necesite su dinero dentro de seis meses no debería soportar el mismo riesgo que alguien que está invirtiendo para dentro de veinte años.
Por eso las caídas tienen una utilidad añadida, porque nos ayudan a saber si nuestra cartera encaja realmente con nuestro perfil. Si un retroceso del 10% nos lleva a querer venderlo todo, quizá el problema no sea el mercado. Quizá habíamos asumido más riesgo del que somos capaces de soportar.
Pero para un inversor diversificado, con horizonte largo, liquidez suficiente para sus necesidades próximas y una estrategia razonable, las correcciones no deberían ser acontecimientos extraordinarios.
El S&P 500 ha pasado por guerras, inflaciones, recesiones, crisis financieras, burbujas, pandemias y desplomes superiores al 30%. Y entre medias ha tenido miles de días rojos. Pretender disfrutar de su rentabilidad histórica sin atravesar ninguno de esos episodios sería estupendo. E imposible.

