Añadir Estrategias de Inversión en Google
Los analistas de Bank of America han reiterado su recomendación de ‘comprar’ para Iberdrola tras los resultados presentados ayer miércoles por la compañía que preside Ignacio Galán. El precio objetivo lo elevan hasta los 22,90 euros por acción, desde los anteriores 21,50 euros, valoración que se traduce en un potencial alcista de un 6% frente a la cotización actual.
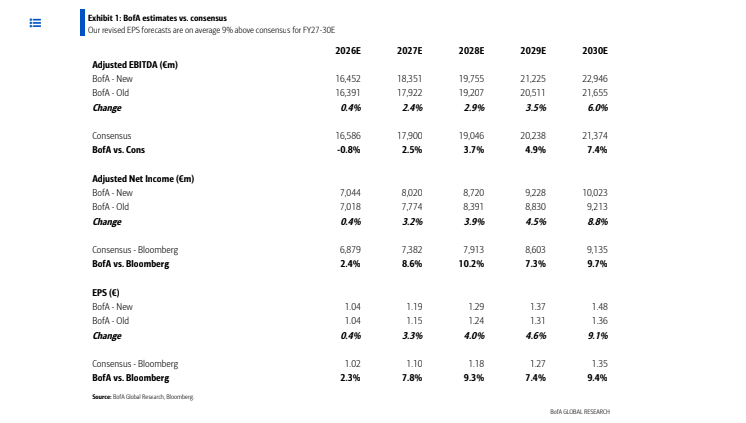
El banco estadounidense desglosa en su informe el nuevo objetivo corporativo fijado por la multinacional española de crecimiento medio del beneficio neto del 10% hasta 2030, lo que supone unos 10.000 millones de euros para el ejercicio 2030 (FY30E), aproximadamente un 11% por encima del consenso.
“Consideramos que el objetivo es alcanzable, gracias a la aceleración de las inversiones de capital (Capex) en redes en el Reino Unido, Brasil y España, a un mayor desarrollo de energías renovables en EEUU y a los ahorros derivados de la inteligencia artificial”, dicen los analistas de BofA, que aseguran que “nuestras previsiones revisadas se sitúan aproximadamente un 3% por encima del consenso para 2026 y, de media, un 9% por encima para el periodo 2027-2030.
Un objetivo “alcanzable”
Iberdrola ha establecido un nuevo objetivo de una tasa de crecimiento anual compuesta (CAGR) del beneficio neto del 10% a cinco años, lo que implica alcanzar unos 10.000 millones de euros en el ejercicio 2030—cifra un 11 % superior al consenso—; los detalles se presentarán en el Día del Mercado de Capitales (CMD) de marzo de 2027. Esta cifra se compara con el objetivo anterior de un crecimiento de aproximadamente el 8% para el periodo 2024-2028. “Tras revisar nuestras hipótesis, concluimos que una tasa de crecimiento anual compuesto (CAGR por sus siglas en inglés) del 10% es alcanzable; nuestras estimaciones se sitúan ahora un 9% por encima del consenso para el periodo 2027-2030”.
Anteriormente, “proyectábamos una tasa de crecimiento anual compuesta del beneficio neto del 9,0%, hasta alcanzar los 9.200 millones de euros en el ejercicio 2030. Tres ajustes a nuestras previsiones —que anteriormente eran conservadoras— nos llevan a una cifra cercana a los 10.000 millones de euros.
Esta revisión se explica por tres factores: En primer lugar, la duplicación de los ahorros por eficiencia previstos para el periodo 2027-2030, pasando de 250 a 500 millones de euros (un ritmo anual aproximadamente un 20% superior al plan de 400 millones de euros para 2025-2028 anunciado por Iberdrola). También la entrada en funcionamiento (COD) del proyecto VNI West para 2030, tal como estaba previsto (frente a la estimación anterior de 2031). Y, por último, la incorporación de 1 GW adicional de capacidad renovable para 2030 (alcanzando los 15,5 GW, en línea con el objetivo de superar los 15 GW).
Asimismo, Bank of America destaca que Iberdrola “sigue siendo uno de los valores de mayor calidad dentro de nuestra cobertura”; su elevado crecimiento y baja volatilidad justifican sobradamente su ratio precio-beneficio (PER) de 20,7x para 2026.
Las oportunidades de crecimiento se han acelerado
Desde el Día del Mercado de Capitales (CMD) de septiembre de 2025, las expectativas de inversión de capital (capex) anual en redes han aumentado en aproximadamente 700 millones de euros en Brasil, tras la renovación de concesiones, y en unos 200 millones de euros en España, tras la flexibilización del límite de inversión. Asimismo, las asignaciones bajo el marco regulatorio RIIO-T3 superaron en un 7% las previsiones iniciales, y la inversión en RIIO-ED2 aumentó un 20 %, lo que ha permitido adelantar un año —hasta 2030— el objetivo de alcanzar una base de activos regulados (RAB) superior a los 90.000 millones de euros.
Iberdrola también se ha adjudicado el proyecto de transmisión VNI West en Australia (por un valor de hasta 1,2 mil millones de euros), ha elevado su objetivo de nueva capacidad renovable de 9,5 GW (2025-2028) a más de 15 GW (2025-2030), ha adquirido las participaciones minoritarias restantes en Neoenergia y el 80 % de Caruna, y ha señalado la obtención de eficiencias mediante el uso de inteligencia artificial.