Añadir Estrategias de Inversión en Google
No parece que la reunión del Consejo de Gobierno del BCE que se celebra hoy y mañana en Frankfurt vaya a ofrecer muchas sorpresas, después de que en septiembre, el Banco Central Europeo subiera los tipos de interés en la eurozona en 25 puntos básicos hasta dejar el de depósito en el 2,5% por el alza de la inflación, cerrando el círculo de dos subidas en tan solo tres meses.
La tradicional encuesta previa de Reuters coloca a una gran mayoría, por encima del 96% de sus economistas consultados, que anticipa que en la penúltima reunión del año del BCE las cosas se quedarán como están, para que luego, más de un 90% se decante por una nueva subida de un cuarto de punto en el mes de diciembre.
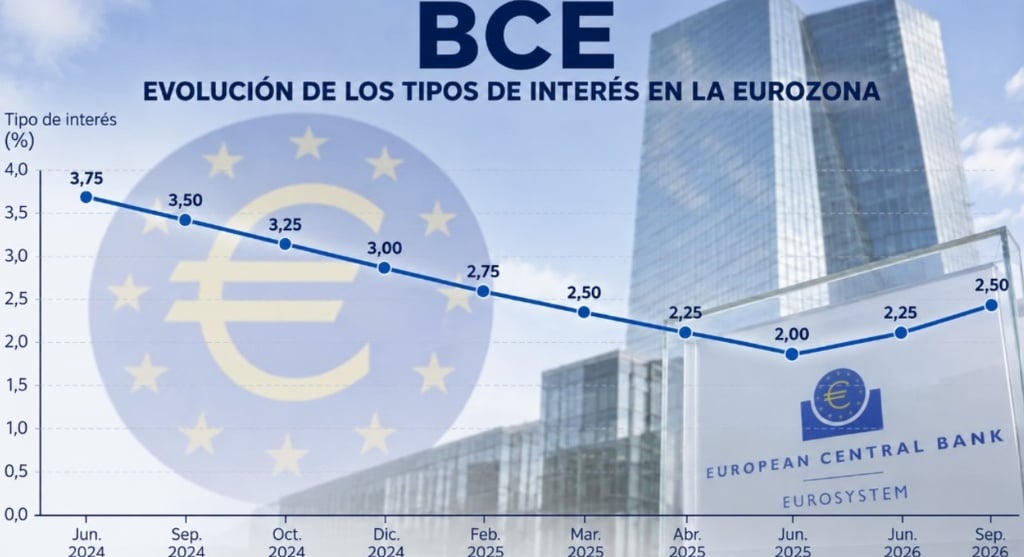
Todo ello con estimaciones de crecimiento en la eurozona del 1% para final de año y una media de inflación entre los países de la moneda única del 3,7%. Tampoco ayudará la vuelta a niveles para el futuro del barril Brent por encima de los 111 dólares que veíamos hace apenas una semana en los mercados, a pesar de la recuperación que se está produciendo en el suministro de crudo de la zona del Golfo, especialmente por parte de Arabia Saudí.
Pero lo que de verdad preocupa a los expertos, caso del economista jefe para Europa de Morgan Stanley, Jens Eisenschmidt, es que las subidas se prolonguen más allá y alcancen el 3%, dejando muy atrás el presunto tipo neutro que tanto ha imperado en la eurozona, hasta que se desató el conflicto en Oriente Medio.
Es exactamente lo mismo que piensan desde el Fondo Monetario Internacional, que se necesita una nueva subida de tipos antes de 2027 para controlar la inflación, mientras no descartan una nueva elevación porque " es probable que se justifique un mayor ajuste para garantizar que la inflación vuelva al objetivo en 2028", señalaban en su informe de previsiones sobre Europa tras la reunión de Bangkok.
Y nadie dice que en Europa no pase lo que en Estados Unidos: que la mayoría de los expertos considera que para atajar la inflación, los bancos centrales necesitarán un nuevo tipo neutro, mucho más alto, como ocurre por ejemplo con lo que creen desde Vanguard con respecto a la Fed.
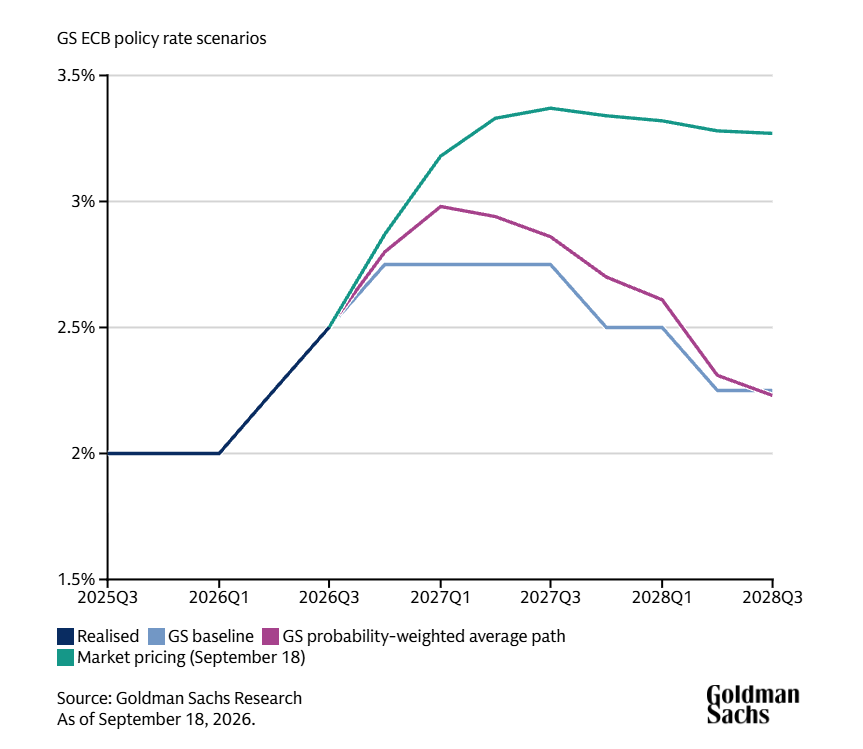
Pero no todos, porque desde Goldman Sachs Research se indica el escepticismo de los expertos del banco de inversión a la hora de pensar eso.
Según Jari Stehn, economista jefe para Europa de Goldman, las cotizaciones del mercado sugieren una alta probabilidad de que el BCE suba los tipos de interés en dos reuniones consecutivas, lo que supondría un aumento respecto al ritmo de subidas registrado hasta ahora en 2026. "Pero vemos un obstáculo mayor para que se produzcan subidas de tipos secuenciales que el que indican las cotizaciones actuales del mercado", añade Stehn.
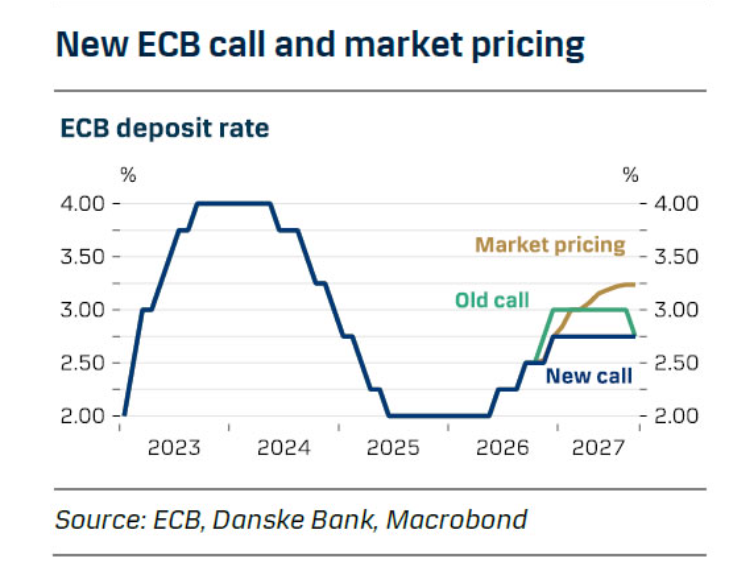
También desde el Danske Bank visualizan subida en diciembre, como el consenso de 25 pipos, pero con un mantenimiento del nivel del 2,75% al que prevén avancen los tipos en la eurozona en 2027. Señalan que ven más cerca del 3% los tipos que del 2,5% actual, pero "pero incluso en ese escenario de riesgo al alza, esperamos que el BCE suba menos de los 75 puntos básicos de endurecimiento que anticipan los mercados", admiten.
Por cierto que además en esta reunión seguirá flotando en el aire el run run de la potencial salida de Christine Lagarde, la presidenta del BCE, aunque ella misma ha indicado que no se irá hasta 2027.
Y si ese tema será recurrente en las próximas reuniones del Banco Central Europeo, el elefante en la habitación será la deuda francesa y su impacto en la eurozona.
“En términos generales, el BCE se encontrará en una posición difícil: una intervención demasiado rápida en apoyo de Francia podría ser vista con malos ojos por otros Estados miembros e interpretada como financiación monetaria de la deuda de un país que no está dispuesto a cumplir las normas”, afirman los economistas de ING.

