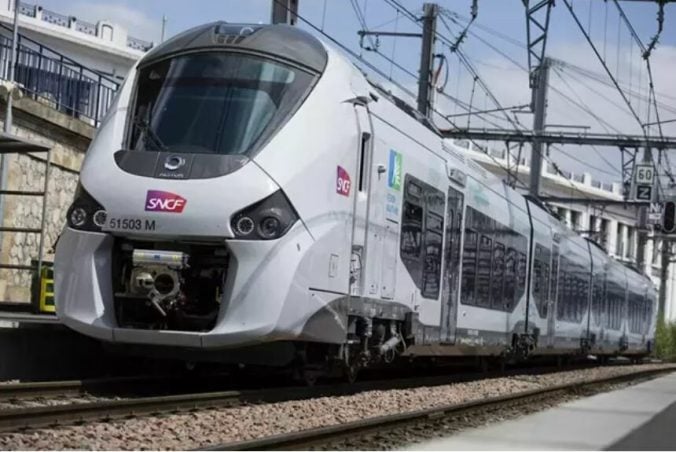
El fabricante de trenes se aproxima a la barrera de los 80 euros tras acumular una notable revalorización en 2026, aunque la cercanía de sus máximos anuales y el limitado potencial que le otorgan los analistas invitan a extremar la prudencia.
La compañía biotecnológica registró una facturación de 6 millones de euros y elevó su EBITDA un 68% hasta junio.
La compañía logra un EBITDA ajustado de 5,7 millones de euros y mantiene sus ingresos recurrentes estables.
La filial de gestión de efectivo de Prosegur se incorpora en 0,667 euros. Siete analistas sitúan su precio objetivo medio en 0,78 euros, en una compañía que crece en orgánico y reduce deuda, pero sigue expuesta a las divisas latinoamericanas.
La farmacéutica se incorpora a la selección técnica en 4,845 euros. Los analistas sitúan su precio objetivo medio en 5,36 euros, mientras la compañía mantiene previsiones de crecimiento de doble dígito para 2026.
La operadora de torres entra en la selección tras cerrar en 25,76 euros, con analistas que sitúan su precio objetivo medio en 34,53 euros. La recompra de acciones, la mejora del flujo de caja y una deuda que sigue pesando marcan el debate antes de los resultados de noviembre.
El último informe de la casa de análisis estima para Making Science un valor razonable de 9,99 euros por acción, lo que implica un descuento del 38%.
Tras elevar su beneficio un 44,3% en el primer semestre de 2026, la empresa consolida su crecimiento con el respaldo del consenso, que sitúa su precio objetivo en 37,84 euros.
La eléctrica eleva un 8,7 % el dividendo a cuenta, hasta 0,275 euros por acción.
La tecnológica incorpora nuevos títulos a su autocartera mediante una operación independiente del programa de recompra de hasta 6,25 millones de euros que mantiene en marcha.