Apple
Añadir Estrategias de Inversión en Google
Es uno de los valores tradicionales en este campo. Olvídense de las cifras de Europa, pero este mismo lunes, al cierre paga su remuneración a los accionistas. Tras los resultados, el Consejo de Administración de Apple aprobaba un dividendo en efectivo de 0,27 dólares por acción para las acciones ordinarias de la compañía. Es decir rentabilidad del 0,3%.
Pero además, tradicionalmente, hasta que le desbancó Nvidia, la compañía de Cupertino era una de las más intensivas en este campo. Aún así, lo sigue siendo.
Durante los tres primeros trimestres de su ejercicio fiscal, finalizado el 30 de septiembre, Apple destinó aproximadamente 62.000 millones de dólares a la recompra de acciones propias. Se estima que, al cierre del año, la compañía habrá destinado cerca de 80.000 millones de dólares a estas operaciones.
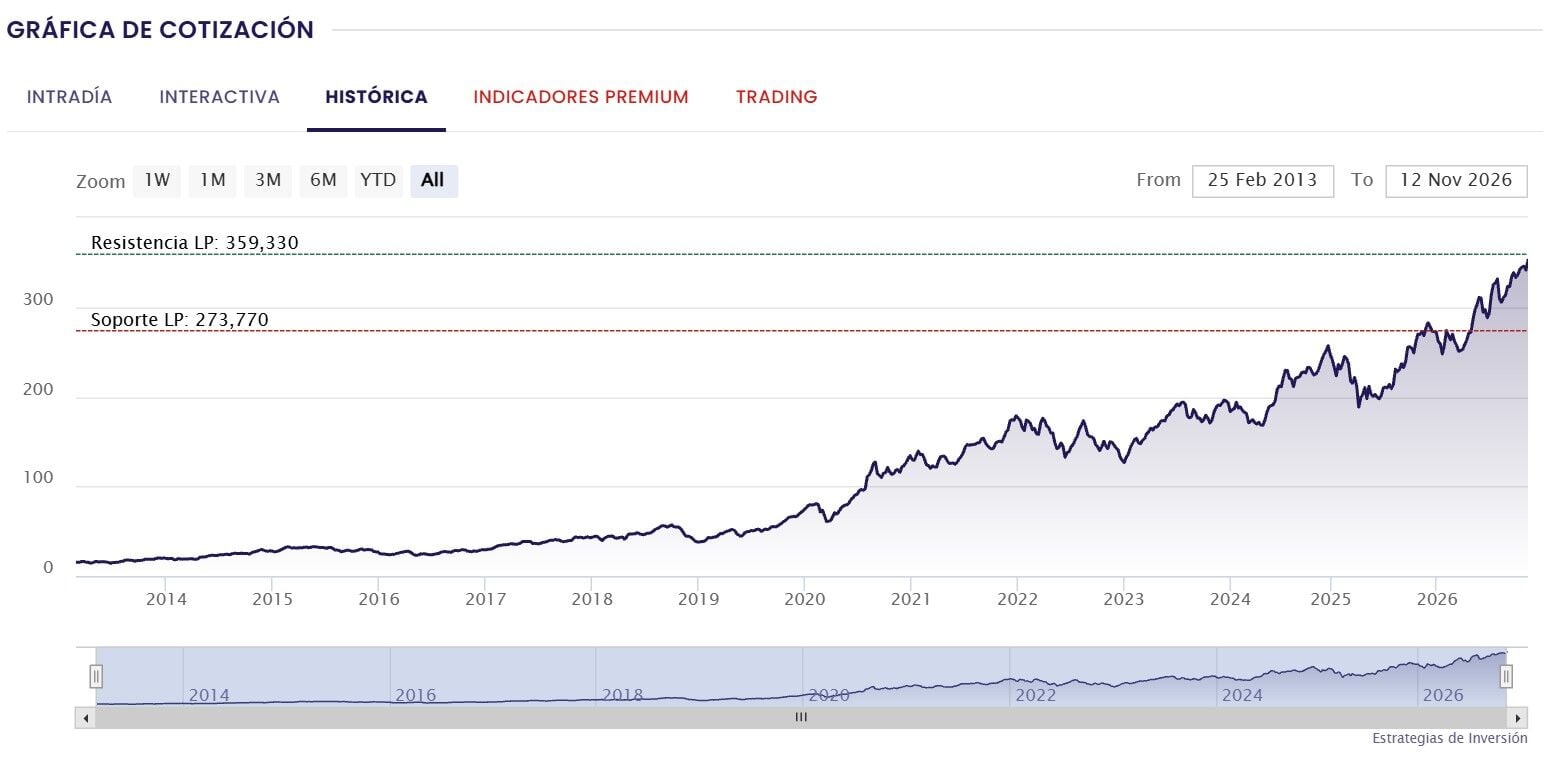
Pero hay más tras el dividendo. Ha vuelto a recuperar, tras los problemas de Nvidia, el cetro global de la capitalización. 5,17 billones de valor bursátil un billón por encima de Nvidia.
Además el valor va camino de su mejor desempeño desde 2024 en todo el ejercicio. Y según una de sus últimas recomendaciones, la de China Renaissance, señala que iPhone Duo Plegable puede incluso mejorar las cosas.
“Consideramos que Duo es una nueva plataforma de crecimiento con el potencial de transformar el ciclo de reemplazo del iPhone.La combinación de una pantalla plegable, multitarea y la IA de Siri crea nuevos casos de uso: la pantalla más grande y la experiencia de aplicaciones en paralelo integran la productividad, el consumo de contenido y los flujos de trabajo asistidos por IA en un dispositivo de bolsillo, lo que impulsa una propuesta de actualización atractiva para la enorme base instalada de Apple” señalan los analistas de la firma.
NVIDIA
Más allá del morbo que ha despertado la firma a cuenta de los cotilleos por los affairs de su CEO ahora fuera ya de la compañía, el hasta ahora emblemático Jensen Huang, el gigante de la IA y de los chips más imprescindibles y revolucionarios del mercado, en especial en sus nuevas generaciones, sigue siendo una gran compañía.
Tal vez a corto plazo siga sangrando, en especial esta semana que se publican sus resultados, pero lo cierto es que su 0,58% de rentabilidad por dividendo, también es digno de mención.
Pero además Nvidia se ha convertido en el líder de las recompras de acciones en Wall Street, en la época en la que la liquidez ( y la nueva deuda) de las 7Mag van directamente a inversión en gasto en IA, es decir a capex.
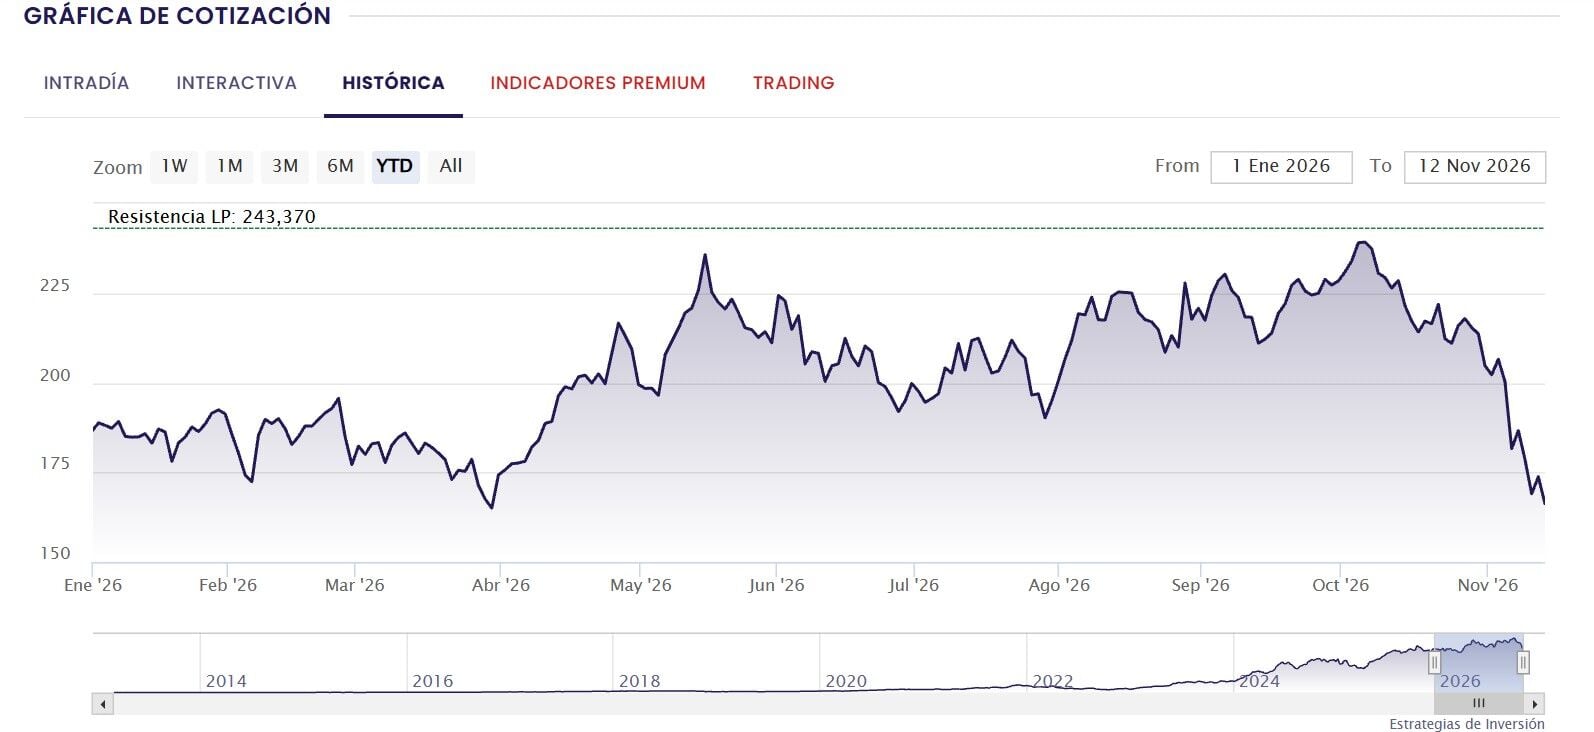
De hecho, representa casi el 4% de su valor de mercado. No se trata de un porcentaje desmedido, porque antes, alcanzaba entre las grandes el 10%, pero con los cambios, ya es más que significativo.
El pasado mes de septiembre, en concreto, el consejo de administración de la compañía anunciaba 150.000 millones de dólares adicionales en el programa de recompra de acciones, elevando el total restante del programa a 235.000 millones de dólares.
Era además el mayor aumento de una autorización de recompra de cualquier compañía en toda la historia de Wall Street.
Y aunque es un gran valor, y a pesar de las caídas, lo cierto es que todos aquellos que han revisado su consideración de Nvidia en estos días consideran que se necesita un candidato de peso para dirigirla de forma que Wall Street vuelva a confiar en su futuro desempeño. Porque hasta ahora, la figura de Jensen Huang era la única significativa de cara a la galería.
“Creemos que la directora financiera, Colette Kress, podría ejercer como directora ejecutiva interina mientras la junta evalúa a candidatos externos”, dicen desde Citi.
Desde Bernstein afirman que “no creemos que la empresa deba tener grandes problemas para operar mientras busca un nuevo liderazgo. Y (por supuesto) las acciones están a un precio casi absurdamente bajo”.
Gap
Aunque su comportamiento es negativo en lo que va de año, una de las joyas del dividendo en Wall Street es la compañía textil, ya que su rentabilidad alcanza un 3,25%, en estos momentos de mercado.
Pagará el 27 de enero próximo a todos aquellos accionistas que tengan sus acciones antes de que cierre el mercado el día 6 de ese mismo mes. La cuantía, según a anunciaba la compañía la pasada semana, será de 0,175 dólares por acción para el cuarto trimestre del año.
Sus acciones son una clara compra para la media de Reuters en el mercado. Al menos así lo indica el consenso con precio objetivo para el valor de 26,49 dólares por acción de The Gap- que es como en realidad se llama la compañía- con potencial del 23,44% desde sus actuales precios de cotización.
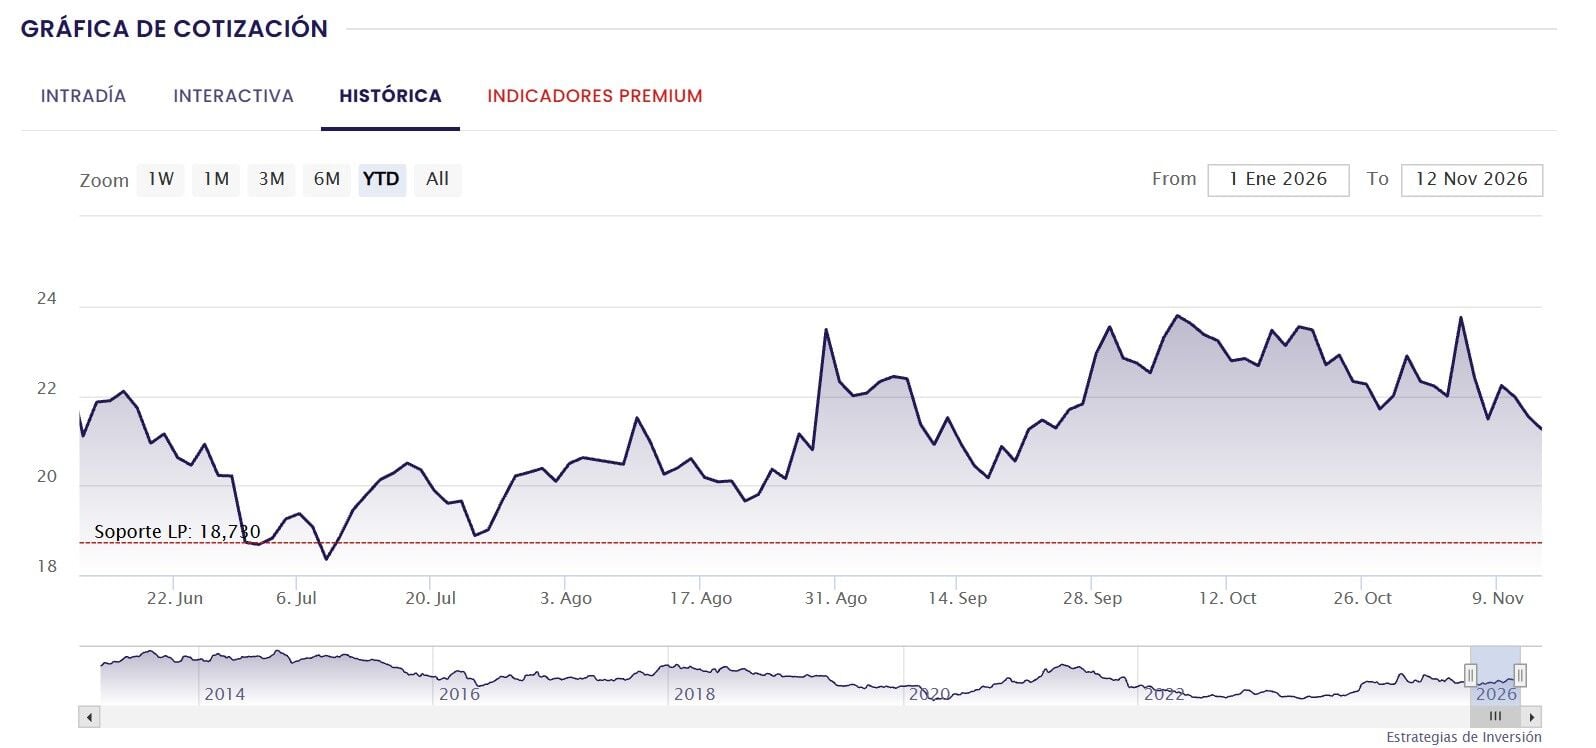
Jefferies la coloca en 24 dólares, con un 11% de posible recorrido alcista y un mantener como apuesta sobre el valor.
Mientras, desde Needham, inician cobertura sobre sus títulos y lo hacen por lo que consideran un desempeño diferente en sus marcas. En España solo se comercializa GAP, pero Old Navy y Athleta, también forman parte de ella, y esta última, tiene numerosas dificultades aunque la primera también se ha sumado a las pérdidas.
También gestiona Banana Republic, dentro de la insignia the Gap.
Eso sí, UBS reitera que sus acciones son una compra, ante lo que considera una perspectiva positiva a cuenta del esperado crecimiento de sus ganancias del 23% para el año fiscal 2027 de la compañía.
El banco prevé un crecimiento de las ventas del 2,8% interanual, por encima del consenso de los analistas del 1,9%, mientras que las ganancias por acción (EPS) de 0,78 dólares estadounidenses deberían ajustarse en general a las expectativas.
UBS coloca su precio objetivo de 42 dólares, basándose en un múltiplo de valoración sin cambios de 13 veces su previsión de beneficios por acción (BPA) de 3,30 dólares para el ejercicio fiscal de 2028.