Añadir Estrategias de Inversión en Google
El nuevo plan estratégico (Vision 2032) presentado por Puig Brands a finales del pasado mes de octubre ha reforzado la convicción de los analistas de Jefferies de que la compañía puede suponer una buena oportunidad de inversión en el medio y largo plazo. Los expertos de la firma no solo reiteran su recomendación de ‘compra’, sino que elevan el precio objetivo en un 19%, pasando de 21 euros a 25 euros por acción.
Esta nueva valoración supone un potencial alcista de casi un 23% sobre la cotización actual y permitiría a Puig además superar el precio de su salida a Bolsa hace algo más de dos años.
El precio objetivo de 25 euros implica un PER de aproximadamente 19 veces sobre las ganancias de los próximos doce meses, frente a las aproximadamente 17 veces actuales, explican los analistas de Jefferies. Esto refleja un aumento de las expectativas respecto al margen operativo (OSG) del grupo a medio plazo, que ahora se sitúa en una media del 5% anual (2026-2032), frente al 4% anterior. “Esto impulsa tanto el flujo de caja libre (FCF) del periodo de previsión como nuestro cálculo de la tasa de salida”.
Jefferies mejora su valoración tras el Capital Markets Day celebrado el 28 de octubre. Tras él, “estamos más convencidos de la sostenibilidad del crecimiento de la categoría de perfumería de lujo (Tasa de Crecimiento Anual Compuesto estimada del 4,6%) y del rendimiento superior de Puig en el segmento ‘Nicho’ (ultrapremium, tasa estimada del 19%)”. Esto vendrá impulsado por “los planes de expansión global y un mayor aprovechamiento de la franquicia Charlotte Tilbury”. “La consecución de estos objetivos podría requerir un gasto superior al que implica el objetivo de margen (22,5 %, +180 puntos básicos en 7 años), pero con un PER de solo 17 veces los beneficios de los próximos 12 meses, ese riesgo parece gestionable”.
Según los nuevos planes de Puig, la compañía espera superar unas ventas netas de 8.000 millones de euros anuales en 2032, lo que supone un incremento aproximado del 60% respecto a los 5.042 millones facturados en 2025. La compañía también pretende alcanzar un margen de EBITDA ajustado superior al 22,5% en 2032.
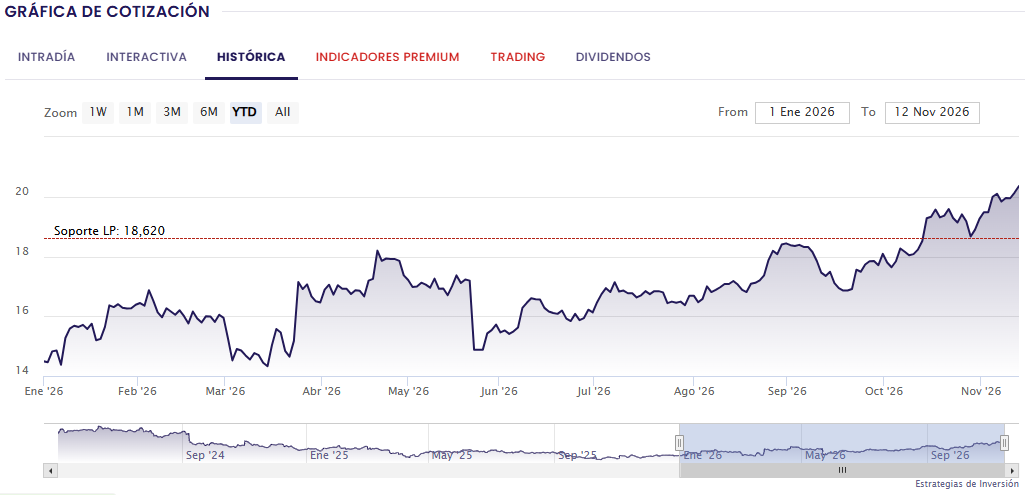
Puig Brands está teniendo un muy buen año en el IBEX 35, con una revalorización acumulada de un 36,6% en el acumulado del ejercicio que le aupó la semana pasada a tocar nuevos máximos anuales en los 20,36 euros.
Con este avance, la compañía detrás de los perfumes de Carolina Herrera va acercándose de nuevo a recuperar las cifras de su salida a Bolsa hace más de dos años. Puig salió a cotizar en mayo de 2024 a un precio de 24,50 euros y apenas unos meses después, el 22 de julio, entró en el IBEX 35. Su punto más alto lo tocó el 13 de junio de ese año, cuando llegó a cotizarse en 27,78 euros. La cotización a día de hoy se encuentra un 17% por debajo del precio de su debut en Bolsa y un 26,8% si se compara con sus máximos históricos.