Añadir Estrategias de Inversión en Google
Goldman Sachs pone el acento en dos valores españoles a la hora de configurar su "European Conviction List – Directors' Cut". Hablamos de BBVA y de Solaria que se incluyen en esa lista de 25 valores en los que el banco de inversión considera que tienen una elevada probabilidad de superar al mercado, con potenciales elevados.
Se trata de valores que identifica la firma por su fuerte potencial de crecimiento, por encima de las estimaciones medias del mercado, y también, en determinados casos, como el de BBVA, ligado a su dividendo, el de mayor cuantía respecto de los que forman ese listado.
BBVA
Un valor en el que siempre ha confiado el banco de inversión con la vista puesta, incluso, en su capital, con niveles que el pasado mes de octubre alcanzaban el 3%.
Para Goldman Sachs, BBVA es una apuesta clara en materia de dividendo que alcanza una rentabilidad del 4,5%.
De hecho, el más elevado dentro de los 25 a gran distancia, por ejemplo, del 0,5% de la compañía de los Países Bajos, ASML o del 2,27% de otro de su componentes, Haleon, la compañía de consumo de cuidados de la salud.
En concreto, el valor contable tangible por acción más dividendos se situó en 10,92 euros, lo que supone un incremento del 19,9% interanual, excluyendo las recompras de acciones ejecutadas en los últimos 12 meses.
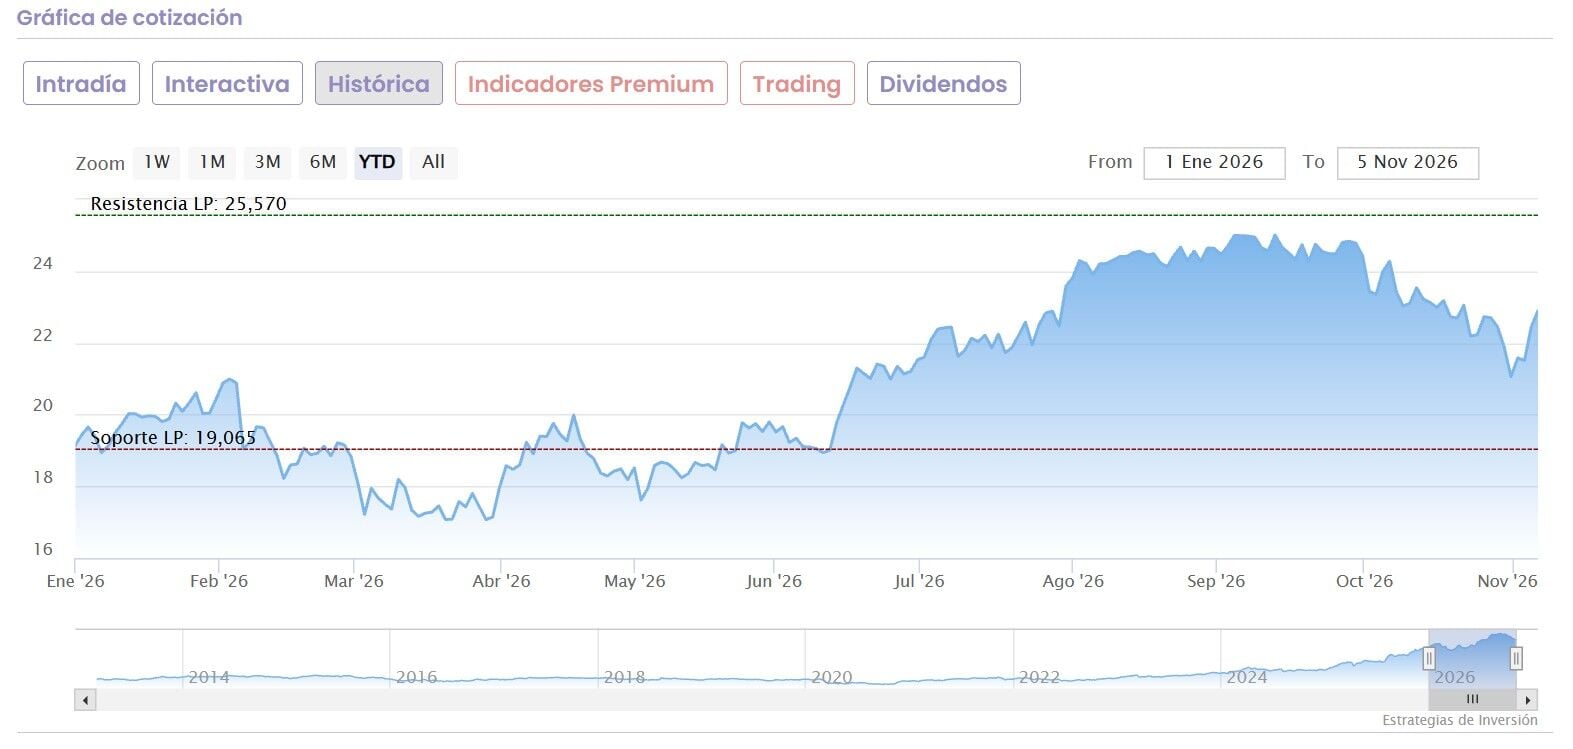
En este mes de noviembre, la analista de la entidad, Sofie Peterzens ha elevado el precio objetivo de sus títulos desde los 28,4 euros por acción a los 28,50 euros por acción, con una recomendación de compra. Y su potencial alcanza un 27% desde sus actuales niveles de cotización.
Y lo hace ajustando sus estimaciones en línea con los resultados hasta septiembre, mientras extiende la base de valoración de su precio objetivo hacia el futuro. Su resultado atribuido superaba los 9.000 millones de euros en el acumulado del ejercicio, un 13,6% más, hasta, en concreto, los 9.066 millones.
Las razones llegan del buen comportamiento de los ingresos recurrentes, es decir, del margen de intereses y comisiones. El beneficio por acción creció a un ritmo aún mayor, un 17,5%, tras las recompras de acciones realizadas en los últimos 12 meses.
Sin embargo la recepción del mercado no fue buena debido a factores como su rendimiento por debajo de lo previsto en el caso de España, con ingresos netos por intereses un 2% por debajo de lo previsto.
Mientras, su capital CET1 se colocaba en el 12,2%, diez puntos básicos por debajo de las previsiones.
Solaria
También es otro de los valores en el punto de mira de Goldman Sachs desde hace un mes, cuando comenzó su andadura en esta lista de 25 elegidos en Europa.
El precio objetivo que plantea para los títulos de la compañía fotovoltaica es de 25 euros por acción, con un potencial desde su actual cotización del 57%.
Para el banco de inversión se trata de una compañía infravalorada, ya que su analista, Alberto Gandolfi destaca que el mercado "está pasando por alto las revisiones al alza del consenso sobre el negocio principal de Solaria —impulsadas por mejores precios de la energía solar—, así como el potencial adicional que ofrecen los centros de datos y el almacenamiento”.
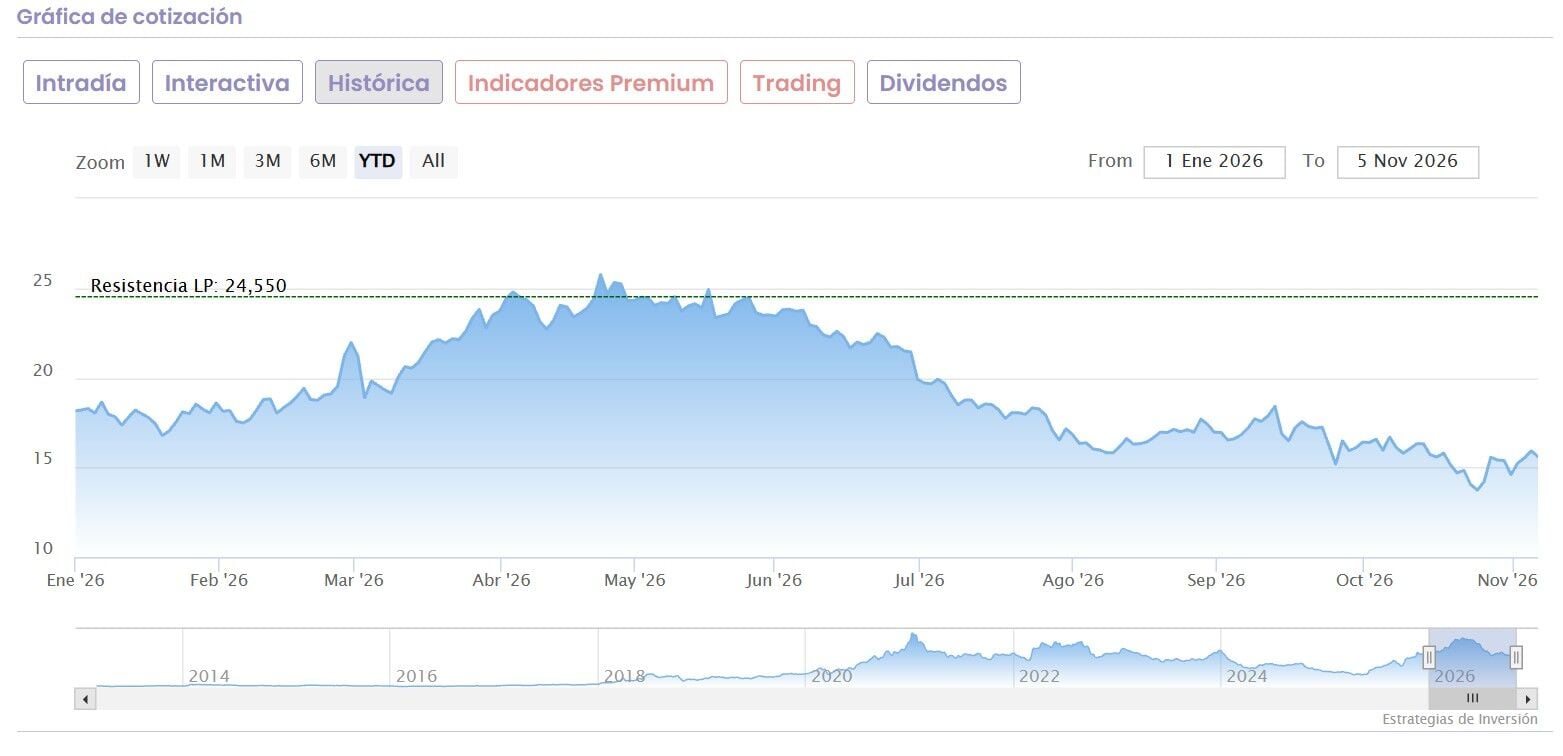
Concibe, además, que la compañía presenta una atractiva relación entre riesgo y rentabilidad.
El analista confía en que la normativa termine flexibilizándose, en lo relativo a los centros de datos, un nicho de mercado que en el que sigue incidiendo la compañía, lo que podría actuar como catalizador positivo para la cotización de la renovable del Ibex 35.
Según sus estimaciones para 2027 y 2028, Solaria cotiza a un múltiplo cercano a 7 veces el EBITDA y a un PER de 8,5 veces para 2028. Estas valoraciones respaldan su visión optimista sobre la compañía y le llevan a fijar un precio objetivo de 25 euros por acción.
Y es en lo relativo a los centros de datos, en lo que Goldman más incide de cara a futuras operaciones, mientras mantiene una visión positiva sobre el sector. Y aprecia su enfoque integrado en los data center, en esa combinación de contratos de energía de larga duración, el acceso a la red y el suelo. Y marca rentabilidades que pueden rozar el 20%, combinaciones de aportación de cuatro euros por acción por acuerdo de centro de datos de un gigavatio.