Añadir Estrategias de Inversión en Google
El tipo nominal es el que aparece en un depósito, un préstamo o una decisión del BCE. Simplificando mucho y para que nos entendamos… El real incorpora la inflación. Su aproximación más utilizada consiste en restar al interés nominal el aumento de los precios. Si cobramos un 2% y la inflación alcanza el 3%, obtenemos aproximadamente un −1% real.
Aunque ya digo que es una simplificación, es más o menos así. Si una letra me paga el 3% y la inflación es del 5%, mal negocio ese aunque pensemos que estamos ganando dinero. Nada más alejado de la realidad. La inflación es muy perniciosa…
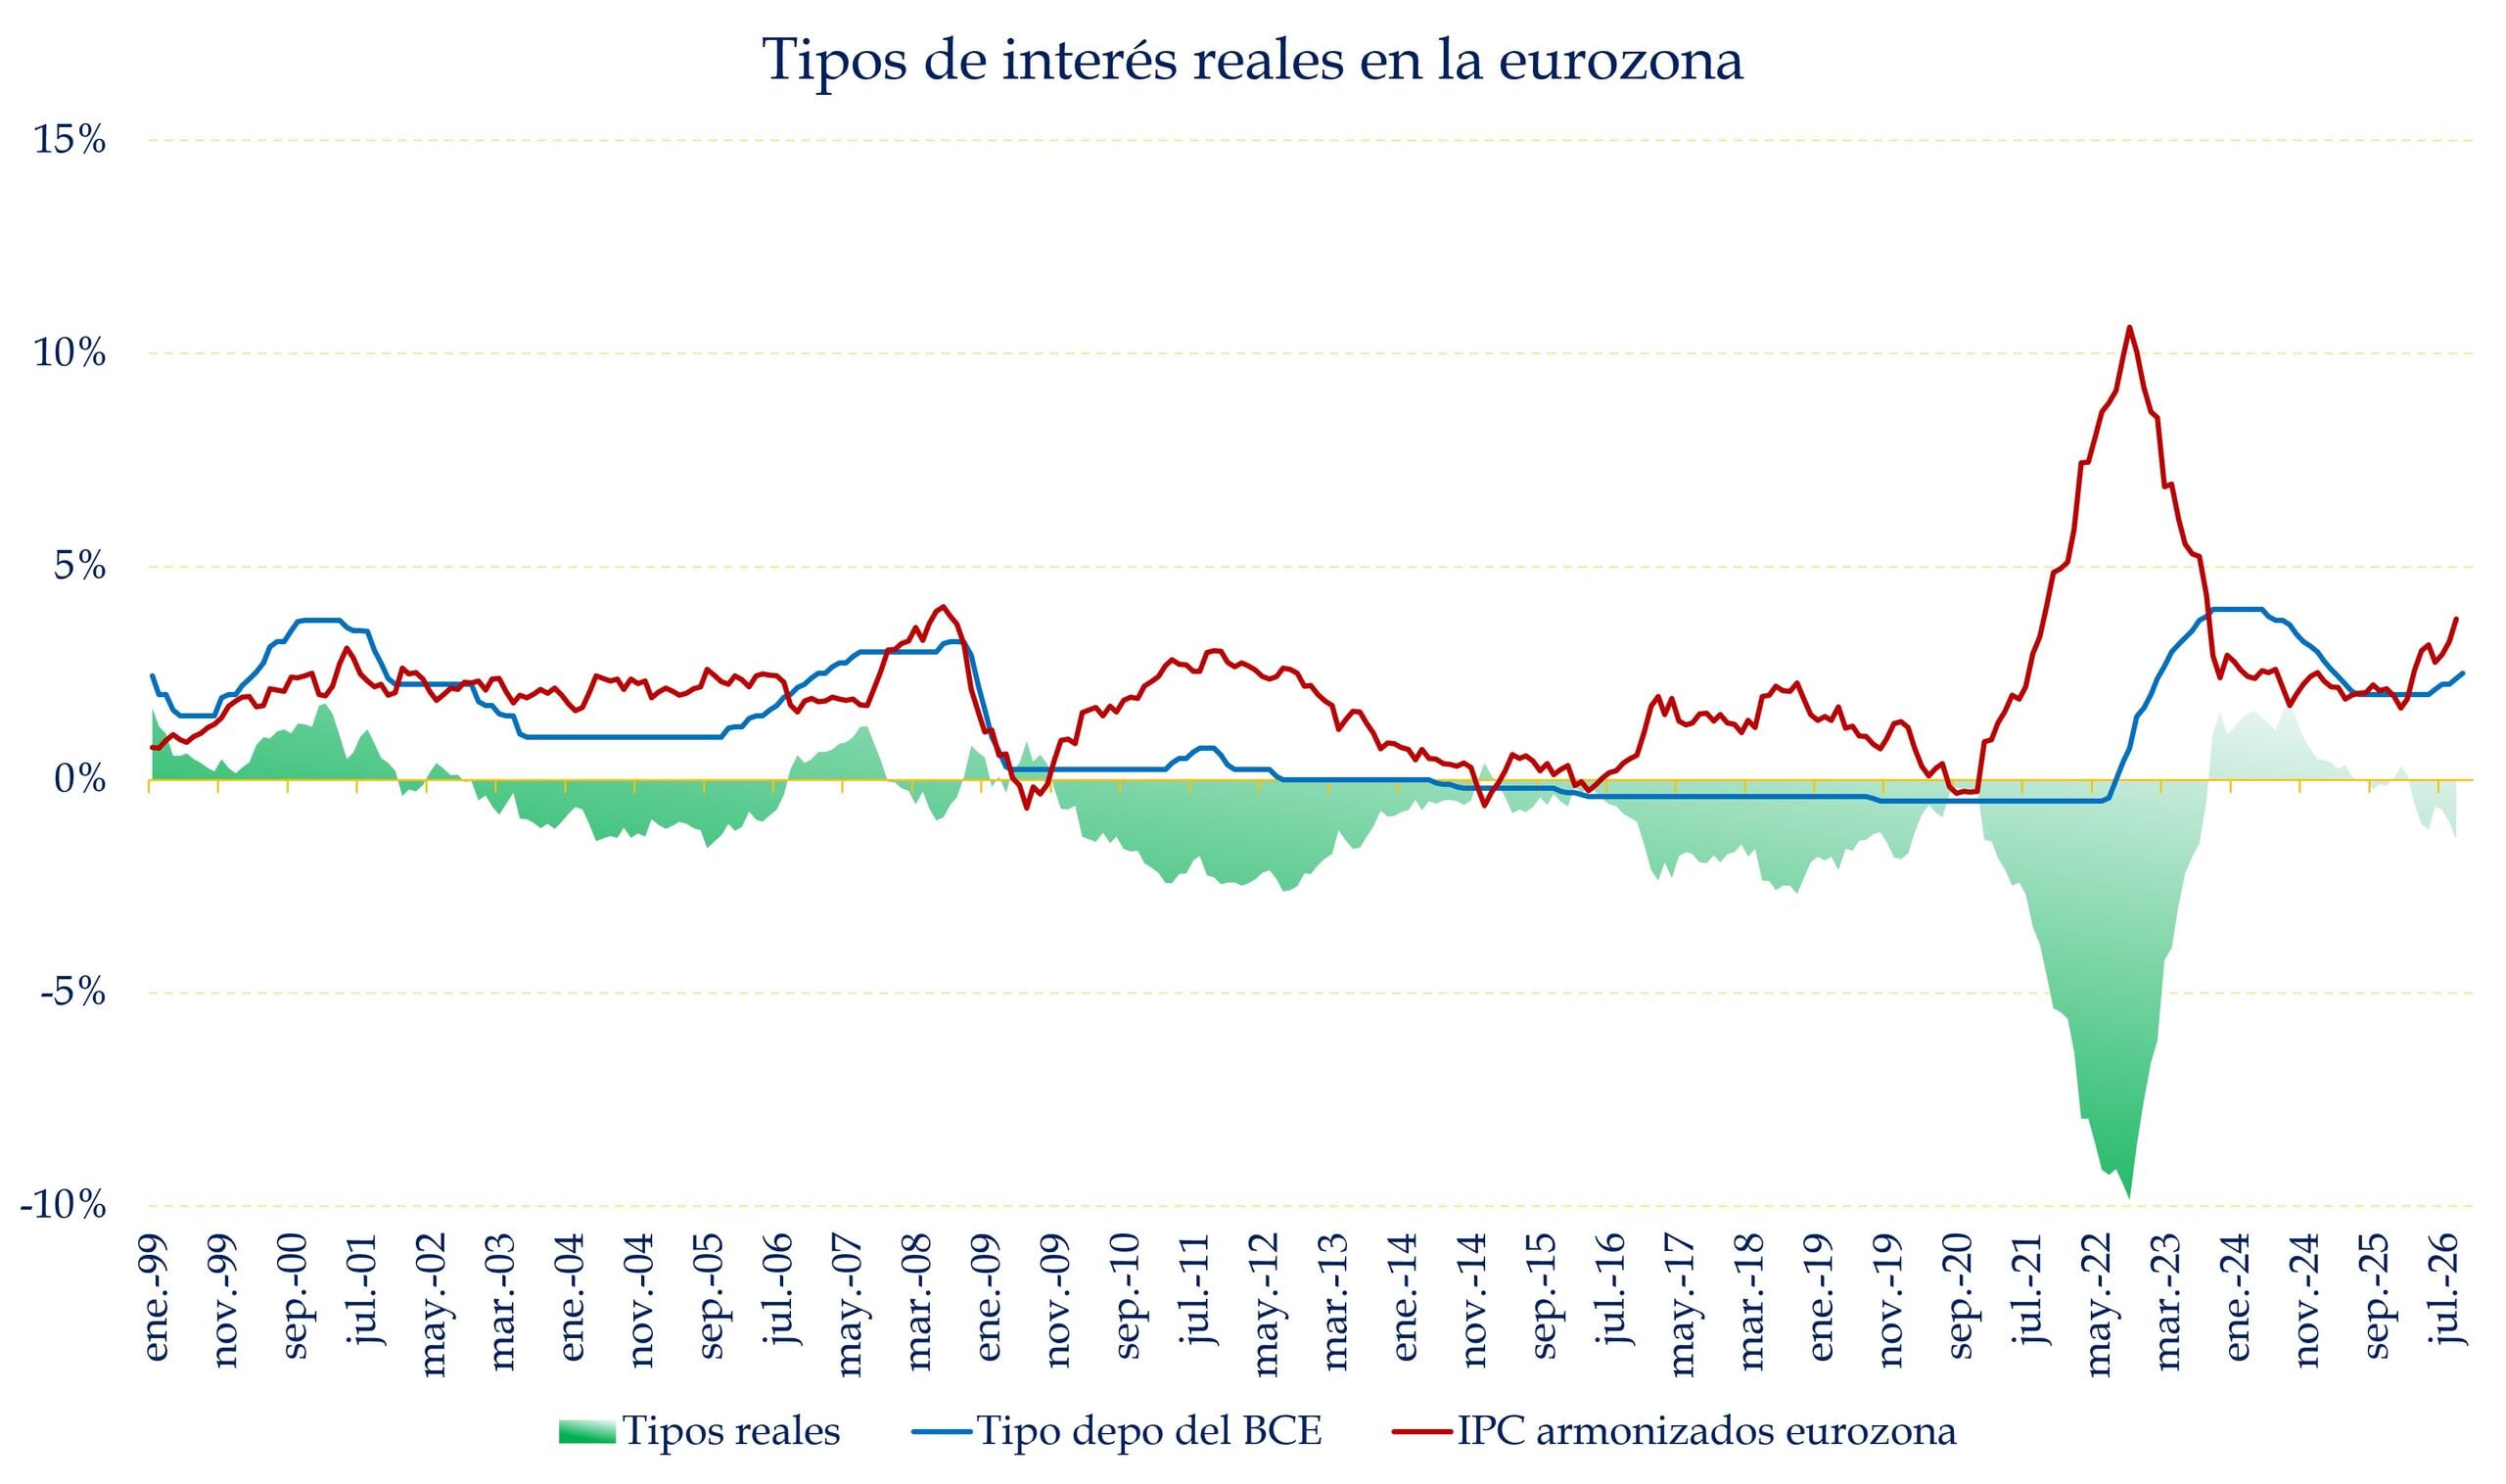
Tipos de interés reales en la eurozona
Fuente: Carlos Arenas Laorga
Pongamos 10.000 euros en un depósito al 2%. Un año después tendremos 10.200 euros antes de impuestos. Sin embargo, aquello que comprábamos inicialmente con 10.000 euros costará 10.300 si los precios han subido un 3%. El saldo aumenta, pero nuestra capacidad de compra disminuye.
En ese ejemplo, la pérdida real sería del 0,97%. La resta sirve como aproximación, aunque pierde precisión cuando los porcentajes son elevados. Y todavía faltaría incorporar los impuestos sobre los intereses, que reducen la rentabilidad todavía más.
El gráfico que he preparado y podéis ver un poco más arriba muestra esto precisamente; compara la facilidad de depósito del BCE con la variación de precios de la eurozona. La primera indica cuánto remunera el Eurosistema los depósitos bancarios a un día. La segunda recoge cuánto han aumentado los precios de consumo respecto al mismo mes del año anterior. Este ejemplo lo podemos hacer con otros activos, como letras a un año, o similares.
De hecho, el tipo del BCE no es necesariamente el que recibe un ahorrador. Pero bueno, insisto en que nos sirve para entendernos. Tampoco debemos confundir eurozona y Unión Europea: varios países comunitarios mantienen su propia moneda y su política monetaria.
Total, que voy a explicarlo ya. En enero, el tipo de depósito estaba en el 2% y la inflación rondaba el 1,68%: el diferencial real era positivo, del 0,32%. En marzo ya había pasado al −0,55%. En septiembre, un tipo medio del 2,38% frente a una inflación del 3,77% situaba la diferencia en el −1,39%. Ahora ya estamos en el -1,5%. Hay que pasar de ahorrador a inversor si queremos no perder dinero.
El periodo más brusco es en octubre de 2022. La facilidad de depósito estaba rondando el 0,75%, mientras que la inflación llegó a superar el 10%. La resta arrojaba un −9,86%. No significa que todos los ahorradores perdieran exactamente ese porcentaje, pero sí nos da una idea de lo que podemos perder mientras pensamos que no lo hacemos. Es no estar invertido y que ese activo que pensamos que no cotiza caiga un 10%. Y sin estar invertidos, insisto.
La combinación de subidas de tipos y moderación de la inflación devolvió el indicador a terreno positivo en octubre de 2023. Pero la vuelta a cifras negativas recuerda que la protección del ahorro depende de cómo evolucionen conjuntamente intereses y precios. Y muchas veces es perder dinero. Muchísimas.
La consecuencia más directa recae sobre el dinero cuya remuneración queda por debajo de la inflación. Mantener liquidez puede ser necesario para afrontar gastos e imprevistos, pero tiene un coste en capacidad de compra. En España tenemos más de 1,1 billones (con b de burro) en esos depósitos. Terrible.
Los estados son los primeros en beneficiarse de la erosión del valor real de la deuda. Como sabéis, en entornos de inflación, el acreedor pierde y el deudor gana. Y el mayor deudor de casi cualquier economía son sus estados. No me llaméis conspiranoico, pero estando en máximos históricos de deuda, no me parece nada raro que los estados creen inflación para diluir el valor de las deudas a costa de empobrecer a los ciudadanos…
Sin embargo, las nuevas emisiones pueden exigir mayores intereses y determinadas partidas de gasto aumentan con la inflación, como las pensiones. Es una mano recibiendo y otra gastando. Eso sí, con la mano que gasta se consiguen votos. Con la otra empobrecen a la gente, pero no parece haber culpable. Sale muy rentable políticamente.
Para el ahorrador, la enseñanza es clara. No basta con ahorrar. Hay que invertir. El riesgo no son los mercados, es no estar en ellos.