Añadir Estrategias de Inversión en Google
La atención se centrará en los ingresos por trading, tras las recientes advertencias sobre una desaceleración de la actividad de trading en renta fija. La actividad de emisión también podría haberse moderado en cierta medida y, dado el reciente aumento de los diferenciales de crédito, las provisiones por pérdidas crediticias serán un punto de atención clave.
Más allá del sector bancario, las compañías energéticas cumplan las condiciones con unas expectativas muy elevadas, impulsadas por la ampliación de los márgenes de refino. Además,, las previsiones de capex relacionadas con la inteligencia artificial (AI capex) seguirán siendo un tema clave, aunque las grandes empresas tecnológicas de infraestructura en la nube (hyperscalers) no comenzarán a publicar resultados hasta finales de mes.
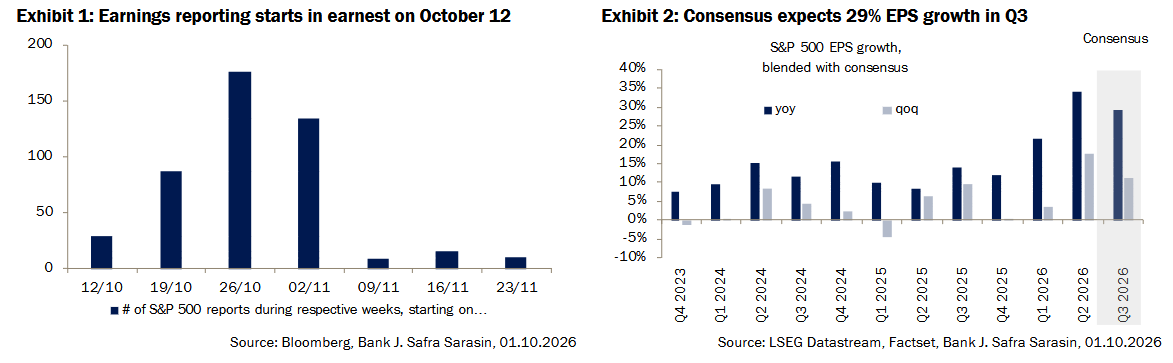
Una vez finalizada la semana del 26 de octubre, más de la mitad de las compañías que componen el S&P 500 habrán presentado sus resultados trimestrales (Gráfico 1). Tras un segundo trimestre excepcional, que registró un crecimiento subyacente del beneficio por acción (EPS, excluyendo elementos extraordinarios) del 34%, un máximo desde la pandemia (Gráfico 2), las expectativas del consenso para el tercer trimestre se sitúan solo ligeramente por debajo de esos niveles.
En concreto, el mercado anticipa un crecimiento del EPS del 29 % en el tercer trimestre. Esta previsión supera a la existente al inicio de la temporada de resultados del segundo trimestre, cuando el consenso esperaba "solo" un crecimiento del beneficio por acción del 25 %.
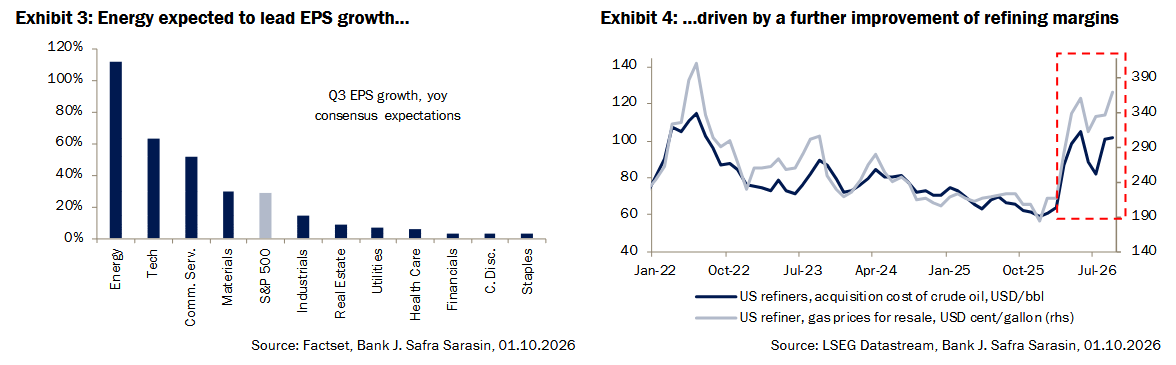
Uno de los principales motores del crecimiento del beneficio por acción (EPS) del S&P 500 durante el segundo trimestre fue el sector energético, cuyos beneficios aumentaron más de un 150% interanual. Para el tercer trimestre, el consenso de mercado vuelve a anticipar un crecimiento superior al 100% interanual de los beneficios del sector (Gráfico 3). Esta previsión se sitúa muy por encima de lo que justificaría, por sí sola, la evolución de los precios del petróleo. No obstante, estas expectativas parecen alcanzables, ya que los resultados del sector se han visto fuertemente impulsados por la expansión de los márgenes de refino. Durante el tercer trimestre, dichos márgenes podrían incluso haber mejorado con respecto al segundo trimestre, tal y como sugiere la ampliación del diferencial entre los precios del gas y los precios del petróleo (Gráfico 4).
El sector financiero, que tradicionalmente concentra gran parte de las publicaciones durante las primeras semanas de la temporada de resultados, volverá a estar en el centro de atención. Siete de los mayores bancos estadounidenses presentarán sus cifras durante la primera semana, a partir del 12 de octubre.
Hasta ahora, 2026 ha sido un año excepcional para la banca, impulsado por un crecimiento de los beneficios que ha ido más allá de los ingresos netos por intereses, tradicionalmente sensibles a la evolución de los tipos (Gráfico 5). Los ingresos procedentes de las actividades de trading, el fuerte repunte en los volúmenes de emisión y una sólida actividad de banca de inversión han permitido que el crecimiento del beneficio por acción (EPS) superara el 20 % tanto en el primer como en el segundo trimestre.
Sin embargo, las expectativas del consenso para el tercer trimestre son mucho más modestas y apuntan a un crecimiento del EPS de apenas el 3,3 %. Esta desaceleración responde en parte a un efecto base exigente, ya que los beneficios repuntaron con fuerza en el tercer trimestre de 2025, pero también refleja la pérdida de impulso de las fuentes de ingresos no vinculadas al margen de intereses.
En las últimas semanas, varios consejeros delegados del sector han advertido sobre una evolución decepcionante de la actividad de trading en renta fija durante el tercer trimestre, mientras que el negocio de renta variable habría mantenido un comportamiento más sólido. Además, un número creciente de compañías ha pospuesto sus salidas a bolsa (OPV), alegando condiciones de mercado menos favorables.
Este fenómeno podría ser indicativo de un deterioro más amplio del entorno financiero. La ampliación de los diferenciales de crédito de alta rentabilidad (high yield), especialmente visible en el segmento de menor calidad crediticia (CCC) y extendiéndose progresivamente al resto del mercado, refleja unas condiciones de financiación cada vez más exigentes.
Por ello, más allá de las cifras de beneficios, los inversores prestarán especial atención a las provisiones por pérdidas crediticias y a la valoración que hagan los equipos directivos sobre la solvencia de sus prestatarios. En general, parece que los bancos se encuentran en una situación compleja: el aumento de los rendimientos suele empezar a afectar a la calidad crediticia, mientras que una bajada de los mismos probablemente presionaría a la baja los ingresos netos por intereses.
En conclusión, el tercer trimestre podría resultar ser otra temporada de resultados excepcional, y es probable que el beneficio por acción del sector energético se vea respaldado por unos sólidos márgenes de refino. Además, es posible que los bancos empiecen a mostrar signos de debilidad tras una serie de sólidos resultados trimestrales. Por otro lado, las previsiones de inversión en capital fijo de las grandes empresas tecnológicas serán otro punto de atención, aunque parece que hay menos preocupación por posibles rebajas de calificación que en el segundo trimestre.