Añadir Estrategias de Inversión en Google
El Mercado Continuo abarca un gran abanico de valores de sectores muy distintos pero con un gran elemento común: el potencial de crecimiento que presentan. En Estrategias de Inversión hoy hablamos de Grupo Insur y Prosegur, dos compañías cotizadas que se encuentran en pleno crecimiento y presentan oportunidades de inversión y potencial a largo plazo.
Grupo Insur
Según los indicadores de Fuerza Premium, elaborados por Estrategias de Inversión, Grupo Insur presenta fortaleza tanto a largo como a medio plazo. El pasado 19 de agosto, el grupo inmobiliario patrimonialista cambió de “Fuerte” a "Muy Fuerte”
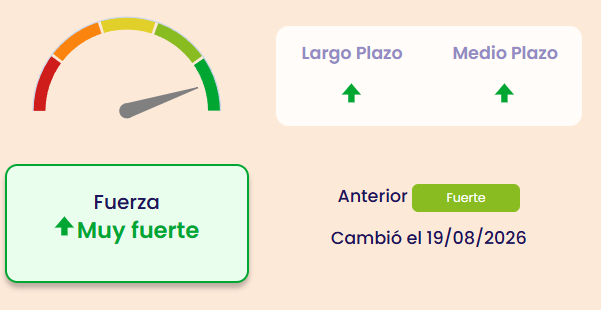
La compañía posee operativa de compra tanto en soportes como en ruptura de resistencias y tiene riesgo de acumulación de excesos y figuras bajistas.
Grupo Insur actualmente presenta una rentabilidad por dividendo del 4,30%. Desde enero, la compañía acumula una revalorización del 13,95% hasta los 16,75 euros por acción, marcando su máximo el pasado 10 de febrero, un día en el que el valor alcanzó los 18,80 euros por acción.
El consenso de analistas que recoge Reuters considera que el valor tiene un potencial del 38,81% desde los niveles actuales y fija un precio objetivo de 23,25 euros por acción. Su recomendación es “Compra fuerte”.
María Mira MFIA Analista fundamental de Estrategias de Inversión, destaca como catalizadores tres. La ejecución del Plan Estratégico 2026-2030, con unos 500 millones de euros de inversión, y cuyo punto de inflexión en cifras llegaría en 2028. El segundo es la transformación de promotora andaluza a plataforma nacional diversificada, con más peso de Madrid, Valencia y Andalucía oriental y un negocio terciario y que aporta rentas recurrentes y reduce la dependencia del ciclo residencial. El tercero es la valoración: la acción cotiza con un descuento de alrededor del 25-28% sobre el NAV y ofrece un dividendo cercano al 4-4,5%. Esto deja margen de revalorización si el mercado gana confianza en la ejecución, apoyado por un modelo de coinversión que limita el consumo de balance.
Entre los riesgos, Mira señala la fase de mayor exposición del plan, se invierte más de lo que se entrega. A eso se suman el riesgo de compresión de márgenes por costes de construcción y la exposición a valoraciones de oficinas, que tras el cambio contable impactan directamente en el beneficio. También pesan la incertidumbre política y regulatoria sobre la vivienda y el relevo en la dirección general.
No obstante, en base a sus criterios de valoración fundamental continúa positiva con el valor para una inversión con horizonte temporal de largo plazo.
Prosegur
En un año en el que la compañía celebra su 50 Aniversario, Prosegur posee también gran fortaleza, especialmente en el largo plazo, según los indicadores Premium de Estrategias de Inversión. La compañía cambió de “Fuerte” a “Muy fuerte” el pasado 23 de septiembre.
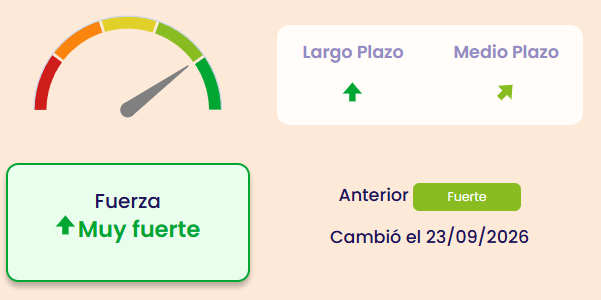
Al igual que Grupo Insur, Prosegur cuenta con operativa de compra tanto en soportes como en ruptura de resistencias y tiene riesgo de acumulación de excesos y figuras bajistas.
Desde el 2 de enero, la acción acumula una revalorización del 13,95% y actualmente cotiza en el entorno de los 2,94 euros por acción. El título alcanzó su máximo el pasado 29 de julio hasta los 3,30 euros.
El consenso de análisis de Reuters brinda al valor la recomendación de “comprar” con un precio objetivo de 3,31 euros por acción, lo que implicaría un potencial del 12,59% desde los niveles actuales.
María Mira, subraya que los catalizadores se asientan sobre el Plan Estratégico 2026-2029, articulado en torno a crecimiento, rentabilidad, generación de caja, diversificación y transformación. Mira destaca que el principal motor es Security en Estados Unidos, que creció a doble dígito y ya es el segundo mayor contribuidor a las ventas de la división. A esto se suma el cambio de mix en Prosegur Cash: los productos de transformación crecieron un 7,8% a perímetro comparable y ya suponen el 35,1% de sus ventas. También cuenta el alto margen de las alarmas, con Movistar Prosegur Alarmas mejorando su margen de servicio del 57% al 64%.
En el área de los riesgos se encuentra uno de sus principales mercados estratégicos, América Latina, que actualmente genera el 58% de las ventas de Cash con un crecimiento orgánico de solo el 2%, lo que expone el beneficio en euros a la volatilidad de divisas como la argentina.
Para Mira, en términos de valoración, “la acción cotizaba en torno a unas 12 veces el beneficio estimado para 2026 y a una rentabilidad por dividendo próxima al 5,6%” .
“El balance respalda la tesis: S&P mejoró la perspectiva de negativa a estable, confirmó el rating BBB y prevé que el ratio deuda/EBITDA baje a 2,5 veces en 2026 y a 2,3 veces en 2027”, apunta.
Bajo criterios de valoración fundamental, su recomendación es positiva para los títulos de Prosegur, para un horizonte de inversión de largo plazo.