Añadir Estrategias de Inversión en Google
Fluidra se ha visto muy penalizada en el IBEX 35 durante 2026 por la incertidumbre internacional y su dependencia de EEUU, país supone una de sus principales fuentes de ingresos. Sin embargo, los analistas fundamentales que cubren a la compañía mantienen su plena confianza en ella, hasta el punto de que ninguno de ellos recomienda vender sus acciones y el potencial de las mismas roza el 50%.
Según los datos recopilados por Reuters, Fluidra recibe un precio objetivo de consenso de 26,14 euros, valoración que implica un potencial alcista de un 49,4% frente a la cotización actual. La recomendación mayoritaria es de ‘comprar’: recibe 2 consejos de ‘compra fuerte’, 11 de ‘compra’ y 3 de ‘mantener’.
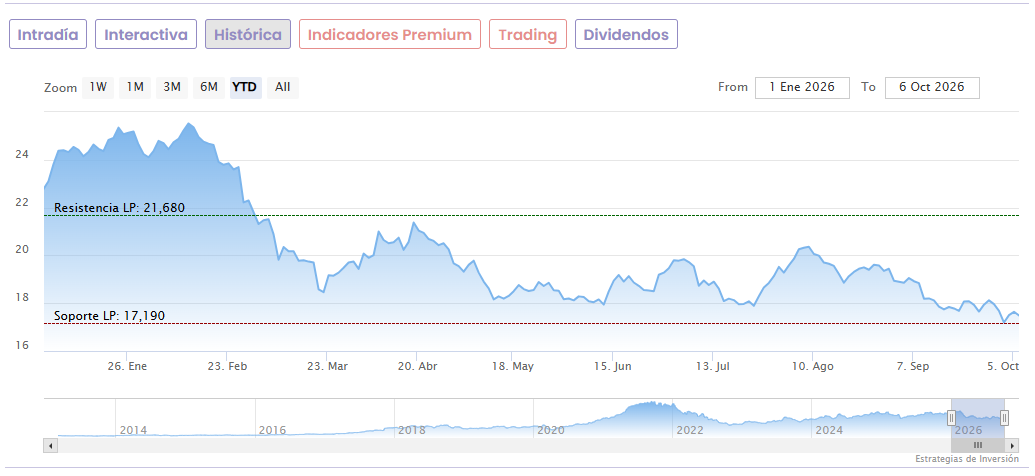
Las acciones acumulan una caída del 24,5% en lo que va de 2026, si bien la caída desde los máximos anuales de febrero (26,22 euros) ha sido de un 33,3%. Los títulos vienen de haber caído a principios de mes a mínimos anuales (17,19 euros), con un tímido rebote del 1,6% desde entonces.
A tener en cuenta también que Fluidra pagará un dividendo de 0,33 euros brutos por acción el 10 de diciembre. Las fechas clave de este pago -fecha ex-dividendo y fecha de registro- todavía no se han comunicado oficialmente, aunque en principio el último día para comprar acciones con derecho sería el 7 de diciembre.
Se trata del segundo pago del año tras el realizado en julio. En total, el dividendo con cargo a resultados del ejercicio 2025 será de un importe de 0,65 euros brutos por cada acción, un 8% más que en el año anterior.
Fluidra tiene previsto publicar sus resultados de los nueve primeros meses del año el próximo 29 de octubre. En el primer semestre, el beneficio neto ajustado alcanzó los 175 millones de euros, lo que supone un incremento del 2% frente al mismo período del año pasado, o del 7% a moneda constante, mientras que el beneficio neto ajustado por acción ascendió a 0,91 euros por acción.