Añadir Estrategias de Inversión en Google
Durante años, conseguir una rentabilidad atractiva sin asumir grandes riesgos parecía una misión complicada para muchos ahorradores. Sin embargo, el escenario ha cambiado. Las tensiones inflacionistas y las subidas de los tipos de interés han devuelto el protagonismo a la renta fija, un mercado donde vuelven a aparecer bonos de empresas con rentabilidades cercanas al 5% e incluso superiores al 6%.
Detrás de estas cifras hay compañías tan conocidas como Bankinter o Iberdrola, pero también instrumentos menos familiares para el inversor particular, como los bonos contingentes convertibles (CoCos) o los híbridos corporativos.
La pregunta es si estos rendimientos compensan realmente los riesgos. Gonzalo Ramón-Borja Álvarez de Toledo, director general para España deSwisscanto Asset Management International, y Miguel Uceda, gestor de fondos deAbante Asesores, identifican oportunidades en el mercado, aunque coinciden en que la clave no consiste simplemente en comprar los bonos que más pagan.
La subida de tipos abre oportunidades en la deuda corporativa
El nuevo escenario de tipos de interés ha cambiado las reglas del juego. Cuando las rentabilidades exigidas por el mercado suben, el precio de los bonos que ya están en circulación cae. Esto puede perjudicar a quienes necesitan vender, pero también permite a los nuevos compradores acceder a rendimientos más elevados.
Miguel Uceda explica que las últimas semanas han estado marcadas por movimientos importantes en las curvas de tipos, especialmente en los vencimientos de tres a cinco años, afectados por las expectativas sobre la política monetaria.
Por ahora, buena parte de este movimiento responde al incremento de los tipos de referencia y no tanto a un deterioro generalizado de la solvencia empresarial. La principal excepción es Francia, donde la incertidumbre política ha elevado su prima de riesgo hasta el entorno de los 130 puntos básicos, según el gestor, y ha provocado cierta ampliación de los diferenciales de crédito de bancos y empresas francesas.
En este contexto, Miguel Uceda considera que comienzan a aparecer oportunidades interesantes en la deuda corporativa de mayor calidad. “Los índices de investment grade están cotizando con yields cercanas al 4,50% y esto los hace atractivos desde un punto de vista del bonista”.
Se trata de emisiones de compañías con calificaciones crediticias consideradas de grado de inversión, que generalmente presentan un menor riesgo de impago que las empresas de alto rendimiento o high yield.
Además, con expectativas de inflación que permiten obtener rentabilidades reales positivas en determinados segmentos, la renta fija empieza a recuperar protagonismo en la construcción de carteras.
Bankinter e Iberdrola: dos bonos españoles con rentabilidades atractivas
Entre las oportunidades concretas, Miguel Uceda destaca dos emisiones de compañías españolas conocidas por el inversor.
La primera es un bono AT1 deBankinter, un instrumento de deuda subordinada con una primera fecha de amortización anticipada, o call, en junio de 2030. Según las cifras facilitadas por el gestor, cuenta con una calificación BB y ofrece una rentabilidad ligeramente superior al 6% si se amortiza en esa fecha.
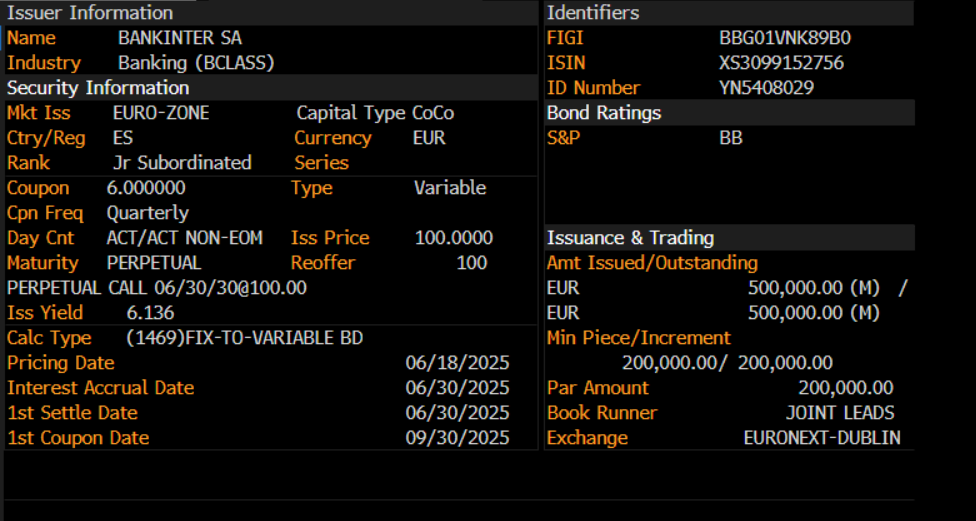
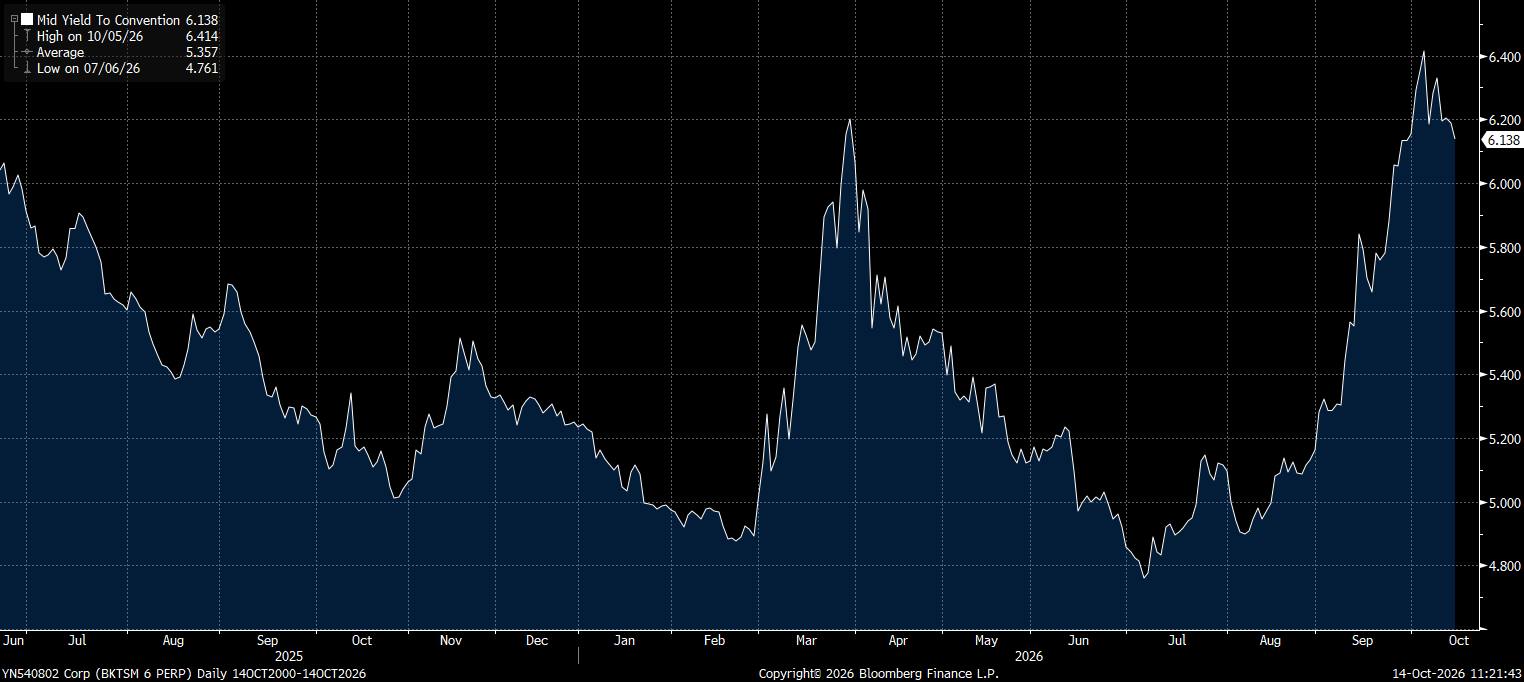
El gestor deAbante considera atractivo este rendimiento teniendo en cuenta el perfil de la entidad y lo compara incluso con la rentabilidad por dividendo de sus acciones.
La segunda oportunidad que identifica se encuentra en Iberdrola. Se trata de un bono híbrido con una fecha de posible amortización anticipada en 2032, calificación BBB- y una rentabilidad próxima al 5% hasta esa fecha.
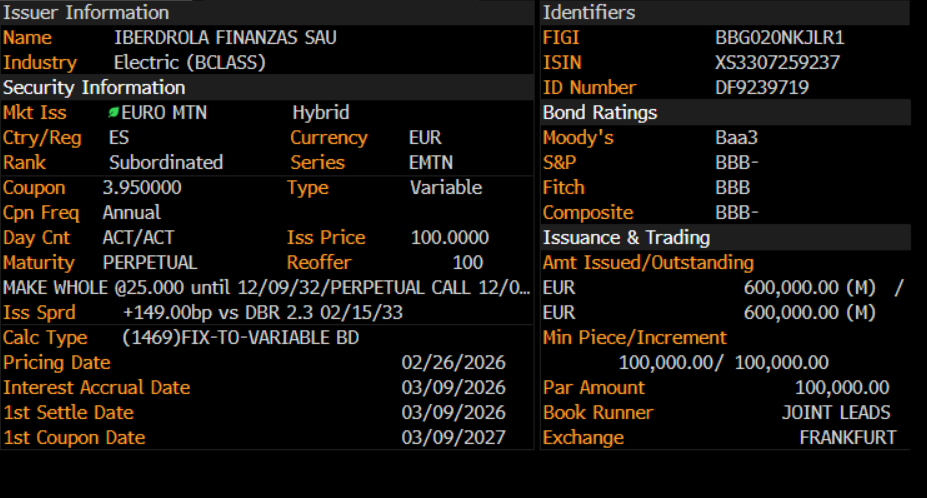
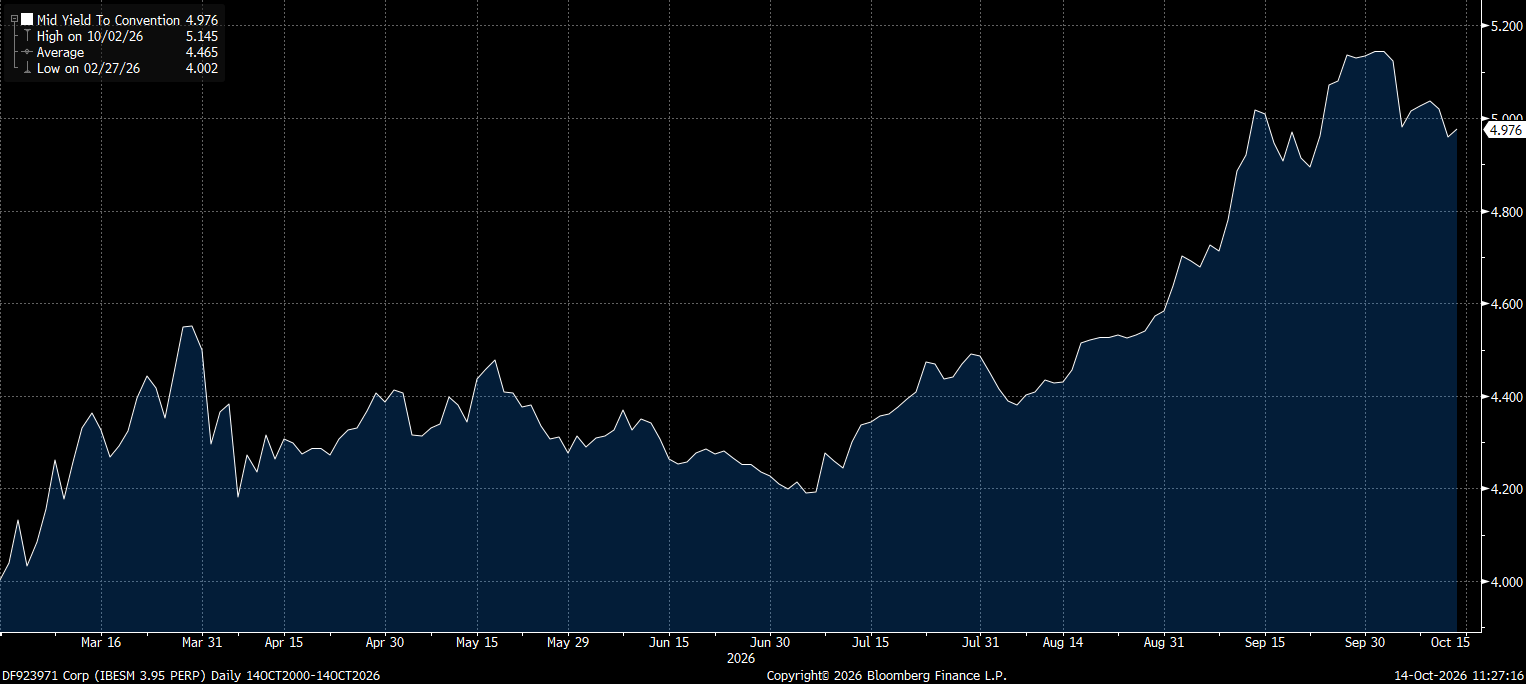
Para él, el interés de esta emisión resulta especialmente llamativo si se compara con la rentabilidad por dividendo de Iberdrola y con su valoración bursátil, que sitúa cerca de 22 veces beneficios.
Sin embargo, conviene recordar que un bono subordinado no ofrece la misma protección que la deuda ordinaria de una compañía. En caso de dificultades financieras, sus titulares tienen una posición menos favorable para recuperar su inversión. Además, las fechas de amortización anticipada no están garantizadas, por lo que las rentabilidades estimadas pueden cambiar si el emisor decide mantener el instrumento en circulación.
CoCos e híbridos: cobrar más sin recurrir a las empresas más arriesgadas
Swisscanto también encuentra oportunidades en segmentos de deuda que permiten obtener una remuneración adicional sin necesidad de invertir en las compañías con peor calidad crediticia.
Gonzalo Ramón-Borja Álvarez de Toledo considera que actualmente tiene sentido concentrarse en duraciones medias, de aproximadamente 3-4 años, para aprovechar unas rentabilidades atractivas sin asumir una sensibilidad excesiva a los movimientos de los tipos de interés. “La clave no es necesariamente bajar mucho en calidad crediticia para obtener más yield, sino buscar segmentos donde el inversor esté bien remunerado por subordinación, estructura o complejidad”.
En este terreno destaca los CoCos bancarios y los híbridos corporativos. Ambos permiten acceder a emisores que pueden tener una elevada calidad crediticia, aunque ofrecen mayores intereses porque sus condiciones incorporan riesgos adicionales.
Según los datos facilitados por Swisscanto, los híbridos corporativos presentan rentabilidades orientativas del 5,79%, que se reducen aproximadamente al 4,23% con cobertura a euros. En los CoCos, las cifras alcanzan el 6,81% y el 5,25%, respectivamente, mientras que la deuda high yield garantizada ofrece un 7,30%, equivalente al 5,74% con cobertura a euros.
El directivo dela gestora suiza también destaca los sólidos fundamentales del sector bancario europeo, respaldados por elevados niveles de capital y una intensa supervisión regulatoria.
No obstante, los CoCos presentan riesgos específicos: pueden suspender el pago de cupones o absorber pérdidas en determinadas circunstancias. Por eso, su mayor rentabilidad no debe confundirse con una seguridad equivalente a la de un bono tradicional.
La deuda emergente, otra alternativa para buscar más rentabilidad
Más allá de Europa, Swisscanto también identifica oportunidades en la deuda de países emergentes, especialmente en emisiones soberanas.
El experto defiende una estrategia que combine bonos denominados en moneda local con otros emitidos en dólares, conocida como blended. Esta combinación permite diversificar la cartera y aprovechar unas rentabilidades reales que, en determinados mercados, pueden superar las de las economías desarrolladas.
El crecimiento económico y una inflación relativamente controlada en algunos países emergentes refuerzan su atractivo, aunque el inversor debe tener presentes los riesgos políticos, de crédito y de divisa. La depreciación de una moneda frente al euro, por ejemplo, puede reducir considerablemente la rentabilidad final de una inversión, incluso cuando el bono ha pagado los intereses previstos.
¿Merece la pena invertir ahora en bonos de empresas?
El atractivo de estas emisiones es evidente, pero conviene evitar una confusión frecuente: una rentabilidad estimada del 6% no convierte a un bono corporativo en un depósito bancario que paga el 6%.
El rendimiento final depende del precio de compra, los cupones, la solvencia del emisor y las condiciones de amortización. Además, si el inversor necesita vender antes de tiempo, puede encontrarse con pérdidas por las variaciones del mercado. Tampoco hay que olvidar la inflación, que puede reducir considerablemente el beneficio real de la inversión, ni las comisiones y la fiscalidad.
Por eso, los dos gestores sitúan el foco en la selección de emisiones y en los vencimientos intermedios. Los bonos de mayor calidad pueden servir para construir una cartera de renta fija, mientras que los instrumentos híbridos y subordinados permiten aspirar a intereses superiores a cambio de aceptar riesgos más complejos.
La deuda corporativa vuelve así a ofrecer oportunidades que hace unos años resultaban difíciles de encontrar. Pero el verdadero desafío no está en localizar el bono que promete pagar más, sino en saber si merece la pena asumir el riesgo necesario para conseguirlo. Al final, “la mejor remuneración por unidad de riesgo”, manteniendo la disciplina en duración y calidad crediticia.
Nuevo Boletín y canal de WhatsApp para profesionales
Estrategias de Inversión lanza su canal de WhatsApp Asset Managers, dirigido a profesionales de la inversión, banqueros privados, selectores y distribuidores de fondos, y profesionales del sector financiero.
Tambien puedes apuntarte gratuitamente para que todos los miercoles te llegue nuestro boletín con contenidos exclusivos para profesionales.