Añadir Estrategias de Inversión en Google
Metavalor Global es un fondo mixto flexible global. Así lo definiría en una frase. Mixto no significa 50% bolsa y 50% renta fija. El mandato permite mover la exposición a renta variable entre el 0% y el 100%, sin porcentajes predeterminados por país, divisa o sector. De ahí el apellido de flexible y global. A cierre de septiembre de 2026, la cartera estaba aproximadamente en un 83% de renta variable y un 17% entre renta fija y liquidez; la parte de bonos se concentraba en deuda pública de Estados Unidos y Alemania.
Para bien o para mal (normalmente para bien), un fondo flexible puede comportarse como defensivo en un momento y acercarse mucho más a un fondo de renta variable en otro. Aquí la decisión de cuánto riesgo asumir la toma el equipo gestor.
La filosofía parte de calidad, valoración y preservación del capital. Buscan compañías capaces de obtener retornos sostenibles por encima de su coste y solo invierten cuando consideran atractiva la combinación entre calidad del negocio, fortaleza financiera, visibilidad de caja y descuento frente a su valor intrínseco.
La cartera actual tiene menos de 30 compañías y las diez primeras suman el 37,8%. Entre las mayores posiciones aparecen Moderna; Microsoft; CaixaBank; Taiwan Semiconductor; y Eni. Por sectores, finanzas pesa un 22% y tecnología un 25%. Y geográficamente, Europa representa el 39,1%, la Península Ibérica el 17% y Norteamérica el 35%, con pesos menores en Asia y Latinoamérica.
No es un fondo global construido copiando el MSCI World. Microsoft, TSMC o Broadcom están junto con bancos españoles, o energía europea.
Entre el 31 de enero de 2025 y el 30 de septiembre de 2026, Metavalor Global obtenía un 28,2%, equivalente a un 16,1% anualizado, con una volatilidad anualizada del 10,2%. En 2025 ganó un 18,3% y en 2026 acumulaba un 14,8% hasta septiembre. Está más que bien, pero también hay que decir que todavía es poco track record para el nuevo equipo de gestión. Eso sí, con muy buena pinta.
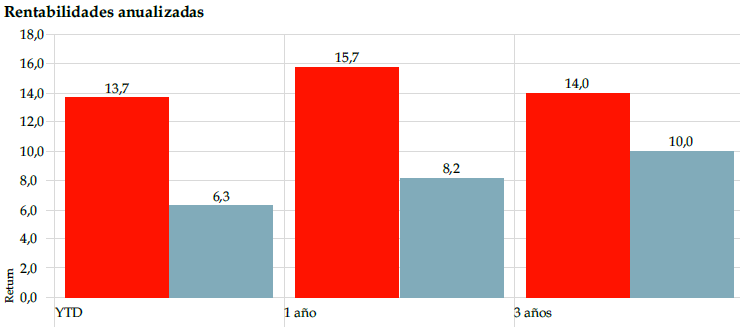
Fuente: Morningstar Direct
Para que el lector se haga cargo, su referencia (que no su benchmark) obtuvo un 6,0%. La diferencia es importante, aunque como hemos contado, parte de la mayor rentabilidad viene acompañada de una mayor exposición a renta variable en estos momentos.
No me atrevería a extrapolar ese 16% anualizado a futuro, pero el nuevo equipo parece que lleva muy buen camino.
Metavalor Global puede servir para quien quiera delegar dos decisiones difíciles: qué compañías comprar y cuánto riesgo asumir en cada momento. Su principal virtud, que es la libertad para moverse, es también su principal riesgo.