Añadir Estrategias de Inversión en Google
MOMENTUM IA
La IA todo lo envuelve. Desde las capacidades para escribir una enseña para quien no tiene aptitudes, corregir un texto, conocer el contenido real (y traducido) de un informe médico, resumir o realizar consultas de todo tipo y materia. Con eso es con lo que se enfrentan los sistemas desarrollados por Google. Anthropic o OpenAI, es decir Gemini, Claude o ChatGPT, que los occidentales tenemos más a mano y que utilizamos ya, cada vez con mayor frecuencia a diario.
Especialmente el primero, integrado en el buscador de Alphabet, que, en realidad, lo que hace es servirse de conocer, en segundos, de todo aquello que está publicado y hacer entre ellos una criba precisa de lo que has consultado.
Y este solo es un ínfimo primer escalón de los particulares en el entronque con lo puede convertirse en la innovación más importante de lo que llevamos de siglo XXI y más allá. Cuestiones éticas y de fijación de límites, que ahora casi ni imaginamos, también tienen que estar sobre la mesa a la hora de plantearnos la inclusión en nuestras vidas.
Ya en el ámbito corporativo estamos hablando de un gigante sin límites. Según los datos de Fitch, solo en Estados Unidos, el gasto de capital en tecnología de la información aumentó un 18 % interanual en el primer trimestre de 2026, contribuyendo directamente con 1,4 puntos porcentuales al crecimiento del PIB.
El aumento del gasto de capital por parte de los gigantes de la computación en la nube, financiado cada vez más con deuda que ya está saturando el mercado, también impulsó un incremento interanual del 26 % en la emisión de bonos corporativos estadounidenses en el primer semestre de 2026. Las valoraciones siguen siendo elevadas y se basan en supuestos optimistas sobre la rentabilidad de la IA, según la agencia de calificación crediticia.
Y aquí se encuentra el nudo gordiano para los mercados financieros. Con crecimiento exponencial, si miramos a los años futuros, con cálculos que en apenas meses se quedan totalmente obsoletos, la gran preocupación que inunda a los inversores va por ese camino con varias derivas.
La primera, si esas inversiones ya se monetizan o lo harán en el futuro más inmediato. Es decir, el antaño colosal flujo de caja de las Big Tech es insuficiente a todas luces para hacer frente a las inversiones que se necesitan.
De momento, eleva las valoraciones en el mejor de los casos para los accionistas, pero en el peor, reduce sustancialmente la recompra de acciones, un clásico entre buena parte de las grandes, como en el caso de Apple que los penaliza.
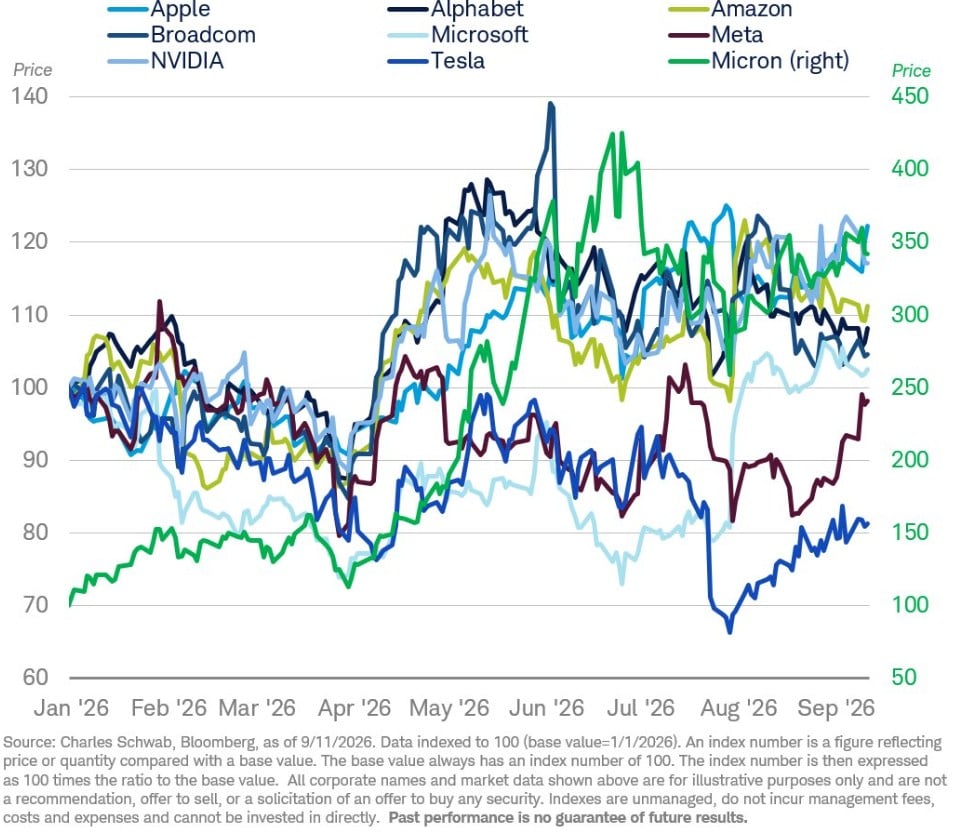
La segunda, que esas pretensiones son cada vez más elevadas. Lo que antaño significaban las archifamosas guías, las previsiones de futuro inmediato para el año en curso y para los venideros de una compañía, se han quedado pequeñas con las exigencias de crecimiento de los mercados, que castigan en bolsa a compañías, si el aumento por ejemplo de los múltiplos, no se produce a doble dígito y a niveles incluso exponenciales, como ha pasado con NVIDIA.
Y la tercera, el efecto que puede producir el conflicto en Oriente Medio. El impacto que la inflación y subidas de tipos provoque en el mercado de bonos, como ya hemos visto. Necesidades ingentes de financiación, cada vez más cara, a la que la empresa tendrá que hacer frente en peores condiciones financieras.
De ahí que los inversores se pregunten, en este universo bursátil, quien será capaz de hacer frente a tan elevada empresa, y quien no para quedarse por el camino. En traslación a la bolsa, quien cosechará pérdidas significativas y quien subirá a triple dígito. Y sobre todo, si ese incremento, se mantendrá en el tiempo. Porque no hay términos medios en lo que a IA se refiere.
EL AUTOCONTROL Y LA REGULACIÓN DE LA IA
Lo último de lo último nos llegaba en este septiembre con el consenso, algo del todo inusual de los gurús de la industria de la IA a cuenta de los peligros que encierra. Es decir, en la frontera, lo más avanzado de la IA y los modelos que incluso han llevado a algunos expertos de OpenAI y Anthropic a dejar la firma por los peligros que encierra y declarar que a tenor de los ataques propios puede, en el 'mejor' de los casos apoderarse de internet y, en el peor, acabar con la humanidad.
Panorama catastrófico que lleva a todos desde Sam Altman ( Open AI) hasta Dario Amodei (Anthropic) pasando por Elon Musk (SpaceX) y Satya Nadella (Microsoft) a ponerse de acuerdo en la idea de ralentizar su desarrollo, con oposición de Donald Trump, porque revierte en China y de la misma China porque ve en ello una oportunidad para una carrera en la que Estados Unidos se está quedando atrás.
Veremos en qué acaba este planteamiento que solo acaba de empezar con reflejo nefasto para los mercados financieros.
NO ES IA TODO LO RELUCE
Es de necios confundir valor y precio, y algo parecido ocurre en el caso de la IA. Hasta la fecha, parecía que todo lo que tocaba en el ámbito bursátil iba destinado a subir, y además, hacerlo exponencialmente.
Pero el mercado es sabio y empieza a realizar su propia criba. Lo primero es que ha cambiado por completo el concepto que teníamos de las Big Tech o ‘7 magníficas’, que ya no lo son tanto. Las reinas del flujo de caja ahora, tras dedicar a capex lo que tienen, han de endeudarse para poder satisfacer las necesidades futuras y las presentes en previsiones o guías para el futuro del mercado.
Otro punto a tener en cuenta es el de la tan traída burbuja, en la que quizá, no hayamos visto que su planteamiento no es ni comparable, por innumerables razones, a lo que sucedió con las punto.com, pero tiene ciertas aristas que deben tomarse como un riesgo a asumir.
Como indican desde Panza Capital. En su última carta trimestral, Beltrán de la Lastra, su director de inversiones, señalaba que “la fascinación lleva a confundir-en el caso de la IA- innovación notable con inversión rentable” del mismo modo que nos lo contó en Estrategias de Inversión, el también socio de la firma, Carlos Arenillas.
Ahí se enmarcan las salidas a bolsa, tanto presentes con SpaceX como futuras y todo lo que le rodea, con cierta decepción entre los inversores, especialmente a los minoristas que no obtuvieron acciones en la OPV y han tenido que sumarse a la compra en el mercado, con valoraciones muy elevadas y caídas a plomo del valor.
Así que, tanto OpenAI como Anthropic, cuyo estreno se esperaba antes de fin de año, que buscan valoración de inicio de billón de dólares, están retrasando su salida a bolsa a la espera de un momento más propicio para elevar su capitalización en el mercado como punto de partida. Sam Altman, el ceo del creador de ChatGPT alega ahora problemas de ciberseguridad para retrasar esta salida más allá de 2026.
EL (PARTICULAR) CASO COREANO
Es el máximo riesgo de lo que acabamos de plantear, y como todo en la IA, con punto de partida, y para muchos, desenlace, fatal.
Las subidas de triple dígito del principal indicador coreano, el Kospi, se debe principalmente a dos compañías: la archiconocida Samsung Electronic, la némesis asiática de Apple y a una antaño menos significada en el mercado y ahora megaconocida: SK Hynix. Y todo a cuenta de la infraestructura necesaria para desarrollar la IA.
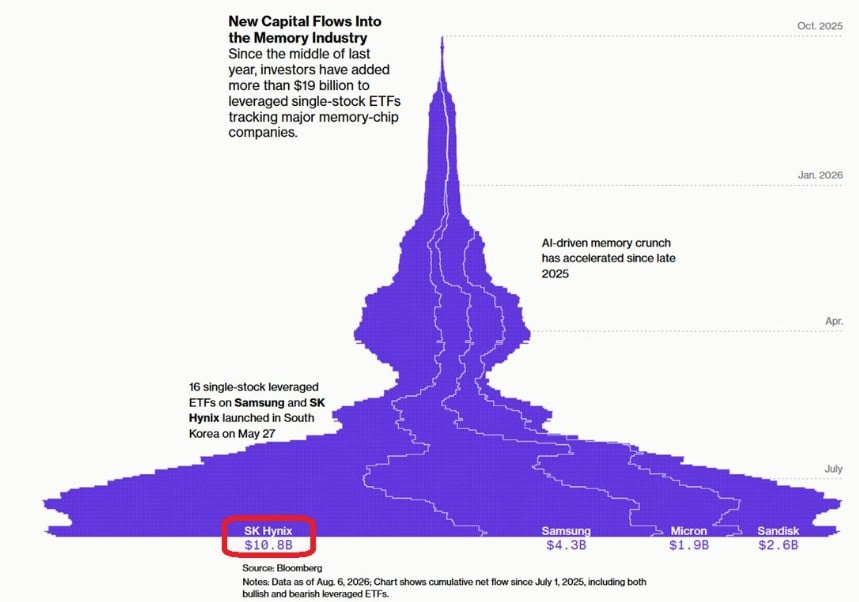
Ambas representaban, en su momento de mayor auge, el 60% del mercado y el 70% de las operaciones. Y lo que hasta mediados de junio sonaba a violines se convirtió en pesadilla, especialmente para los pequeños inversores. El FOMO inundaba a los inversores que proyectaban una continuación de las ganancias del 116% del Kospi.
Apalancamientos infinitos de los particulares y vender todo, hasta los planes de pensiones, para encontrar una ganancia fácil que se ha dado la vuelta a negativo, con diferencias frente a niveles máximos que han llegado a rozar ya el 50%.
Compra de acciones directas, ETFs que replican el índice temático y también los apalancados, los temibles turbofondos que multiplican por tres las ganancias pero también exponencialmente las pérdidas, hasta que muchos lo han perdido todo.
Un problema ya de Estado para Corea del Sur, que nos muestra los peligros de pensar que no hay riesgo a la hora de invertir, de buscar ganancias exponenciales y a muy corto plazo, y de la concentración de los índices en pocos valores que pesan mucho.
LOS HIPERESCALADORES, AL EVEREST
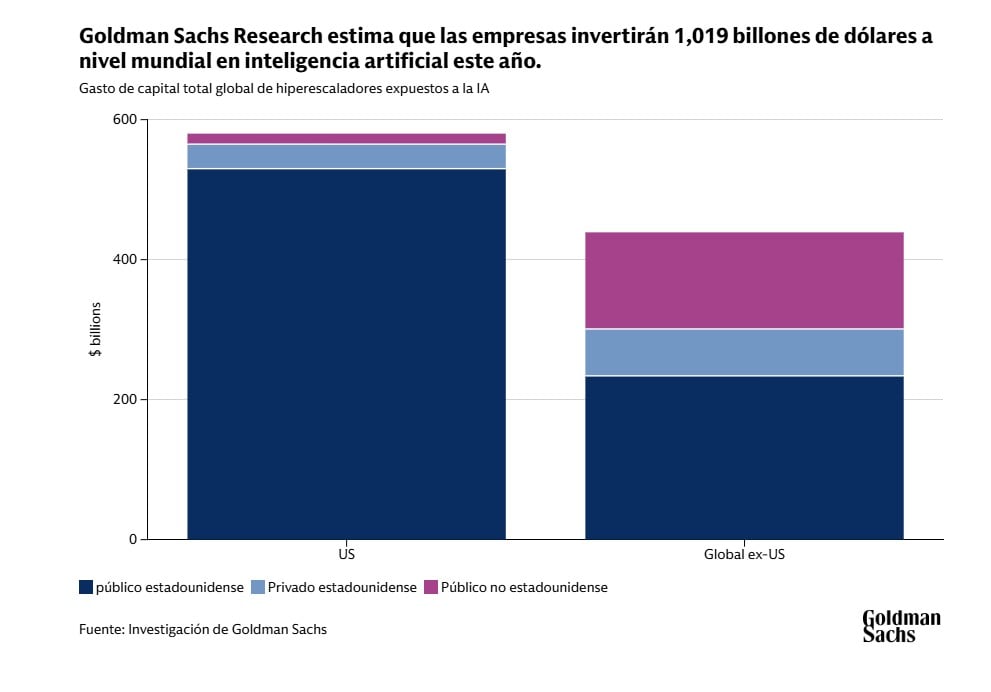
La criba de la que hablábamos al principio no limita la potencialidad de la tecnología. Según Goldman Sachs Research, los hiperescaladores, es decir las grandes empresas de computación en la nube e infraestructura digital, podrían sumar unos 2 billones adicionales de deuda y mantener en grado de inversión. Lo que significa que su capacidad para apalancarse de forma neta permanece intacta con niveles de dos veces.
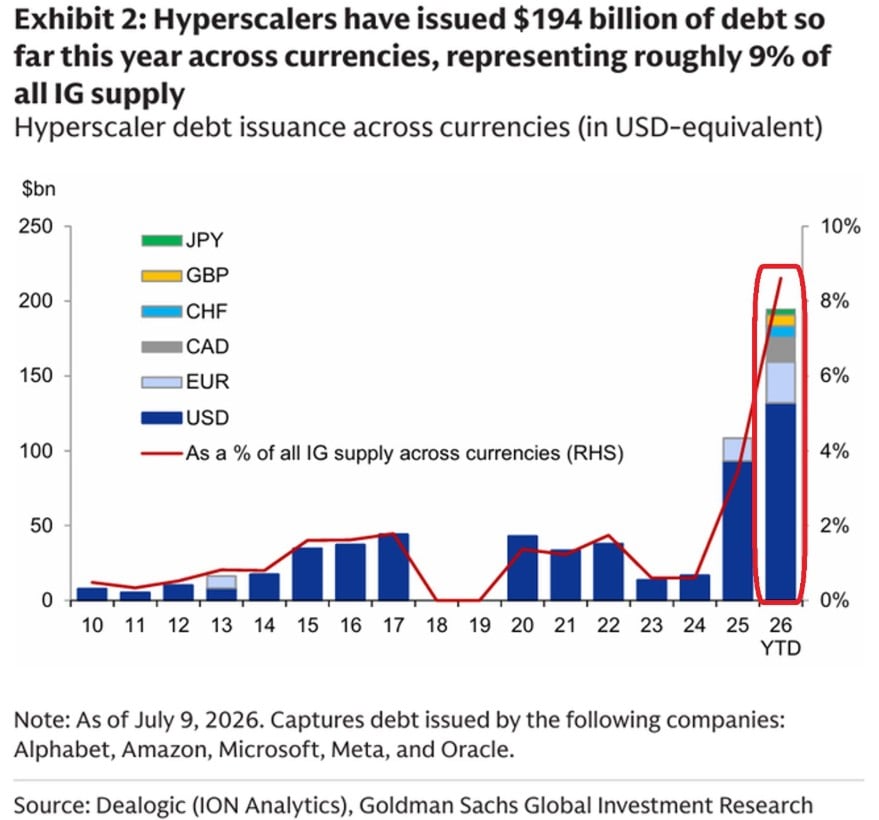
Pero en realidad, su progresión para la emisión de deuda no depende de su capacidad financiera, sino del otro lado. De cuánto volumen de deuda puede absorber el mercado con este tipo de bonos corporativos investment grade.
Para que nos hagamos una idea más aproximada, según los datos del banco de inversión, Amazon Web Service (AWS), Azure de Microsof, Gloogle Cloud y Alibaba Cloud, sin olvidarnos de Oracle Cloud Infraestructure, las más significativas, invirtieron 194.000 millones y 108.000 millones en bonos en 2025.
Y Goldman realiza una estimación para todas las emisiones de deuda vinculadas a la IA en el conjunto del ecosistema de medio billón de dólares para lo que llevamos de año, con los hiperescaladores encabezando el ranking con el 40% del total, seguido de centros de datos, semiconductores e infraestructura de la IA.
Goldman Sachs Research espera que la inversión global en IA supere el billón de dólares en el presente ejercicio. Y las compañías, unos 800.000 millones de ese montante, según el consenso.

