Añadir Estrategias de Inversión en Google
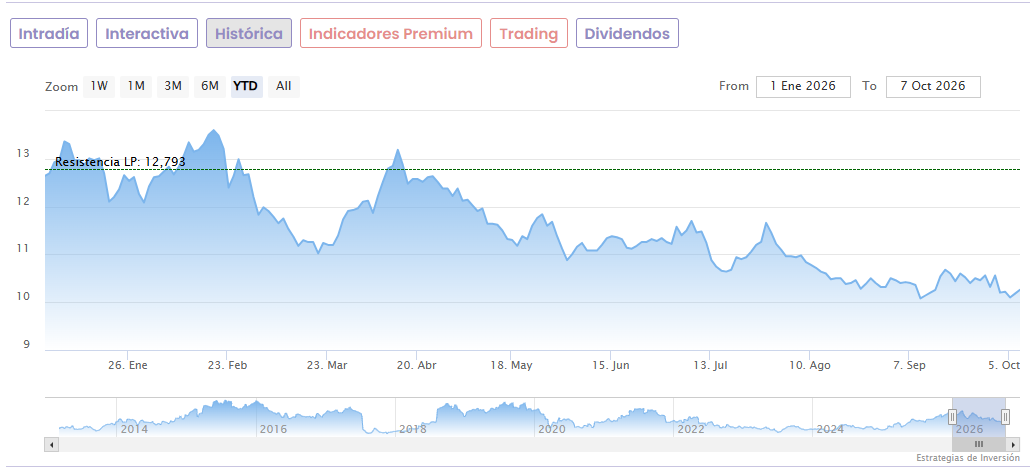
Almirall está teniendo un año complicado en Bolsa, con una caída de un 19,7% en lo que va de año y un recorte ya del 26,3% frente a los máximos anuales que tocó en febrero en los 13,788 euros. Sus títulos llegaron a tocar un mínimo el pasado 9 de septiembre en los 10,02 euros, situándose apenas un 1,4% por encima de esta cota.
Pero los analistas de Jefferies creen que la acción se encuentra “infravalorada”. Los expertos de la firma han reiterado su recomendación de ‘comprar’ para la farmacéutica, con un precio objetivo de 16 euros que supone un potencial alcista de nada menos que un 55,94% frente al cierre de ayer miércoles.
Según destaca Jefferies en un informe, este precio objetivo de 16 euros incluye una valoración de 12,5 euros solo para la franquicia de dermatología, que supera ya holgadamente la cotización del total de la compañía. Esto implica una ratio precio-beneficio (PER) de 16,3x para 2027E y 14,4x para 2028E, calculado sobre nuestro beneficio por acción (BPA) ajustado. “Prevemos un sólido crecimiento de las ventas netas del 8 %, con un apalancamiento operativo que impulsará una atractiva tasa de crecimiento anual compuesto (CAGR) del BPA ajustado del 11% para el periodo 2026-2029E”, apuntan los analistas.
Riesgo por los descuentos en Alemania
Entre los riesgos, la firma apunta a que “la reforma del sistema de descuentos en Alemania sigue siendo un factor clave de incertidumbre”. “Aunque los inversores han estimado un posible efecto negativo de entre el 1,5% y el 2,5% sobre las ventas netas derivado de la reforma del sistema de descuentos en Alemania (del 7% al 15,5% a partir de 2027), el impacto final sigue siendo incierto, dadas las discusiones en curso sobre posibles exenciones relacionadas con la fabricación local y la actividad de ensayos clínicos en Alemania”.
Dado que Alemania representa alrededor del 45 % de las ventas de Ilumetri y alrededor del 35 % de las de Ebglyss, “estimamos que la reforma de los descuentos podría reducir las ventas netas en aproximadamente un 2,35% a partir de 2027 y años posteriores”. Esto se traduce en un impacto negativo en el EBITDA de entre el 8% y el 10%, equivalente a un impacto absoluto en las ventas netas y el EBITDA de entre 30 y 40 millones de euros aproximadamente entre 2027 y 2034 (previsiones).
“Creemos que los resultados del tercer trimestre podrían aportar mayor claridad, determinando si se trata del peor de los casos —que ya se ha descontado ampliamente en la cotización de las acciones— o si existen posibles excepciones para mitigar el impacto. La otra preocupación es si los cambios en los descuentos alemanes se convierten en un modelo para medidas similares en otros lugares de Europa”, apunta Jefferies.
Hoy las acciones de Almirall se contagiaban de las caídas que dominaban en la Bolsa española, con una caída de un 0,97% durante la mañana hasta marcar 10,16 euros en el Mercado Continuo.