Añadir Estrategias de Inversión en Google
Aunque pueda parecer una anomalía, no es una situación tan excepcional. Lo extraordinario habían sido los años anteriores. Curioso, ¿verdad?
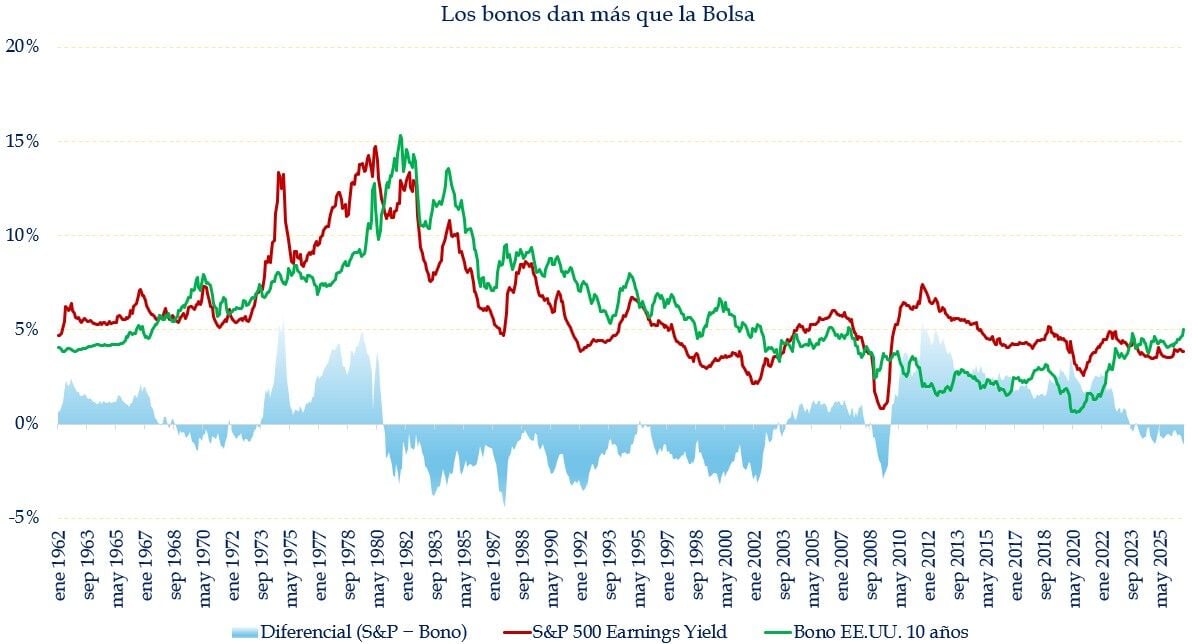
Los bonos dan más que la Bolsa, pero ¿qué significa esto? En el gráfico que he preparado aparecen tres elementos: la rentabilidad por beneficios del S&P 500 (earnings yield), la rentabilidad del bono estadounidense a diez años y el diferencial entre ambos.
El earnings yield es el inverso del PER. Si el S&P 500 cotiza a 25 veces beneficios, su rentabilidad por beneficios será del 4%. Si cotiza a 20 veces, será del 5%. Cuanto más cara esté el S&P 500 en relación con sus beneficios, menor será este.
Imagina que el Treasury estadounidense a diez años ofrece un 5% (no tan alejado de la realidad). En ese caso, el inversor puede comprar deuda pública con una rentabilidad del 5% anualizado hasta vencimiento, siempre que mantenga el bono y se cumplan los pagos previstos, frente a un índice bursátil que genera beneficios equivalentes al 4% de su precio.
¿Significa que el bono es mejor inversión? No. Los beneficios empresariales pueden crecer, las compañías reparten dividendos y reinvierten para generar más beneficios futuros. Además, el earnings yield no es una rentabilidad que reciba directamente el accionista. La renta variable no tiene una rentabilidad fija ni un cupón predefinido (claro, renta variable y renta fija), mientras que el bono sí establece unos pagos contractuales.
Fuente: Carlos Arenas laorga
Pero cuando los bonos ofrecen rentabilidades elevadas, las acciones tienen que justificar mejor sus valoraciones. Si no, todos se irá al mercado de bonos.
Y, aunque el bono ofrezca un 5%, si sube la TIR, será una mala decisión. Y tendremos caídas, quizá importantes en la rentabilidad.
El cruce entre las dos líneas no es una sentencia de muerte para la renta variable. En el pasado fue, más bien, el reflejo de un entorno económico y monetario muy distinto del que hemos conocido recientemente.
La crisis financiera, seguro que lo recuerdas, obligó a la Reserva Federal a reducir los tipos de interés hasta niveles cercanos a cero y a comprar enormes cantidades de deuda pública y otros activos financieros. La pandemia de 2020 prolongó ese entorno. Así que, el inversor que buscaba rentabilidad en la deuda pública encontraba muy poco. El bono estadounidense a diez años llegó a ofrecer rendimientos inferiores al 1%...
Esta situación favorecía a la renta variable por dos motivos. Primero, porque reducía el atractivo relativo de la renta fija. Segundo, porque unos tipos de interés muy bajos elevaban el valor actual de los beneficios futuros de las empresas.
No es casualidad que las compañías de crecimiento, especialmente las tecnológicas, se beneficiaran de este entorno. Buena parte de sus valoraciones depende de beneficios que se esperan obtener dentro de muchos años.
Con tipos cercanos a cero, las valoraciones elevadas eran más fáciles de justificar. Con tipos al 4% o al 5%, la exigencia es mucho mayor.
Y… ¿por qué se ha vuelto a invertir la relación? La explicación comienza con el regreso de la inflación tras la pandemia. La Reserva Federal reaccionó elevando los tipos de interés de manera acelerada desde marzo de 2022. Subidas de enorme magnitud para una economía acostumbrada al dinero barato.
Los bonos comenzaron a ofrecer rentabilidades que llevaban muchos años desaparecidas. Al mismo tiempo, las cotizaciones se recuperaron tras las caídas de 2022. El resultado es la combinación de bonos que ofrecen rentabilidades superiores a las de años anteriores y un S&P 500 cuya valoración continúa exigiendo un crecimiento elevado de los beneficios.
Pero no toda subida de la rentabilidad de los bonos responde a mayores expectativas de inflación. También puede deberse al aumento de los tipos reales, a unas expectativas de crecimiento superiores o a una mayor prima exigida por los inversores para prestar dinero durante diez años. Incluso el déficit público y la enorme deuda pueden influir en esa rentabilidad. De hecho, creo que son buena parte de lo que está sucediendo.
Este diferencial no predice las crisis bursátiles. Su interpretación depende de qué está ocurriendo con la inflación, los beneficios empresariales y los tipos de interés. Pero sí puede dar pistas a los inversores.
Por ejemplo, que la renta fija ha recuperado una rentabilidad atractiva sin necesidad de asumir directamente el riesgo empresarial de las acciones. Tienes otros enormes riesgos, pero no el de la renta variable. Y la segunda pista es que las valoraciones tienen menos margen para decepcionar. Cuando los bonos ofrecen una remuneración elevada, pagar múltiplos exigentes por compañías cuyo crecimiento futuro es incierto resulta más arriesgado. Una compañía que cotiza a 30 veces beneficios necesita justificar ese precio. Si sus beneficios crecen menos de lo previsto, el ajuste puede ser importante.
Esto no es una defensa de la renta fija y un salir corriendo de la variable. Nada más lejos de la realidad. Si compramos un bono a diez años y los tipos siguen subiendo, su precio caerá. Y puede hacerlo mucho. Eso sí, si los tipos bajan, los bonos de mayor duración se pueden disparar.
Es más, el diferencial entre bonos y S&P 500 no es una prima de riesgo. Comparar el inverso del PER con la rentabilidad de un bono es útil para estudiar valoraciones relativas, pero no recoge directamente el crecimiento futuro de los beneficios ni nada parecido.
Pero sí es una anomalía en estos tiempos. Desde 2010 no veíamos esto y me ha parecido interesante explicarlo.

