Añadir Estrategias de Inversión en Google
“El fuerte ascenso de los precios del petróleo y gas y del margen de refino durante el trimestre permite anticipar unos resultados muy sólidos”, de Repsol, según considera Pilar Aranda, analista de Bankinter. La firma ha decidido elevar el precio objetivo de las acciones de la petrolera hasta los 36,20 euros, desde los 30,10 euros anteriores, valoración que implica un potencial alcista del 23,5% frente a la cotización actual. La recomendación sigue siendo de ‘comprar’.
La guerra en Oriente Medio dibuja un “escenario complejo para el mercado del petróleo y gas”, señala Aranda, que calcula que el break even de Repsol está en 60/65 /b Brent, por lo que “los precios actuales anticipan buenos resultados en los próximos trimestres”.
Además, “su posicionamiento estratégico en EEUU y Venezuela, la fortaleza de su balance, la elevada remuneración al accionista y el hecho de que cotiza a múltiplos atractivos 2027e. (PER 9,3x, Precio/Valor en Libros 1,01x y Valor Compañía/Ebitda 4,18x), nos lleva a mantener recomendación en comprar”, explica la experta de Bankinter.
Entrando un poco más en detalle, la analista destaca que el balance de Repsol está saneado y mejora durante el trimestre: la Deuda Neta se sitúa en 3.667 millones de euros, lo que supone una reducción de -1.133 millones con respecto al primer trimestre, por la fuerte generación de caja y la desconsolidación de deuda relativa a un proyecto renovable en España. Esto sitúa el ratio Deuda Neta/FF.PP. en 11,3% frente a 14,3% en el primer parcial del año.
Además, “la remuneración al accionista es elevada”. La compañía anunció un programa de recompra de acciones por 500 millones de euros (1,7% de la capitalización bursátil). Este importe se suma a los 350 millones ya implementados. En el conjunto del año distribuye 1.162 millones de euros, lo que supone +3,0% vs año anterior. Espera anunciar otro programa de recompra de acciones en octubre (rentabilidad por dividendo Repsol 2026 estimado, 3,8%). Destina entre el 30%/40% de su flujo de caja operativo.
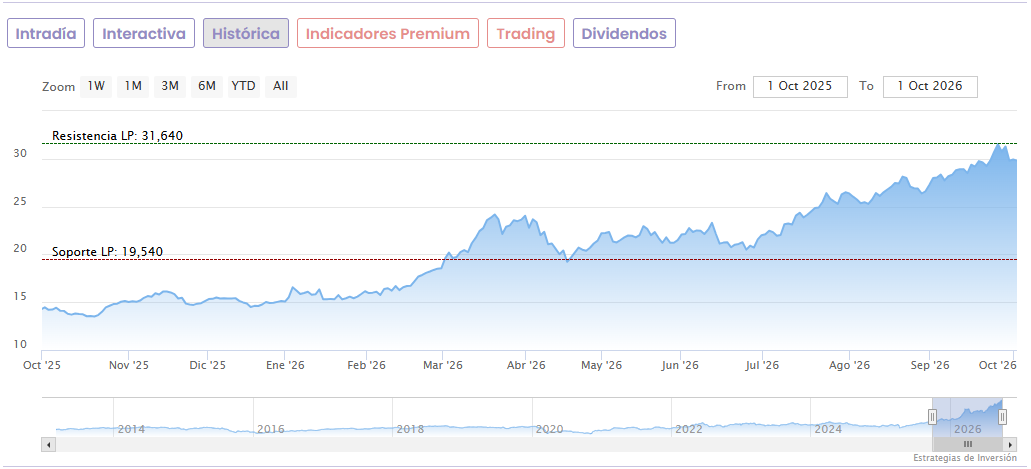
Las acciones de Repsol acumulan una fuerte revalorización del 84% en lo que va de año, y eso que han corregido un 7,5% desde que el pasado 24 de septiembre marcaron máximos en los 31,64 euros. Si se pone el foco en los últimos 12 meses, registran una revalorización del 110%, usando de referencia los mínimos de 13,96 euros del 17 de octubre del año pasado.
Repsol tiene previsto publicar los resultados del tercer trimestre del año el próximo 29 de octubre.