Añadir Estrategias de Inversión en Google
Los últimos años han sido tumultuosos para Walt Disney. El lanzamiento de su señal de streaming y su posterior fuerte competencia, la recuperación tras la pandemia del COVID-19 y la caída de las suscripciones de televisión por cable. En medio de todo ello, las acciones de la firma del ratón Mickey cotiza a una relación precio-beneficio a futuro de 13.8. Inferior a la del S&P 500 de 19.6. Esto último le da una perspectiva positiva para el inversor.
Según datos de The Motley Fool, entre los ejercicios fiscales de 2022 y 2025, los ingresos operativos cayeron un 65%. Desde eMarketer señalan que las suscripciones volverán a disminuir este año hasta los 54 millones, frente a los 105 millones de 2010.
Mantener un servicio de streaming es caro, ya que debe invertir constantemente en contenido y esto parece encarecerse año a año. Especialmente en lo que respecta a derechos deportivos.
Captar la atención de los espectadores tampoco es barato, siendo una carrera feroz por hacerse con el gasto discrecional de los consumidores.
Esto podría llevar a los inversores a dejar el sector en búsqueda de nuevas oportunidades más rentables como la inteligencia artificial o IA.
No obstante, hay algo que ningún competidor ni otro sector podrá copiar: su propiedad intelectual. Décadas de personajes, franquicias e historias no se pueden reconstruir con ninguna cantidad de capital. Dándole una ventaja competitiva.
Por otro lado, sus señales de streaming ya han superado su fase de rentabilidad. Los ingresos operativos se dispararon más del 100% interanual en el tercer trimestre (finalizado el 27 de junio) hasta alcanzar los 712 millones de dólares.
En el ejercicio fiscal 2022, registró una considerable pérdida operativa de 4.000 millones de dólares (incluyendo ESPN+). Esto representa un impulso positivo para los resultados.
Incluso el segmento de experiencias (parques temáticos y cruceros) ha sido el principal impulsor de Disney con un plan de inversión de capital de 60.000 millones de dólares a diez años, anunciado hace tres años.
Los ingresos operativos del segmento en el tercer trimestre, que ascendieron a 3.000 millones de dólares (el 54% del total de la compañía), demuestran la rentabilidad que supone para Disney dar vida a sus propiedades intelectuales.
Si busca una inversión a largo plazo, su actual ratio marca a Disney como una buena opción.
¿Qué dicen los analistas?
Según Tipranks, Disney cuenta con la revisión de 20 analistas divididas en 19 compras y 1 mantener. El precio objetivo promedio es de 128.53 dólares, con un máximo de 144 dólares y un mínimo de 115 dólares. Este precio objetivo promedio representa una variación del 14.23% respecto al cierre del viernes.
Steven Cahall, analista de Wells Fargo, recomienda comprar con un precio objetivo en los 132 dólares.
Laura Martin, analista de Needham, recomienda comprar con un precio objetivo en los 125 dólares.
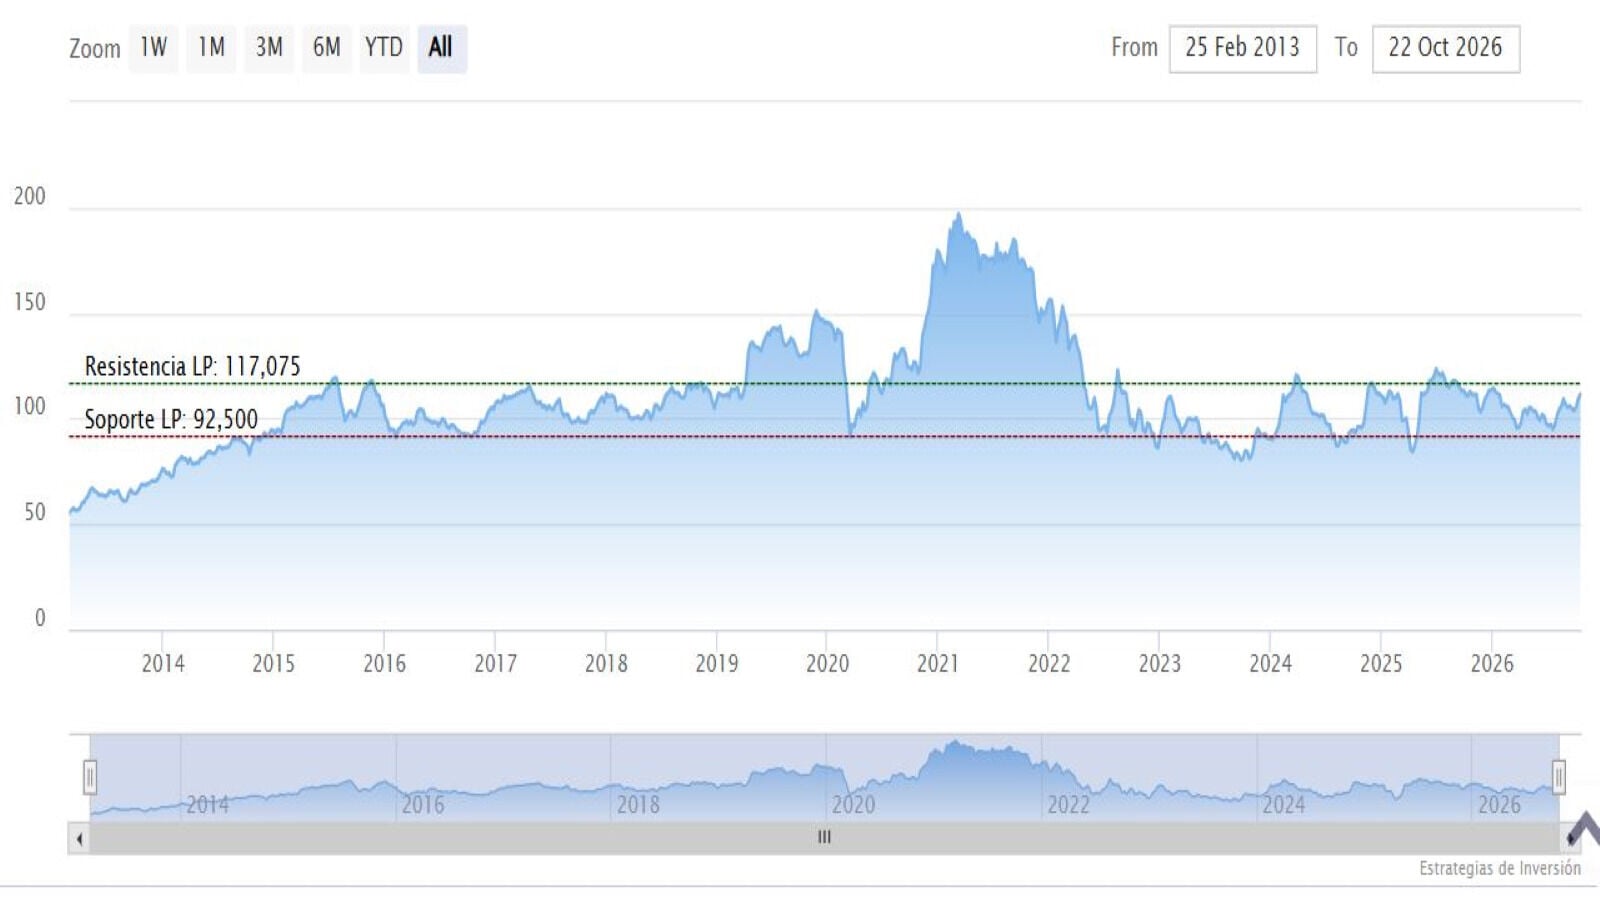
Walt Disneycerraba el viernes al alza en los 113.13 dólares. Las medias móviles de 70 y 200 periodos se mantienen debajo de las velas de los últimos treinta días, RSI al alza en los 69 puntos y las líneas del MACD encima del nivel de cero.
La resistencia a mediano plazo se encuentra en los 113.36 dólares. Mientras, los indicadores de Ei se muestran alcistas.