Añadir Estrategias de Inversión en Google
Son los reyes del mercado contra todo pronóstico en 2026. Desde finales del mes de febrero, el conflicto en Oriente Medio coloca a los valores ligados al petróleo y al gas en primera línea de subidas, mientras lideran algunos de los mercados europeos a cuenta de la subida exponencial del crudo que gana más de 65% a pesar de llegar un saldo negativo en el último mes del 10%.
Y nos preguntamos si los grandes totems europeos del sector pueden seguir haciéndolo bien, en un invierno en el que, en Europa, según los datos recopilados por XTB, los niveles de almacenamiento de gas se mantienen carca del 74% mientras que, el panorama de esta materia prima sigue siendo alcista, con la vista puesta en las dos primeras semanas de noviembre.
Todos los valores a los que nos referimos están en máximos o en zona récord en lo que llevamos de ejercicio.
Es el caso de Repsol que destaca del resto con avances del 96% acumulados en lo que va de ejercicio, muy mediatizado, como el resto, por el devenir del precio de las materias primas. Nadie esperaba un petróleo a 126 dólares a lo que ha llegado el Brent en niveles interanuales.
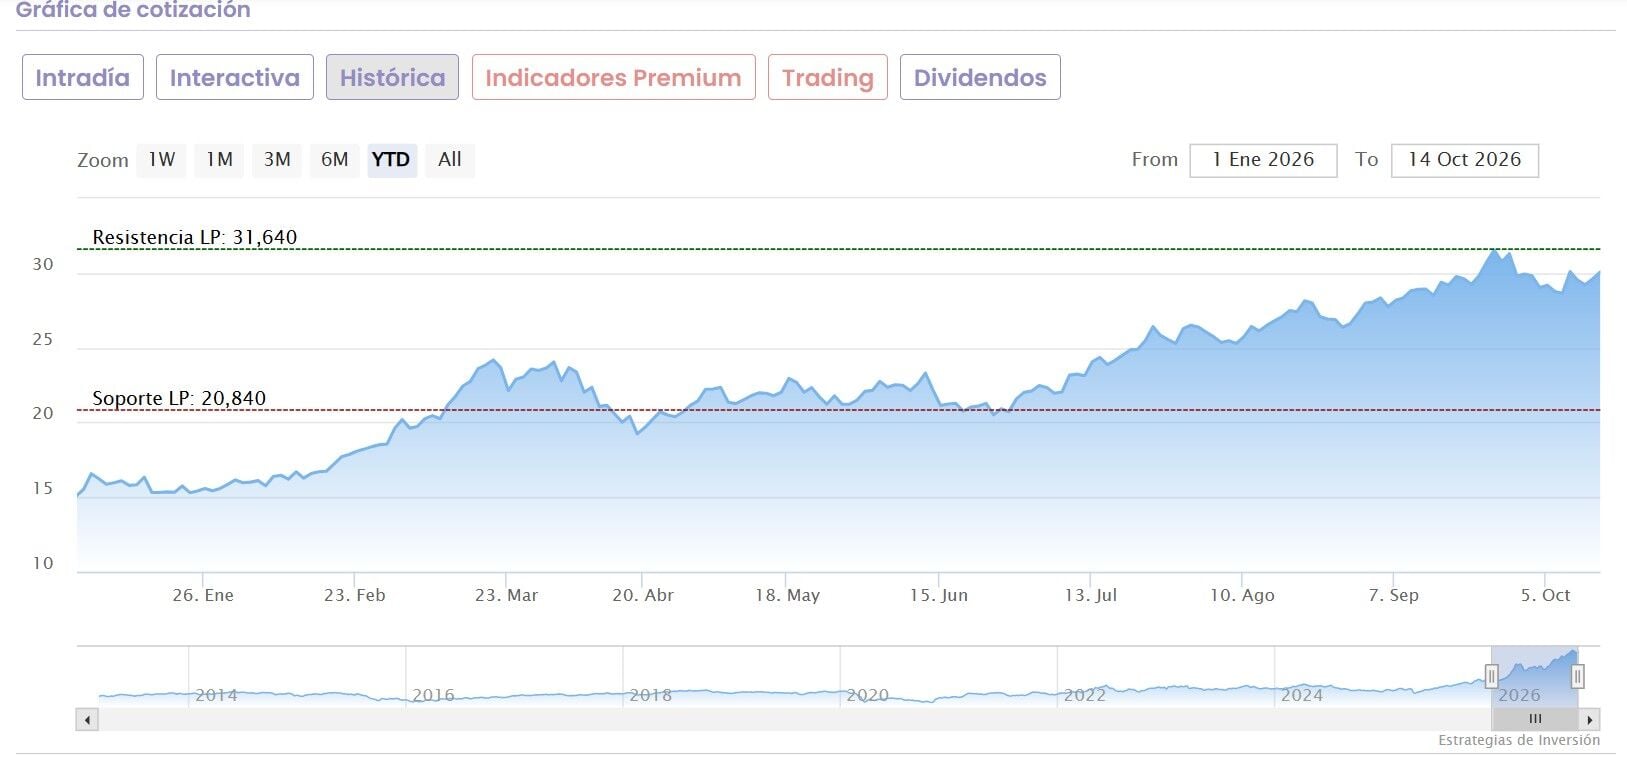
De momento solo cuenta, a pesar de liderar el mercado español, con dos consejos de venta en su haber, mientras hay firmas que marcan un recorrido en lo que queda de 2026 envidiable sobre el valor: con potenciales que para Berenberg, que sitúa su precio en 37 euros con consejo de compra, alcanzan el 25% y de más del 18% para una Jefferies que también recomienda comprar sus títulos con 35 euros de PO.
Signo contrario para el segundo valor que más ha subido en el sector en Europa. Hablamos de Equinor, en la bolsa de Oslo, que con un 90% de avance en el año bursátil en curso acumula ya, por sobrecompra a decir de los expertos, 7 consejos de venta, según recoge Reuters.
Pero en el resto, parece que las perspectivas son claramente positivas. En el caso de Shell por ejemplo, vemos que su avance en lo que va de año alcanza el 41%, una buena dinámica que no le resta ni mucho menos posible recorrido alcista para el futuro. De hecho, desde el consenso de los analistas que recoge Reuters vemos como su potencial roza el 10% con consejo de compra.
También en el caso de los individuales, ya que TD Cowen también lo recomienda con posible recorrido alcista del 7,75% y algo menos, del 7,36%, en el caso de Santander que sobrepondera el valor en el mercado.
Más arriba, es decir, con más potencial, se presenta para Jefferies con calificación de compra y potencial del 16,4% mientras que Berenberg también repite en su recomendación sobre las acciones de Shell, con posible recorrido alcista de doble dígito, que supera el 11%.
Si miramos a la francesa TotalEnergies, su discurrir en el año supera el 43,7% en este momento, con avances desde mínimos que superan el 62% para permanecer en zona de máximos. Desde Reuters consideran que puede seguir subiendo. La media del mercado le otorga un potencial alcista que supera el 7% con consejo de compra para sus acciones.
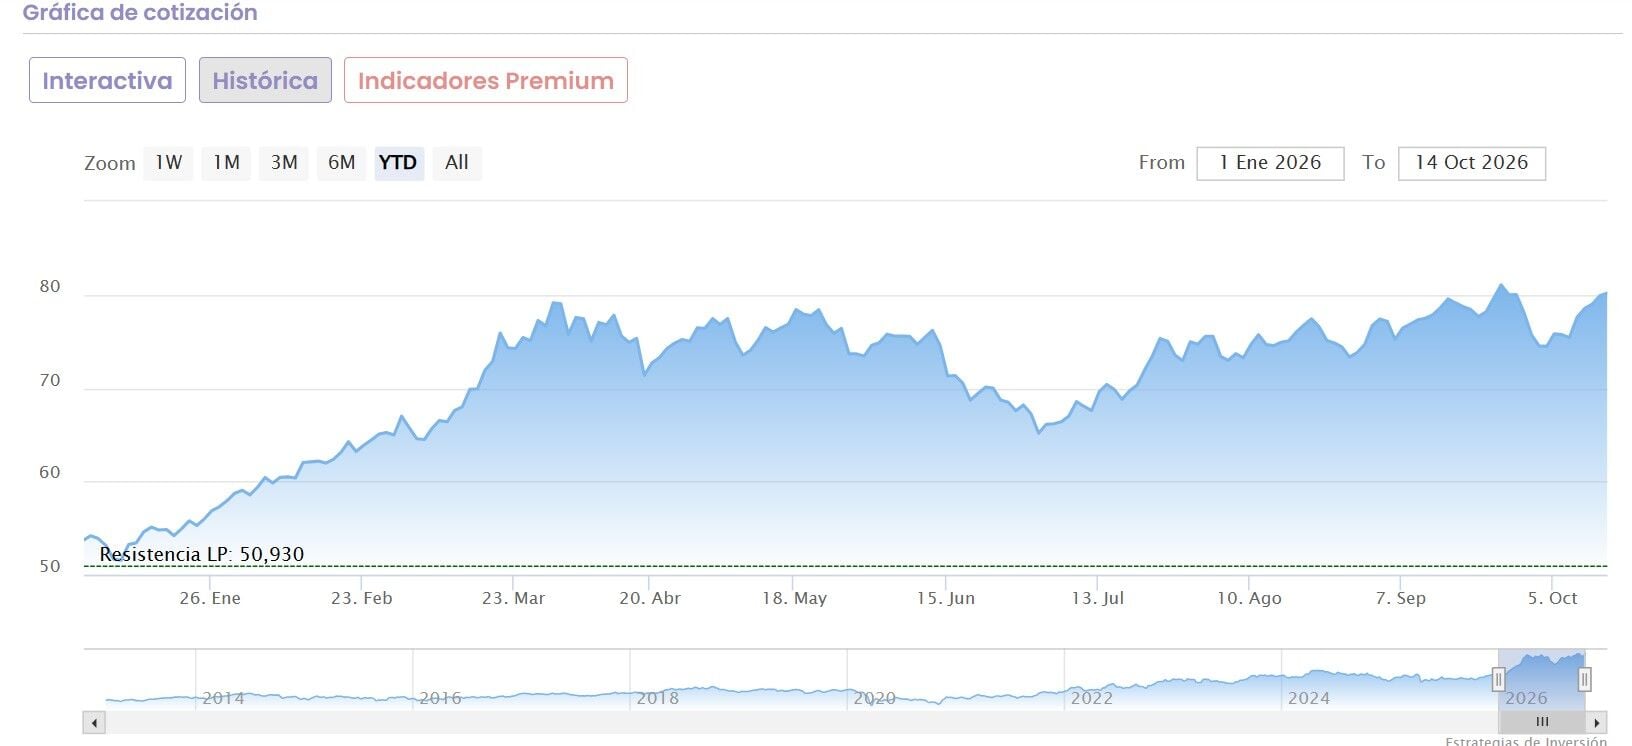
Pero, de todos ellos, en las recomendaciones individuales, es la que recibe, por un lado, más consejos de compra y, por el otro, una mayor potencialidad en la mejora de su cotización en el mercado.
De esta forma, vemos que Rothschild & Redburn considera comprar con precio objetivo de 97 euros mientras que el potencial que presenta alcanza el 21,4%. Desde TD cowen también mejoran un 15% su posible recorrido alcista desde sus actuales niveles de cotización con precio objetivo de 92 euros por acción. Y desde Berenberg, mantener es su calificación con 84 euros por acción y un 5,2% de potencial mejora.
Desde Italia, Eni, gana un 59% en lo que va de año, mientras que desde mínimos recupera un 77,4%, cosechados hace justo un año, también con niveles en zona de máximos.
En su caso, el potencial de margen de mejora general es de apenas un 3,7% según el consenso de Reuters, pero lo cierto es que apenas presenta 2 recomendaciones de venta individuales. Y además, varias firmas apuestan por el valor a doble dígito.
Es el caso de Rothschild que coloca en compra su apuesta por las acciones de Eni con potencial que supera el 12%, mientras que desde Say by Day esa potencial mejora, con PO de 28,60 euros, supera el 11,4%. Ya en el caso de Jefferies, compra para el valor es el consejo de los analistas, con precio objetivo de 30 euros y posible avance desde su precio actual del 16,9%.
BP, la antigua British Petroleum, que avanza en este 2026 un 41% y un 52% desde los mínimos de hace un año.
Desde Reuters, mantener es la recomendación que se marca, con potencial que apenas roza el 5%. Más generosos en el potencial del valor, nos encontramos con Jefferies, que opta por mejorar en un 14,8% su recorrido, mientras que Santander lo sobrepondera hasta marcar una posible mejora en el precio del 11,5%. Para Rothschild, calificación de neutral y potencial del 6,7% para las acciones de la petrolera británica.