Añadir Estrategias de Inversión en Google
Tras presentar sus resultados, Renta 4 mantiene su recomendación de “sobreponderar”Laboratorios Rovi con un precio objetivo a 85 euros por acción. A precios actuales de cotización supone un potencial de revalorización del 22,83%.
Según Ana Gómez Fernández, analista de Renta 4 Banco, los resultados del tercer trimestre de Rovi baten con sus estimaciones y las del consenso, con un incremento de los ingresos operativos del 26,4% respecto al mismo periodo de 2025. Por su parte, el margen bruto alcanzó el 77,7%, impulsado por CDMO y Okedi, la reducción de costes en materia prima de heparinas y el impacto de la subvención del CDTI.
El crecimiento de los ingresos operativos se sitúa ya por encima del 16% y llevan a la compañía a revisar al alza la guía del año hasta crecimiento a dígito simple medio / alto, según la analista de Renta 4.
En palabras de Ana Gómez: “A diferencia de otras ocasiones, en las que la compañía daba por primera vez su previsión de ingresos operativos para el siguiente año, han preferido posponerlo y hacerlo en febrero de 2027”.
La media de las casas de análisis que recoge Reuters también ven potencial al valor con una recomendación de compra y un precio objetivo de 75,92 euros por acción, lo que supone un potencial del 9,71%.
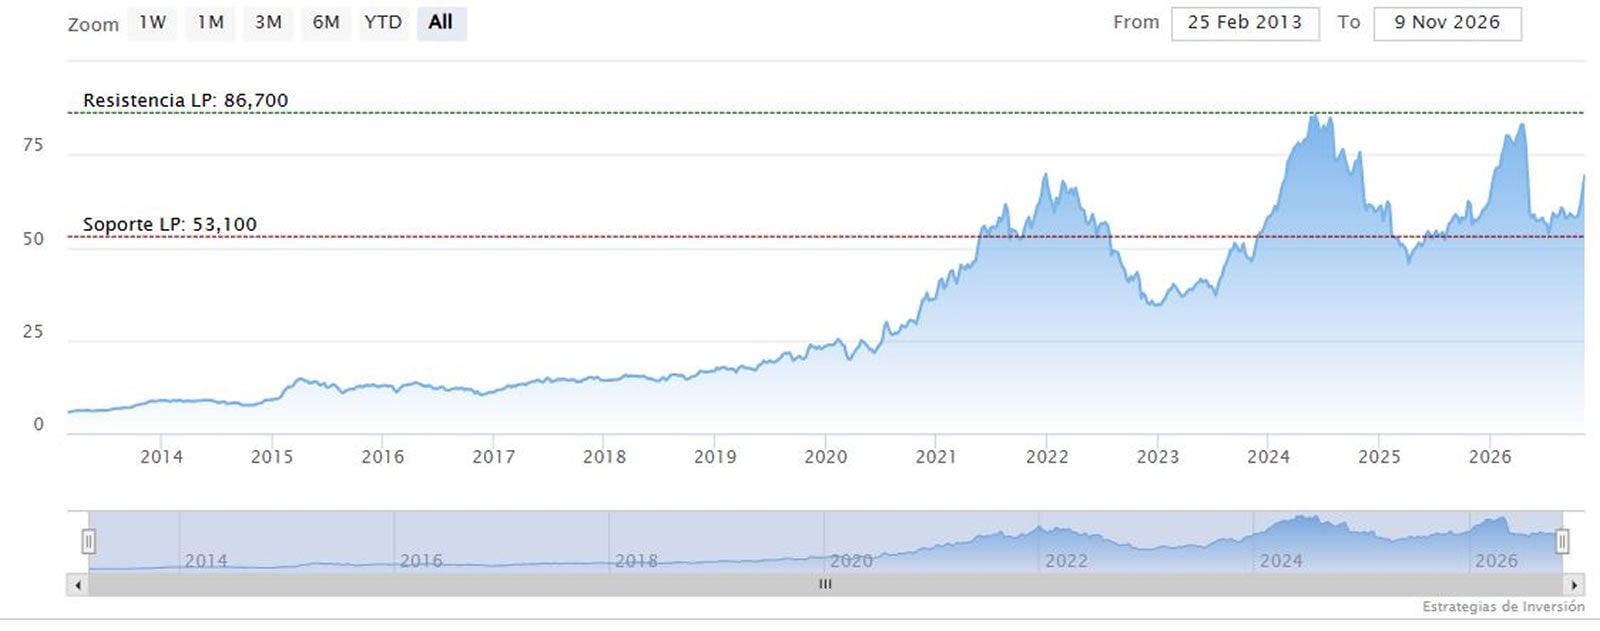
Los títulos acumulan una revalorización del 11,12% en lo que va de 2026 y un incremento del 23,93% en el último año. Una vez presentadas sus cuentas, la farmacéutica llegó a dispararse un 8,31% hasta alcanzar los 69,05 euros por acción. Tras la corrección que experimentó el día siguiente, el valor volvió a marcar un nuevo máximo semestral este lunes con un precio por acción de 69,75 euros. Hoy las acciones cotizan en el entorno de los 69 euros.
En los primeros nueve meses de 2026, Rovi elevó su beneficio neto un 67% hasta 162,8 millones de euros. Sus ingresos operativos aumentaron un 16% hasta los 610,2 millones y el EBITDA subió un 52% hasta los 226,6 millones, elevando el margen al 37,1% frente al 28,5% anterior.
En cuanto a la actividad por áreas, la división de fabricación para terceros (CDMO) mostró un desempeño muy positivo, alcanzando una facturación de 263,9 millones de euros en los primeros nueve meses de 2026, lo que representa un crecimiento del 45% en comparación con el mismo periodo del año previo. La división de especialidades farmacéuticas avanzó un 1%, situándose en 346,1 millones de euros. En este ámbito destacó el desempeño de Okedi, con un crecimiento de sus ventas del 29% hasta alcanzar los 53 millones de euros.