Añadir Estrategias de Inversión en Google
“El high yield ofrece una fuente de retorno distinta. La duración es, por lo general, menor que en muchas otras áreas de la renta fija, mientras que el cupón sigue aportando una fuente estable de ingresos. Esto es importante cuando las expectativas sobre los tipos de interés se mueven con rapidez y los mercados absorben continuas perturbaciones geopolíticas y de política económica”, explica Al Cattermole, Portfolio Manager de Mirabaud Asset Management.
Uno de los atractivos en los bonos de alto riesgo es el buen comportamiento de la macroeconomía. Los datos, tanto en EE. UU. como en Europa, han seguido sorprendiendo al alza, y la dinámica positiva de los beneficios ha contribuido a respaldar los fundamentales de las empresas. Siempre que haya un diferencial interesante en las emisiones de estos bonos de más calidad.
Frente a los bonos de mayor calidad, los Investment Grade, las compañías de calificación empiezan a denominarlos high yield (también se popularizó el concepto de bono basura para los más arriesgados) a partir de BBB- en los casos de Standard &Poor´s y Fitch, mientras que para Moody´s afectan a los que tienen un rating por debajo de Baa3. Las letras van pasando de B a C, en una expectativa de mayor dificultad para pagar los cupones prometidos, así como devolver el principal que le prestó el inversor.
Del 21% al 8% de rentabilidad
Las rentabilidades antes mencionadas del 21% para los bonos con más riesgo de high yield en Europa y del 18% en el caso de Estados Unidos, se suaviza a medida que la calificación es superior. La media ponderada de rentabilidad se sitúa en torno al 8%. El mercado de High Yield está compuesto en más de un 80% por bonos de mejor calidad dentro de la categoría especulativa (ratings BB y B). Estas empresas más grandes y saneadas han aguantado muy bien el año, pagando rendimientos mucho más moderados de entre el 6,5% y el 7,5%. Como pesan mucho más en los índices, camuflan el descalabro que sufren las empresas CCC.
En cuanto a los índices de estos bonos, han tenido un comportamiento plano. El cupón pagado sirve para minimizar las pérdidas que se producen con la subida de los tipos y que afecta al precio del bono. El ICE BofA Euro High Yield Index refleja una rentabilidad acumulada de -0.08% en lo que va de año. El índice comenzó el año 2026 con un valor de 392,34 puntos y se sitúa en los 392,03 puntos. Este indicador en Estados Unidos (ICE BofA US High Yield Index) ofrece un rendimiento del 0,69% anual
Richard Smith Analista y Gestor de carteras en Muzinich & Co apunta que en promedio, los bonos de high yield europeos ofrecen aproximadamente 270 puntos básicos sobre los de grado de inversión y entre un 6% y un 8% de cupón en promedio, “pero ninguna de estas métricas refleja la rentabilidad potencial de un bono rescatable que cotiza por debajo de la par”, explica. Y añade: “el 68% del mercado europeo de high yield cotiza por debajo de la par. Esto responde a unas rentabilidades más elevadas —impulsadas por unos tipos de interés más altos— y no a un deterioro del crédito, como pudo ocurrir en el pasado”, concluye. Este experto considera que cualquier amortización anticipada de estas emisiones ofrecerá una rentabilidad extra muy interesante al inversor, al comprarse por debajo de la par (100).
Una de las conclusiones que destacan los expertos es que la gestión activa es hoy más obligatoria que nunca. Por ejemplo, un ETF indexado tradicional compra todo el mercado a ciegas, lo que significa que lleva una parte de esa deuda CCC que se está desplomando. Un buen fondo de gestión activa (como los de Fidelity o Muzinich) lleva meses reduciendo o eliminando por completo los bonos CCC para protegerse de la quema y centrándose solo en empresas BB o B, que siguen ofreciendo un 7% limpio y con un riesgo de impago controlado.
Sin embargo, el duro castigo de los bonos a partir de CCC también es una clara oportunidad para gestores expertos en moverse en esos riesgos. Que los rendimientos de la deuda CCC hayan escalado al 21% no es solo un síntoma de estrés; para ellos empieza a ser una oportunidad de compra agresiva si detectan empresas que el mercado está castigando en exceso pero que tienen posibilidades de sobrevivir.
Fondos que permiten diversificar
El interés de estos productos se ha materializado en el lanzamiento de nuevos fondos cotizados (ETF) por parte de las gigantescas gestoras BlackRock y Vanguard. Eso sí, aplican una gestión activa con el fin de huir de los que tienen más peligro de impago de sus bonos.
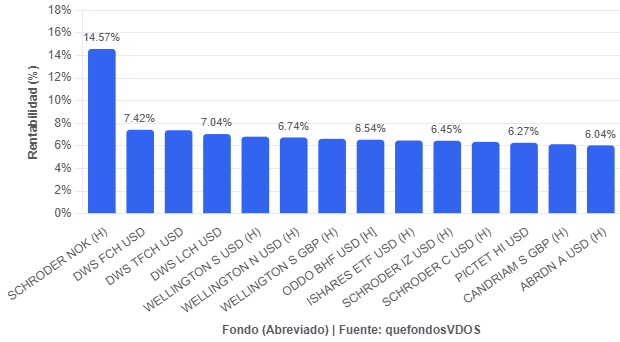
Michael Chang, responsable de High Yield y gestor principal del Vanguard USD High Yield Corporate Bond Fund, indica que Invertir con éxito en high yield exige disciplina y selectividad. “Nuestro enfoque se basa en un análisis crediticio riguroso, una selección disciplinada de valores y una firme atención a la gestión del riesgo. Creemos que esto nos permite construir una cartera capaz de generar ingresos atractivos y mantener una amplia diversificación por emisores y sectores en distintos entornos de mercado”, explica. En el gráfico, los fondos high yield más rentables en lo que va de año, una vez cubierto el riesgo divisa. Por tanto, es la rentabilidad obtenida en euros.